Лизинг в България през 2026 г.: автомобили и нови договори
Новите договори за финансов лизинг през януари–юни 2026 г. са за 909,111 млн. евро според таблиците на БНБ. От тази сума 487,184 млн. евро са през второто тримесечие. Леките автомобили формират 64,55% от стойността на новите договори през април–юни, но 56,98% от остатъчните вземания по финансов лизинг към 30 юни. Двата дяла измерват различни неща и не са проценти от броя продадени коли.
Тук разглеждаме лизинг в България само по наличните данни за първите две тримесечия на 2026 г. Собственият ни анализ сравнява новия бизнес с натрупания портфейл, изчислява приноса на леките автомобили към промените и показва как се различава домакинският сектор. За личния бюджет има отделен условен пример: по-ниска месечна вноска с голямо финално плащане може да изисква по-голям общ разход и месечен резерв.
Какво показват първите шест месеца на 2026 г.
- 421,927 млн. евро е новият финансов лизинг през I тримесечие и 487,184 млн. евро през II тримесечие.
- 3,798 млрд. евро са финансовите лизингови вземания към края на юни. Това е натрупано салдо, не нов бизнес за полугодието.
- 96,53% от увеличението на финансовите салда между март и юни идва от леките автомобили по наше аритметично разпределение.
- 7,57 процентни пункта е разликата между дела на леките автомобили в новия финансов бизнес през II тримесечие и дела им във финансовите салда към юни.
- Не изчисляваме брой купени автомобили, средна лизингова вноска или пазарна лихва: тези показатели не присъстват в използваните таблици.
Нов бизнес и салда: две различни измервания
Новият бизнес отчита договорите, сключени през тримесечието, като паричен обем. Салдата показват вземанията към конкретната крайна дата по договорите в портфейла. В тях могат да участват договори от различни предходни периоди. Затова сумата от новия бизнес през първите две тримесечия е смислен полугодишен сбор, докато събирането на салдата към март и юни би броило многократно част от едни и същи вземания. Датата или периодът трябва винаги да стоят до числото.
Разликата между двете салда не е равна на новите договори. Освен нови вземания, портфейлът се влияе от погашения и други изменения. Ако извадим увеличението на салдото от новия бизнес, не получаваме автоматично точния размер на изплатената главница. За такова заключение е необходима пълна съпоставка на движенията, включително корекции и промени в отчетния обхват. В този текст не превръщаме остатъка между два различни показателя в официална статистика за плащанията.
Също толкова важно е разграничението между финансов и оперативен лизинг. Представяме ги отделно по класификацията на БНБ, а когато разглеждаме видове активи и секторни дялове, ясно посочваме финансовия компонент. Статистическата категория сама по себе си не решава дали конкретният клиент придобива собствеността накрая, какви услуги са включени или как се прекратява договорът. Тези условия трябва да се проверят в офертата и договора, а не да се предполагат от названието.
Официалните суми: портфейл и нови договори
| Вид лизинг | Салда март | Салда юни | Нов бизнес I трим. | Нов бизнес II трим. |
|---|---|---|---|---|
| Общо | 3 887,113 | 3 997,016 | 429,139 | 496,706 |
| Финансов | 3 686,270 | 3 798,196 | 421,927 | 487,184 |
| Оперативен | 200,843 | 198,820 | 7,212 | 9,522 |
Финансовият компонент нараства от 3 686,270 до 3 798,196 млн. евро между двете дати. Оперативният компонент се понижава с 2,023 млн. евро. В същото време новият оперативен бизнес през II тримесечие е по-голям от този през I тримесечие. Няма противоречие: повече нови договори през периода могат да съществуват едновременно с по-ниско крайно салдо, когато други движения в портфейла имат по-голяма тежест.
За читателя това е полезна проверка на заглавията. Твърдение, че „лизингът расте“, трябва да уточнява дали става дума за новия обем, остатъчните вземания или определен сегмент. Трите сравнения могат да имат различна посока. Тук не извеждаме печалба на лизинговите дружества, защото вземанията не са приходи и не включват всички разходи на бизнеса. Не измерваме и общия пазар на автомобилни продажби, в който има покупки без лизингов договор.
Автомобили, машини и други активи
| Актив: финансов лизинг | Салда юни, млн. евро | Нов бизнес II трим., млн. евро | Дял в салдата | Дял в новия бизнес |
|---|---|---|---|---|
| Леки автомобили | 2 164,262 | 314,482 | 56,98% | 64,55% |
| Товарни и лекотоварни автомобили | 780,406 | 90,644 | 20,55% | 18,61% |
| Машини и индустриално оборудване | 758,675 | 80,109 | 19,97% | 16,44% |
| Компютри и електронно оборудване | 3,008 | 0,496 | 0,08% | 0,10% |
| Недвижимо имущество | 56,343 | 0,862 | 1,48% | 0,18% |
| Други | 35,502 | 0,591 | 0,93% | 0,12% |
Леките автомобили са най-голямата група по стойност и в двата показателя, но групата включва договори на различни клиенти. Не всички автомобили в нея са семейни, не всички са нови и не всички са купени от физически лица. Таблицата не предоставя разделение по нови и употребявани коли, марки или цена на отделен автомобил. По тази причина голямата парична тежест не е достатъчна за заключение коя марка се продава най-много или каква кола може да си позволи типичното домакинство.
При машините и оборудването делът в натрупаните финансови вземания е по-голям от дела в новия бизнес през второто тримесечие. Това може да отразява различна история и срокове на договорите, но използваната таблица не позволява да отделим тези фактори. Не наричаме разликата спад в производството или отказ от инвестиции. За такъв извод са нужни други измерители. Тук сравняваме структурата на два точно определени лизингови показателя и оставяме причините като въпрос за допълнително изследване.
Оригинален анализ на Смятай
Първият ни показател разделя увеличението на финансовите салда между март и юни. Леките автомобили добавят 108,047 млн. евро при общо увеличение от 111,926 млн. евро. Сметката е 108 047 / 111 926 × 100 = 96,53%. Това е принос към нетната промяна на вземанията, не процент от всички нови договори. Другите групи заедно дават остатъка, включително сегменти с отрицателна промяна.
Вторият показател задава отделен въпрос: каква част от увеличението на новия финансов бизнес през II спрямо I тримесечие се пада на леките автомобили? Техният нов обем се увеличава с 55,998 млн. евро, а общият финансов нов бизнес с 65,257 млн. евро. Приносът е 85,81%. Той не съвпада с предходния показател, защото сравнява тримесечни договорни обеми, а не крайни портфейли. Разликата между двата резултата е съществена част от анализа.
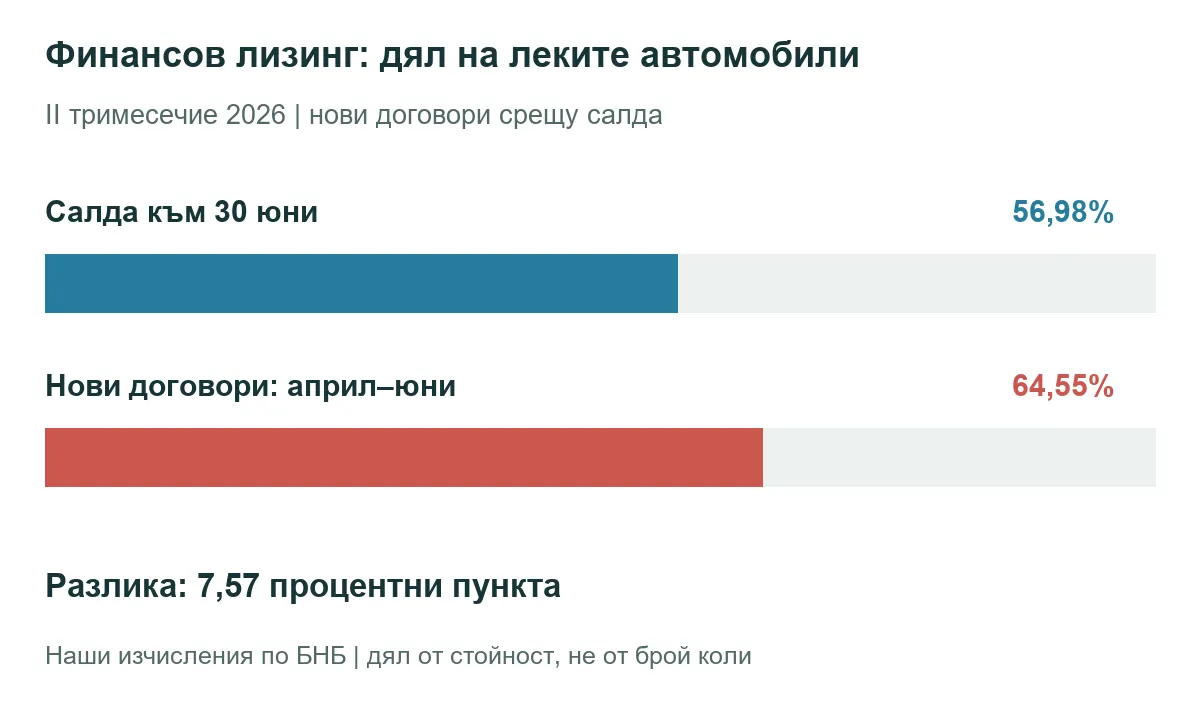
Третият показател сравнява самите структури. Делът на леките автомобили в новия финансов бизнес през април–юни е 64,55%, срещу 56,98% в салдата към края на юни. Разликата е 7,57 процентни пункта. Това показва по-голяма тежест на автомобилния сегмент в текущия договорен обем спрямо натрупаното салдо. Не означава, че толкова процента повече хора купуват коли, и не е темп на растеж на автомобилните цени.
| Собствен показател | Резултат | Какво сравнява |
|---|---|---|
| Автомобили: принос в промяната на салдата | 96,53% | Март към юни: финансови вземания |
| Автомобили: принос в промяната на новия бизнес | 85,81% | II спрямо I тримесечие: финансови договори |
| Автомобили: нов дял минус портфейлен дял | 7,57 пр.п. | Нов бизнес II трим. и салда юни |
| Домакинства и НТООД: нов дял минус портфейлен дял | 3,87 пр.п. | Само финансов лизинг от резиденти |
| Домакинства и НТООД: принос в промяната | 60,42% | Март към юни: финансови салда от резиденти |
Домакинствата и фирмите имат различна тежест
Вземанията по финансов лизинг от домакинства и нетърговски организации, обслужващи домакинствата, достигат 1 033,474 млн. евро към юни. Техният дял във финансовите салда от резиденти е 27,21%. В новия финансов бизнес от резиденти през II тримесечие същата група има дял 31,09%. Разликата от 3,87 процентни пункта е четвъртият ни оригинален показател.
Петият показател разглежда балансовото увеличение: домакинствата и НТООД добавят 67,625 млн. евро към финансовите вземания от резиденти, които общо се увеличават със 111,929 млн. евро. Приносът е 60,42%. Това не значи, че домакинствата вече държат този дял от целия пазар. Нефинансовите предприятия остават по-голямата група по натрупана стойност. Дял в увеличението и дял в размера отговарят на различни въпроси.
Секторът на домакинствата не е идентичен със семейните покупки за лично ползване. Класификацията включва и НТООД, а домакинските стопански дейности не се превръщат автоматично в нефинансови предприятия. Не делим сумата на населението и не я наричаме среден дълг на човек. За среден договор са нужни брой договори и съпоставима стойност, а за среден клиент трябва отделен брой клиенти. Нито един от тези знаменатели не е наличен в таблиците, използвани тук.
Срокове и необслужвани вземания
В новия финансов бизнес през II тримесечие договорите с първоначален срок над една до пет години са за 385,528 млн. евро, или 79,13% от обема. Този срок е оригинален матуритет: договореният срок в началото, не оставащите години към днешна дата. По него не можем да разберем кога точно ще приключат съществуващите договори или какъв е средният остатъчен срок на целия портфейл.
Необслужваните финансови вземания са 67,301 млн. евро към юни. Отношението им към всички финансови салда е 1,77%. Това е дял от стойност, не вероятност конкретен клиент да закъснее. Не го представяме като процент на неизрядните хора или като оценка на личния риск. Класификацията следва отчетните правила и не може да се приравнява механично с една пропусната месечна вноска.
В таблицата на БНБ разпределението по срок на редовните финансови вземания и необслужваните вземания са отделни части. Не прибавяме необслужваните втори път към вече общия финансов показател и не представяме сбора само на сроковите редове като пълното финансово салдо. Проверяваме, че сроковите редове образуват редовните вземания, а редовните плюс необслужваните образуват общия финансов размер. Тази проверка предпазва от грешни знаменатели при дяловете.
Условен пример: ниска вноска и голямо финално плащане
Следващият пример е измислен, а не средна оферта на пазара през 2026 г. Сравняваме две предложения за един и същ автомобил, с еднаква първоначална вноска от 3 000 евро, срок 48 месеца и придобиване на автомобила след всички посочени плащания. Оферта А има 48 месечни вноски по 300 евро и няма допълнителна финална вноска. Оферта Б има 48 вноски по 220 евро и отделна финална вноска от 4 500 евро. Други такси и разходи засега са изключени.
| Условна оферта | Първоначална | 48 месечни вноски | Допълнителна финална | Общо плащания |
|---|---|---|---|---|
| А | 3 000 евро | 300 евро всяка | 0 евро | 17 400 евро |
| Б | 3 000 евро | 220 евро всяка | 4 500 евро | 18 060 евро |
Оферта Б има с 80 евро по-ниска месечна вноска, но общите посочени плащания са с 660 евро повече. Ако искате да съберете финалните 4 500 евро равномерно през 48-те месеца, трябва да заделяте още 93,75 евро месечно. Така вноската плюс резервът са 313,75 евро, а не 220 евро. Резервът е собствено заделяне на пари, не допълнителна договорна такса. В общата сметка не го прибавяме втори път върху вече включената финална вноска.
Сравнението не изчислява ГПР или настояща стойност, защото тук разглеждаме прост номинален сбор и разпределение на паричния бюджет. За пълна финансова оценка са нужни точните дати на плащанията, всички разходи и договорните условия. Не приемайте измислените числа за реална тарифа. Ако автомобилите, услугите или правата в края на срока се различават, дори общият сбор няма да бъде достатъчен за честен избор. Първо изравнете условията, след това сравнявайте сумите.
За собствена сметка използвайте калкулатора за лизинг срещу покупка на автомобил с документите за конкретната оферта. Проверете дали инструментът и вашият сценарий включват еднакви разходи и срокове. Националната статистика дава контекст за пазара, но не попълва автоматично вашата лихва, застраховка или финална вноска. Резултатът по допускания не е одобрение за финансиране и не замества прегледа на договора.
Проверка на офертата преди сравнение
- Еднакви автомобил, цена, срок и данъчна основа. Не сравнявайте сума с ДДС със сума без ДДС.
- Всички първоначални, месечни и финални плащания, включително точния момент и условие за придобиване.
- Застраховки, обслужване и административни такси: кое е включено във вноската и кое се плаща отделно.
- Условията при промяна на лихвата, предсрочно приключване, връщане на автомобила и просрочие.
- При предложение с връщане: допустим пробег, състояние и евентуални доплащания според договора.
Практично е да поискате писмена разбивка по години и пълен погасителен или платежен план. Разход, платим веднъж годишно, пак трябва да присъства в бюджета, дори рекламата да показва само месечната вноска. Ако услуга вече е включена, не я добавяйте повторно. Не приемайте, че посоченият в статистиката висок дял на финансовия лизинг означава, че този тип е подходящ за вас. Статията е информационен анализ, а не индивидуален финансов, правен или данъчен съвет.
Методология и ограничения
Извлечени са 80 числови клетки от официалните XLS таблици за салда и нов бизнес. Използваме само отчетните колони за март и юни 2026 г. Салдата са моментни стойности; колоните за нов бизнес са обеми за първото и второто тримесечие. Оригиналната мерна единица е хиляди евро. За таблиците в текста делим на хиляда, за да покажем милиони евро, без да губим изходната точност. Процентите се изчисляват преди закръгляне.
Приносът към промяната дели разликата на сегмента на разликата на съответния общ показател. При автомобилите финансовият общ размер е знаменател. При домакинствата и НТООД използваме само финансовите вземания от резиденти, защото това е сравняваният секторен обхват. Разликата между нов и портфейлен дял е в процентни пунктове, не процентен темп. Проверени са сборовете по активи, сектори, резидентност, срокове и качество на вземанията срещу официалните общи редове.
Съпоставката между двете тримесечия не е сезонно изгладена и не е годишна прогноза. Данните могат да бъдат ревизирани, а списъкът на отчетните единици се актуализира. Не приписваме причинност на установените разлики, не броим уникални клиенти и не извеждаме цена на автомобил или средна вноска. Условните оферти са отделени от наблюдаваните показатели. При нови данни трябва едновременно да се обновят таблиците, оригиналните показатели, изображението и изводите, а не само датата в заглавието.
Източници и проверка на данните
- БНБ: вземания по лизингови договори – салда. Използвани дати: 31 март и 30 юни 2026 г.
- БНБ: вземания по лизингови договори – нов бизнес. Използвани периоди: I и II тримесечие на 2026 г.
- БНБ: методологически бележки за лизинговата дейност, актуализирани през май 2026 г. Проверка на период, обхват и оригинален матуритет.
- БНБ: съобщение за юни 2026 г., публикувано на 17 август 2026 г. Основните изчисления използват XLS клетките, а не закръглените числа в съобщението.
- БНБ: официална страница и календар. Следващото планирано съобщение за септември е на 16 ноември 2026 г. в 14:00 ч.
Автор: Иво Георгиев. Последна проверка: 21 октомври 2026 г. Оригиналните изчисления и изображения са на Смятай; разработчик на сайта е Деян Георгиев.