Колко губят спестяванията от инфлация? Данни за 1, 5, 10 и 20 години
Непроменени 10 000 евро са загубили около 2733 евро покупателна способност за пет години и 4968 евро за двадесет години според нашия анализ на официалния хармонизиран индекс на потребителските цени за България до август 2026 г. Това не означава, че банкнотите са станали по-малко. Номиналната сума остава 10 000 евро, но с нея може да се купи по-малка част от средната потребителска кошница.
НСИ отчита 5,0% годишна инфлация по ХИПЦ през август 2026 г., 11,3% натрупване за три години и 37,6% за пет години. Свързването на същата официална серия назад показва 51,96% ръст на ценовото равнище за десет години и 98,73% за двадесет. В анализа разграничаваме ръста на цените от загубата на покупателна способност, защото математически те не са един и същ процент.
Най-важното в числа
| Период до август 2026 г. | Натрупана инфлация | Останала покупателна сила | Загуба от 10 000 EUR | Нужна сума за същата кошница |
|---|---|---|---|---|
| 1 година | 5,00% | 95,24% | 476,19 EUR | 10 500 EUR |
| 3 години | 11,30% | 89,85% | 1015,27 EUR | 11 130 EUR |
| 5 години | 37,60% | 72,67% | 2732,56 EUR | 13 760 EUR |
| 10 години | 51,96% | 65,81% | 3419,17 EUR | 15 195,66 EUR |
| 20 години | 98,73% | 50,32% | 4968,11 EUR | 19 873,24 EUR |
Как да четете таблицата?
Колоната „натрупана инфлация“ показва колко е нараснало общото ценово равнище спрямо началния месец. Ако кошница е струвала условно 10 000 евро през август 2021 г., при 37,6% натрупана инфлация еквивалентната кошница през август 2026 г. струва 13 760 евро. За да бъде запазена същата покупателна възможност, номиналната сума трябва да нарасне със същия ценови фактор.
Колоната „оставаща покупателна сила“ задава обратния въпрос: какво може да купи през 2026 г. сума, която е останала непроменена? При петгодишен ценови фактор 1,376 делим 10 000 на 1,376 и получаваме 7267,44 евро по цените от август 2021 г. Разликата от 2732,56 евро е загубата на реална стойност, изразена в начални цени.
Това са два коректни, но различни начина за описание на една промяна. Единият казва колко повече пари трябват за същата кошница; другият казва колко по-малко купува непроменената сума. Смесването им води до преувеличени или противоречиви твърдения.
Оригинален анализ на Смятай: какво остава от 10 000 евро?
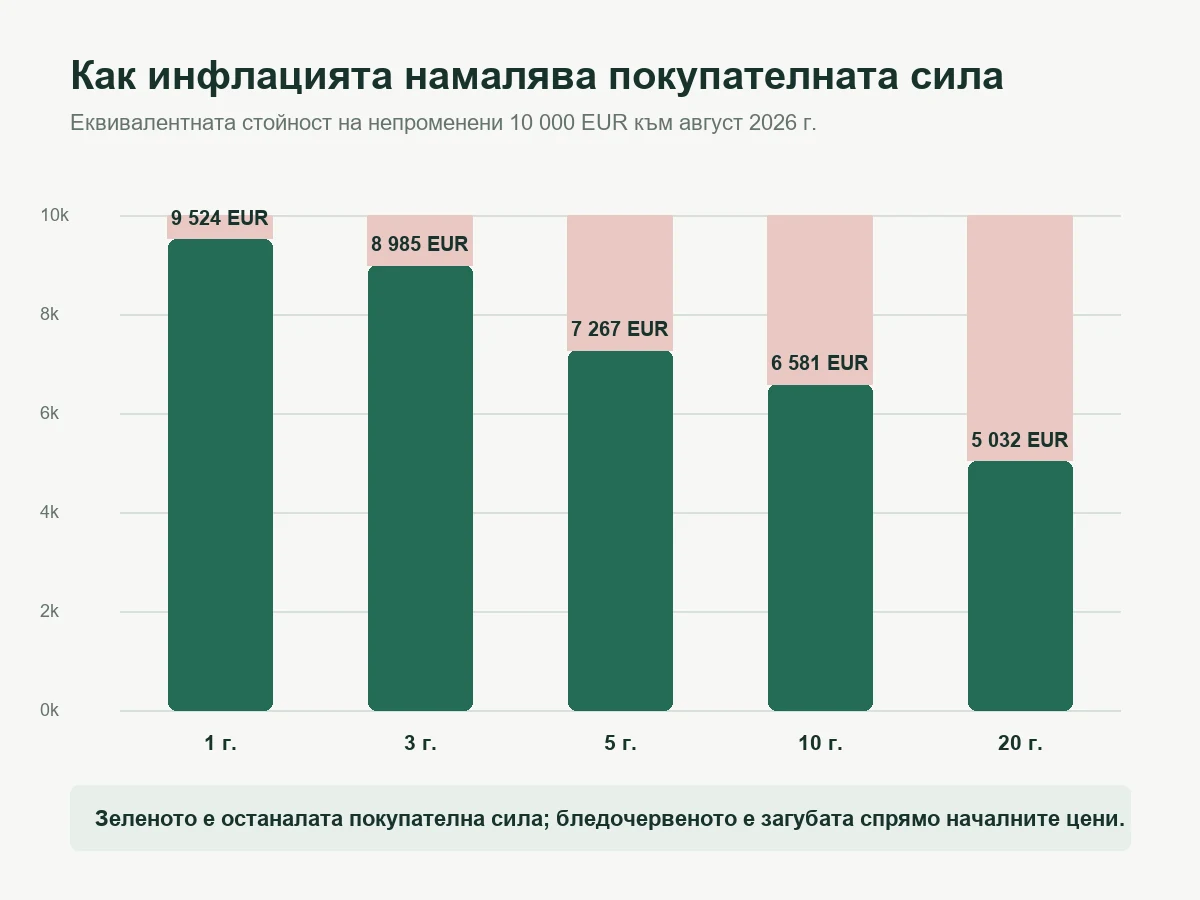
Една година инфлация от 5% намалява покупателната сила на 10 000 евро до еквивалента на 9523,81 евро по цените от август 2025 г. Загубата е 476,19 евро, а не точно 500 евро, защото реалната стойност се намира чрез деление на новото ценово равнище: 10 000 / 1,05. Разликата изглежда малка за една година, но става важна при по-дълги периоди.
Петгодишният период е особено показателен. Между август 2021 и август 2026 г. ХИПЦ се повишава с 37,6%. Непроменените 10 000 евро запазват 72,67% от началната си покупателна сила. За да се купи през 2026 г. същата средна кошница, за която са били достатъчни 10 000 евро през 2021 г., вече са нужни 13 760 евро.
За десет години ценовото равнище е нараснало с приблизително 51,96%, а реалната стойност на непроменената сума е 6580,83 евро по цените от август 2016 г. За двадесет години цените са почти двойни: факторът е 1,9873. Същите 10 000 евро имат еквивалентна покупателна сила 5031,89 евро спрямо август 2006 г.
Защо 98,73% инфлация не означава 98,73% загуба?
Процентът на инфлацията използва началната цена като база. Ако ценовото равнище се повиши от 100 до 198,73, увеличението е 98,73%. Но покупателната сила на една парична единица е обратна на ценовото равнище: 100 / 198,73 = 50,32%. Следователно загубата е 49,68%, а не 98,73%.
Ако погрешно извадим 98,73% директно от 10 000 евро, ще получим реална стойност едва 127 евро. Това би означавало цените да са станали почти 79 пъти по-високи, което не следва от индекса. Правилното изчисление е 10 000 / 1,9873 = 5031,89 евро. Тази обратна зависимост е причината калкулаторите за бъдеща цена и за реална стойност да използват различни формули.
Загубата при 1000, 5000, 10 000 и 50 000 евро
| Период | Загуба при 1000 EUR | При 5000 EUR | При 10 000 EUR | При 50 000 EUR |
|---|---|---|---|---|
| 1 година | 47,62 EUR | 238,10 EUR | 476,19 EUR | 2380,95 EUR |
| 3 години | 101,53 EUR | 507,64 EUR | 1015,27 EUR | 5076,37 EUR |
| 5 години | 273,26 EUR | 1366,28 EUR | 2732,56 EUR | 13 662,79 EUR |
| 10 години | 341,92 EUR | 1709,59 EUR | 3419,17 EUR | 17 095,86 EUR |
| 20 години | 496,81 EUR | 2484,05 EUR | 4968,11 EUR | 24 840,54 EUR |
Процентът е еднакъв за всички суми, но абсолютният ефект расте пропорционално. При петгодишния период загубата е около 273 евро за всеки непроменени 1000 евро. При 50 000 евро тя е 13 662,79 евро в покупателна сила по началните цени. Това не означава, че човек е платил тази сума или че тя е изчезнала от сметката; тя измерва каква част от средната кошница вече не може да бъде купена.
Какъв среден ръст би запазил покупателната сила?
| Исторически период | Натрупан ценови фактор | Средногодишен номинален break-even |
|---|---|---|
| 1 година | 1,0500 | 5,00% |
| 3 години | 1,1130 | 3,63% |
| 5 години | 1,3760 | 6,59% |
| 10 години | 1,5196 | 4,27% |
| 20 години | 1,9873 | 3,49% |
Петгодишният break-even е 6,59% годишно, защото периодът включва силния ценови скок след 2021 г. Двадесетгодишният е по-нисък, 3,49% годишно, въпреки че общото ценово равнище почти се е удвоило. Причината е сложното натрупване: малък годишен процент, повтарян дълго време, води до голяма обща промяна.
Break-even не е препоръка за инвестиция и не показва какъв риск трябва да се поеме. Ако даден продукт има такси, данъци или променлива доходност, номиналният резултат не се превръща автоматично в същия реален резултат. Историческата инфлация също не предсказва бъдещата. Таблицата отговаря само какъв среден номинален ръст би компенсирал измереното минало ценово изменение.
ХИПЦ не е личната ви инфлация
Хармонизираният индекс измерва средната промяна на представителна кошница на икономическата територия на страната и използва общи тегла по категории. Вашето домакинство може да има различна структура. Ако по-голям дял от бюджета отива за транспорт, жилище или здраве, личната промяна може да е по-висока или по-ниска от общия индекс.
През август 2026 г. например НСИ отчита 5,0% годишен общ ХИПЦ, но отделните групи не се движат еднакво. Затова анализът не твърди, че всяка конкретна покупка е поскъпнала с показания процент. Той оценява промяната на общата покупателна способност спрямо официалната средна кошница. За собствен период и процент може да използвате калкулатора за инфлация.
Как да оцените собствените си спестявания?
Как лихвата променя реалния резултат?
Когато сумата носи лихва, не е достатъчно да извадим процента на инфлацията от лихвения процент. Точната връзка е: реален фактор = номинален краен фактор / ценови фактор. При 3% номинален ръст и 5% инфлация за една година реалният фактор е 1,03 / 1,05 = 0,98095. Това означава реален спад около 1,90%, а не точно 2 процентни пункта.
При начални 10 000 евро и 3% начислен ръст номиналният баланс става 10 300 евро. Разделен на ценовия фактор 1,05, той има покупателна сила 9809,52 евро по началните цени. Лихвата е компенсирала част от инфлацията, но не цялата; реалната разлика е около 190,48 евро. Ако има такси или данъци, трябва да се използва крайният баланс след тях, а не обявеният годишен процент.
При повече години сравнявайте действителните начална и крайна стойност за един и същ период. Не умножавайте механично текущата годишна инфлация по броя години и не приемайте, че лихвата е била постоянна. И двата процеса се натрупват сложно, а месечните и годишните темпове се променят. Историческият индекс дава проверима оценка на миналото, но не определя бъдещия реален резултат.
- Отделете номинална от реална стойност. Балансът по сметката е номинален; реалната стойност зависи от цените.
- Използвайте точния период. Една година с висока инфлация не трябва автоматично да се повтаря за десет години напред.
- Включете реално начислената лихва. Сравнете крайния баланс след такси с ценовия фактор за същия период.
- Не смесвайте целите. Авариен фонд, краткосрочна покупка и дългосрочни спестявания имат различен хоризонт и допустим риск.
- Проверете личната кошница. Общият индекс е ориентир, а не касова бележка на вашето домакинство.
За план с редовни месечни вноски използвайте калкулатора за спестявания. Ако сравнявате банкови оферти, калкулаторът за депозит показва номиналния резултат при въведена лихва и срок. След това реалният резултат може да се оцени чрез деление на крайния номинален баланс на съответния ценови фактор.
Защо показваме старите суми в евро?
България приема еврото на 1 януари 2026 г., затова периодите от 2006, 2016 и 2021 г. предхождат официалната валута. Показваме всички сценарии в евро, за да бъдат сравними за днешния читател. Еквивалентът преди 2026 г. се получава по фиксирания курс 1 EUR = 1,95583 BGN; например 10 000 EUR съответстват на 19 558,30 лв.
Смяната на мерната единица не променя инфлационното съотношение. Ако и началната, и крайната стойност са конвертирани с един и същ фиксиран курс, ценовият фактор остава същият. Затова анализът не приписва загубата на покупателна способност на самото превалутиране.
Методология и ограничения
За една, три и пет години използваме директно публикуваните от НСИ натрупани стойности на ХИПЦ за август 2026 г.: 5,0%, 11,3% и 37,6%. За десет и двадесет години използваме месечната Eurostat серия HICP 2015=100 за август 2016 и август 2006 г. Историческата серия е свързана през декември 2025 г. с окончателния индекс 104,9 за август 2026 г. спрямо декември 2025 г.
Chain-link подходът е необходим заради промяната на базисната година на индексите на 2025=100 от началото на 2026 г. Смяната на базата променя числата на индекса, но не и съотношението между ценовите равнища. Използваме общия индекс CP00, а не отделни категории. Стойностите за 10 и 20 години са изчислени от публикувани индекси с ограничена десетична точност и са закръглени до две позиции.
Сценариите приемат непроменена номинална сума без вноски, тегления, лихва, такси или данъци. Те не измерват доходността на депозит, фонд, имот, злато или друг актив. Нито историческият break-even, нито общият ХИПЦ са обещание за бъдещ резултат. Материалът е образователен и не е персонален финансов съвет.
Последна проверка: 21 септември 2026 г. Данните са окончателни за август 2026 г., публикувани от НСИ на 15 септември. Ще обновяваме кратките хоризонти след всяка нова окончателна месечна публикация, а 10- и 20-годишните сравнения поне веднъж годишно или при официална ревизия.
Източници и проверка на данните
- НСИ: Инфлация и индекси на потребителските цени, август 2026 г. Окончателни месечни, годишни, тригодишни и петгодишни стойности.
- Eurostat: monthly HICP index, dataset prc_hicp_midx. Историческа серия за България, общ индекс CP00.
- Eurostat HICP metadata for Bulgaria. Обхват, методология и честота на публикуване.
Автор: Иво Георгиев. Техническата обработка на индексите и възпроизводимият набор от изчисления са разработени за Смятай от Деян Георгиев. При цитиране на производните таблици посочете Smqtai.com като източник на изчисленията и НСИ/Eurostat като източник на базовите данни.