
Този калкулатор за доход от депозит разделя внесените пари от действително начислената лихва. Въведете параметрите от конкретна банкова оферта, за да видите брутен доход, данък и такси, нетен доход, крайна сума, ефект от капитализацията и общото салдо спрямо гаранционния праг.
Крайна сума по сценария
10 250,00 €
нетен доход 250,00 €За срока: 2,50% нетен доход върху внесения капитал.
Разбивка на дохода от депозита
| Компонент | Сума | Как е получена |
|---|
Чувствителност към годишната лихва
Таблицата не предвижда бъдещи оферти. Тя запазва всички останали въведени условия и показва как резултатът би се променил при лихва с 0,50 процентни пункта по-ниска или по-висока. Това помага да оцените дали малка разлика в рекламния процент е по-важна от таксите и ограниченията.
| Сценарий | Годишна лихва | Брутна лихва | Нетен доход | Крайна сума |
|---|
Какво изчислява калкулаторът
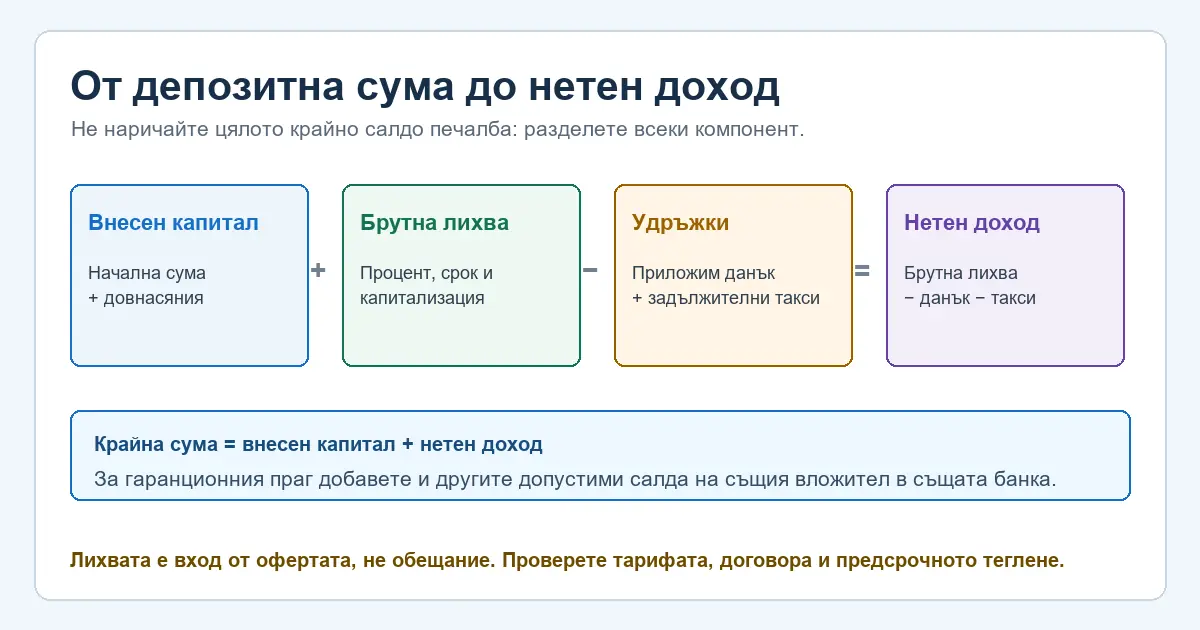
Калкулаторът депозити проследява паричния поток от началната главница до крайната сума. Основният резултат е салдото при падеж по зададения сценарий. До него се показва нетният доход от депозит, тоест частта над внесения капитал след приспадане на въведения данък и такси. Това разграничение е важно: ако внесете 10 000 евро и получите 10 250 евро, доходът е 250 евро, а не 10 250 евро.
Инструментът приема номинална годишна лихва. Това е процентът от офертата, но сам по себе си не показва колко ще получите. Срокът, моментът на начисляване, капитализацията, възможността за довнасяне и разходите променят резултата. Заедно с основната сметка получавате таблица за чувствителност, която показва три варианта при еднакви останали условия.
Няма автоматично заредени банкови проценти и няма класация на продукти. Така една остаряла промоция не се превръща в невярно обещание. Въведете процента, минималната сума, таксите и срока от официалния лихвен бюлетин, тарифата, преддоговорната информация и проекта на договор на конкретната банка.
Как да използвате резултата
- Запишете началната сума, която действително ще бъде блокирана по депозита.
- Въведете годишния номинален процент и срока точно както са посочени в офертата.
- Изберете кога начислената лихва се добавя към салдото. Ако се изплаща само на падежа, изберете първата опция.
- Добавете месечни суми само когато договорът позволява довнасяне. Моделът приема, че те постъпват в началото на месеца.
- Съберете задължителните разходи за целия срок. Не смесвайте незадължителна услуга с разход, без който офертата не може да се използва.
- Потвърдете данъчния режим и общите допустими салда на същия вложител в същата банка.
След това сравнявайте оферти при еднаква главница и срок. Ако единият депозит е за шест, а другият за дванадесет месеца, крайните суми не са директно съпоставими. Годишният нетен ориентир е полезен само при сценарий без довнасяния; при периодични вноски всяка сума престоява различно време и простото годишно преобразуване може да заблуждава.
Формула за лихвата и капитализацията
Версията deposit-income-cashflow-v2 разделя срока на цели месеци. За всеки месец начислява една дванадесета от номиналната годишна лихва върху текущия лихвоносен баланс. При режим „на падеж“ начислената лихва се държи отделно и не носи допълнителна лихва. При месечна, тримесечна или годишна капитализация натрупаната лихва се добавя към салдото в края на съответния период и започва да участва в следващите начисления.
Когато срокът не е кратен на избрания период, оставащата начислена лихва се добавя на падежа. Ако има довнасяне, моделът го поставя в началото на месеца и то участва в начислението за този месец. Това допускане е видимо, защото банка, която осчетоводява сумата по-късно или не разрешава довнасяне, ще даде различен резултат.
Брутната лихва е крайното салдо преди данък и такси минус всички внесени средства. Данъкът е брутната лихва, умножена по избраната ставка. Нетният доход е брутна лихва минус данък и такси. Крайната сума е внесеният капитал плюс нетния доход. Доходността за срока е нетният доход, разделен на внесения капитал. При липса на довнасяния тя се преобразува до годишен ориентир чрез степенуване според срока.
Проверени примери
При 10 000 евро, 2,5% годишна лихва, 12 месеца, начисляване на падежа, без данък и такси, брутната и нетната лихва са 250 евро. Крайната сума е 10 250 евро, доходността за срока и годишният ориентир са 2,5%. Ако процентът е 2%, крайният резултат става 10 200 евро; при 3% е 10 300 евро. Това са трите начални реда в таблицата за чувствителност.
При месечна капитализация резултатът е малко по-висок от простата лихва при еднакъв положителен номинален процент, защото вече начислената лихва участва през следващите месеци. Разликата обаче може да бъде по-малка от една задължителна месечна такса. Затова калкулаторът винаги показва таксите отделно и не обявява по-честата капитализация за автоматично „по-добър депозит“.
Бутонът „Зареди пример“ използва по-сложен сценарий с двугодишен срок, месечна капитализация, довнасяния, такса и други салда в същата банка. Целта е да проверите всички резултатни блокове, включително предупреждението за общия гаранционен праг. Стойностите са демонстрационни и не представят пазарна оферта.
Брутен доход, нетен доход и такси
Брутният доход показва само лихвата, създадена от модела. Нетният доход е по-полезен за личния бюджет, защото приспада разходите, които сте въвели. Ако депозитът носи 120 евро лихва, но обслужването на свързаната сметка струва общо 72 евро, икономическият резултат преди евентуален данък е 48 евро. Рекламният процент не разкрива тази разлика.
Таксите могат да бъдат еднократни, месечни или свързани с превод към друга банка. Полето приема общата им сума за срока, за да не предполага универсална тарифа. Направете отделен сбор от тарифата и запишете какво включвате. Ако таксата е за пакет услуги, който така или иначе използвате, решението дали цялата сума принадлежи към депозита е ваше аналитично допускане.
Отрицателен нетен доход не е програмна грешка. Той означава, че въведените данък и такси са по-големи от брутната лихва. При такъв сценарий проверете дали разходите са въведени за правилния период и дали банката ги удържа от депозитното салдо или от отделна сметка.
Калкулатор за данък върху лихва по депозит
Търсенето „калкулатор данък лихва по депозит“ се обслужва в същия инструмент, защото данъкът е удръжка от един и същ депозитен доход, а не отделен финансов продукт. НАП посочва като необлагаеми за местни физически лица доходите от лихви по влогове в банки и банкови клонове, установени в държава от ЕС или ЕИП. Това е причината първият данъчен сценарий да бъде 0%. Той не е универсално правило за всяко салдо, което приложение или посредник нарича „спестяване“.
Лихви от банка извън ЕС/ЕИП, продукт на инвестиционен посредник, фонд на паричния пазар, облигация, заем между лица или фирмен депозит може да имат различна квалификация, ставка и задължение за деклариране. Изберете ръчна ставка само след като сте проверили вида на продукта и собственото си данъчно положение. Калкулаторът пресмята числото, но не установява приложимото право.
Гаранция на влоговете: прагът е общ за банката
Фондът за гарантиране на влоговете в банките посочва основно покритие до 100 000 евро за един вложител в една банка, независимо от броя и размера на сметките. В сумата се включват главницата и начислените лихви до съответния акт. Поради това калкулаторът добавя крайната сума по разглеждания депозит към въведените други допустими салда в същата банка.
Колоната „до въведения праг“ е аритметично сравнение, не потвърждение, че конкретен продукт, вложител или банка са защитени. Проверете лицензираното лице, приложимата национална схема, изключенията и информационния бюлетин за вложителя. Две търговски марки може да принадлежат на една банка, а клон на чуждестранна банка може да участва в схема на друга държава.
ФГВБ описва и допълнително покритие до 125 000 евро за определени временни салда и ограничен период от три месеца. Това не е постоянно увеличение за всеки депозит, затова не е включено като автоматичен праг. Ако средствата са от продажба на жилище или друго посочено събитие, проверете документите и срока директно с фонда и банката.
Как да сравнявате две депозитни оферти
Започнете с еднаква валута, главница и срок. После проверете номиналната лихва, кога се начислява, дали се капитализира, дали важи за цялата сума и дали се променя по месеци. Стъпаловидна оферта не трябва да се въвежда като най-високия рекламен процент за целия срок. Направете отделни периоди или използвайте общия банков разчет.
Сравнете и условията извън формулата: минимално салдо, право на довнасяне, частично теглене, автоматично подновяване, предизвестие, загуба на лихва при прекратяване, такса за сметка и цена на изходящия превод. По-високата крайна сума не винаги компенсира липсата на достъп до авариен резерв.
Запишете източника и датата на всяко число. Лихвен бюлетин, тарифата и договорът може да се актуализират в различни дни. Екранна реклама без условия не е достатъчна. Ако банката дава пример за ефективна годишна лихва, сравнете го с нашия резултат и потърсете причината за разликата, вместо да приемате автоматично едното число за вярно.
Предсрочно теглене, ликвидност и автоматично подновяване
Настоящият модел изчислява дохода при достигане на въведения падеж. При предсрочно прекратяване договорът може да замени депозитната лихва с по-ниска ставка, да отнеме вече начислена лихва или да добави такса. Поради различните правила няма обща формула, която надеждно да предвиди този резултат.
Автоматичното подновяване също не означава запазване на първоначалния процент. Новият период може да започне при действащата тогава тарифа. Ако целта ви е резерв, сравнете очаквания допълнителен доход с цената на ограничената ликвидност. Не блокирайте средства, необходими за близки и сигурни плащания, само защото една симулация показва положителна лихва.
Инфлация и покупателна способност
Номинално положителният доход не гарантира повишена покупателна способност. Ако цените на вашите бъдещи разходи нараснат по-бързо от нетната доходност, със салдото ще можете да купите по-малко. Използвайте отделния калкулатор за инфлация за сценарий, но не превръщайте минал индекс или прогноза в сигурен бъдещ процент.
Методология, източници и ограничения
Формулният модел е deposit-income-cashflow-v2. Той е проверен на 15.09.2026 г. за проста, месечна, тримесечна и годишна капитализация, довнасяния, данък, такси, отрицателен нетен доход, общ банков праг, трите лихвени сценария, нулево състояние и възстановяване на примера. Въведените финансови данни се обработват в браузъра и не се изпращат като банково досие.
Основният праг и временният допълнителен контекст са сверени с ФГВБ. Данъчната граница е сверена със страницата на НАП за доходи от лихви. Нова проверка е необходима при промяна на ЗДДФЛ, гаранционния режим, валутата, формулата или JavaScript кода. Тази страница не предоставя персонален финансов, инвестиционен, правен или данъчен съвет.
Често задавани въпроси
Какво изчислява калкулаторът за доход от депозит?
Калкулаторът разделя внесения капитал, брутната лихва, въведения данък, таксите и нетния доход. Показва крайна сума, доходност за срока, годишен ориентир без довнасяния, чувствителност към лихвения процент и обща сума спрямо въведения гаранционен праг.
Каква е разликата между брутна и нетна лихва?
Брутната лихва е начислената сума преди удръжки. Нетният доход е брутната лихва минус приложимия данък и въведените такси. Крайната сума включва внесения капитал и нетния доход, затова не бива цялото салдо да се нарича печалба.
Как капитализацията променя дохода?
При капитализация начислената лихва периодично се добавя към салдото и след това също носи лихва. Калкулаторът поддържа начисляване на падеж, месечно, тримесечно и годишно, но банковият договор може да използва точни дати, дневна база и различно закръгляне.
Облага ли се лихвата по банков депозит?
НАП посочва като необлагаеми за местни физически лица доходите от лихви по влогове в банки и банкови клонове, установени в ЕС или ЕИП. Други продукти, държави и получатели може да имат различен режим, затова ставката е видима и редактируема, а калкулаторът не прави правна квалификация.
Поотделно ли се гарантират няколко депозита в една банка?
Не. Основното покритие на ФГВБ до 100 000 евро се отнася общо за един вложител в една банка, независимо от броя на сметките. Затова инструментът има поле за други допустими салда в същата банка и сравнява общата сума с прага.
Какво става при предсрочно прекратяване на депозита?
Резултатът зависи от договора. Възможно е лихвата да бъде намалена или занулена, да има такса или да се изисква предизвестие. Този калкулатор моделира договорения падеж и не прогнозира автоматично сумата при предсрочно теглене.