Картови плащания в България през 2026 г.: брой и стойност
През второто тримесечие на 2026 г. БНБ отчита 201,1 млн. наредени картови плащания на стойност 7,8 млрд. евро. През първото тримесечие те са 185,5 млн. на стойност 7,3 млрд. евро. В тази статия сравняваме само двете налични тримесечия за 2026 г. и показваме какво може и какво не може да се изведе от таблицата. Данните се отнасят за операции, а не за уникални хора, брой притежавани карти или разход на средно домакинство.
Картовата статистика лесно се превръща в преувеличена новина. Повече плащания не означават непременно, че хората са купили повече стоки в реално изражение. Операциите може да се увеличат заради сезон, различна стойност на отделната покупка, повече използване на карта вместо кеш или промяна в каналите. Официалният файл не отделя тези причини. Полезният прочит е да наблюдаваме паралелно брой, стойност и начин на иницииране, като запазим границите на всяка категория.
Най-важното накратко
- Броят на наредените картови плащания расте от 185,5 млн. през I тримесечие до 201,1 млн. през II тримесечие: плюс 15,6 млн., или около 8,4% по публикуваните закръглени стойности.
- Публикуваната им стойност се променя от 7,3 на 7,8 млрд. евро: плюс 0,5 млрд. евро, или приблизително 6,8%.
- Електронно инициираните картови операции на физическо устройство нарастват от 135,7 до 149,1 млн., а тези от разстояние от 49,8 до 51,6 млн.
- Разликата между физическо устройство и операция от разстояние описва начина на иницииране, не доказва колко са онлайн покупките.
- Съотношението стойност към брой дава приблизителна сума на операция, но не е официална медиана и е чувствително към закръглянето в източника.
Картовите плащания през първите две тримесечия
| Показател | I трим. 2026 | II трим. 2026 | Промяна |
|---|---|---|---|
| Картови плащания, брой | 185,5 млн. | 201,1 млн. | +15,6 млн. |
| Картови плащания, стойност | 7,3 млрд. евро | 7,8 млрд. евро | +0,5 млрд. евро |
| В България, брой | 143,5 млн. | 156,0 млн. | +12,5 млн. |
| Към други държави, брой | 42,0 млн. | 45,1 млн. | +3,1 млн. |
| На физическо устройство, брой | 135,7 млн. | 149,1 млн. | +13,4 млн. |
| От разстояние, брой | 49,8 млн. | 51,6 млн. | +1,8 млн. |
Броят се покачва по-бързо от стойността. По двата публикувани реда получаваме приблизително 8,4% ръст на броя и 6,8% ръст на сумата. Разликата не доказва, че отделните продукти са поевтинели или че потребителят съзнателно разделя плащанията си. Сравнението е между общи номинални величини за два различни периода, без корекция за цени, календарни ефекти или състав на покупките. То е добър въпрос за допълнително изследване, но само по себе си не е обяснение.
При четене на таблицата е важно да не прибавяме шестте реда. Редовете за операции в България и към други държави разпределят общия брой по географска посока. Редовете за физическо устройство и от разстояние описват подгрупи на електронно инициираните операции. Една операция може да присъства едновременно в реда за общ брой, в географски ред и в ред за начин на иницииране. Сумирането им би броило едно и също плащане повече от веднъж.
На място и от разстояние: какво се промени
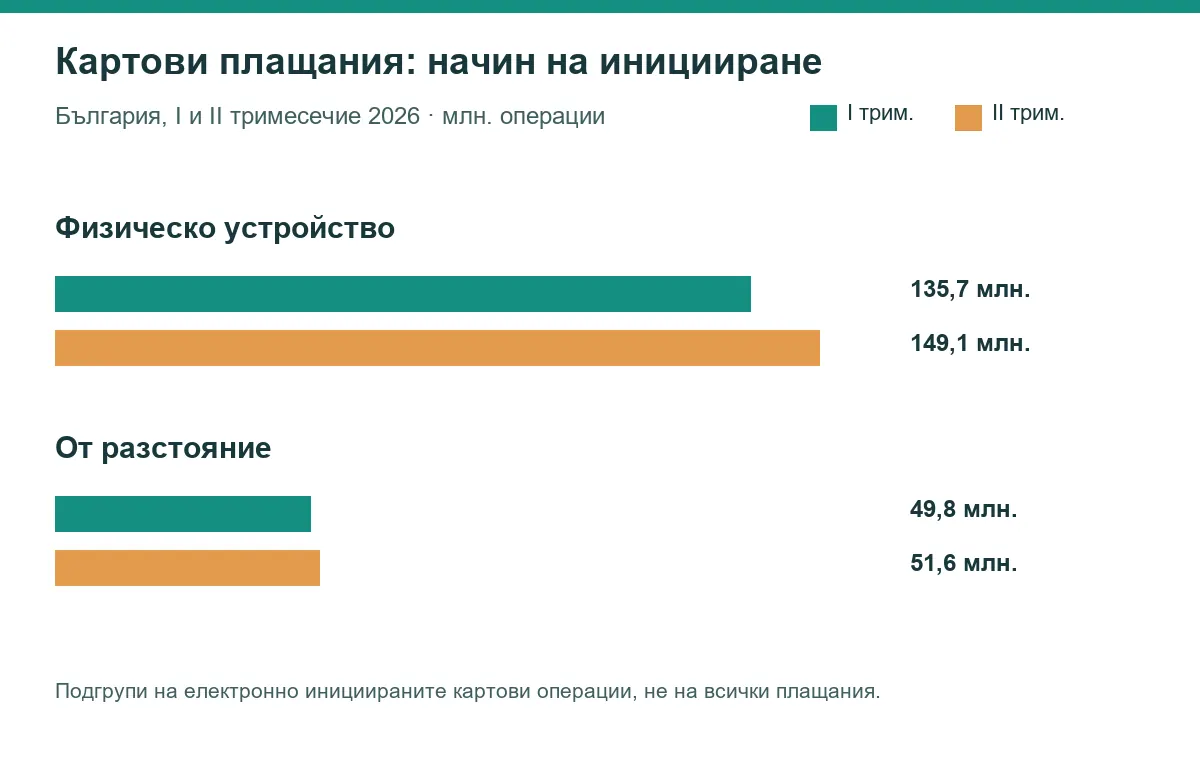
Чрез физическо устройство БНБ отчита 135,7 млн. плащания през първото и 149,1 млн. през второто тримесечие. Нашата разлика е 13,4 млн. операции, или около 9,9%. Плащанията от разстояние се повишават от 49,8 на 51,6 млн.: разлика 1,8 млн., или около 3,6%. И двете групи се увеличават като брой. Но по-бързото нарастване на плащанията на физическо устройство означава, че относителният дял на отдалечените операции в тази конкретна подгрупа намалява.
През първото тримесечие отдалечените операции са приблизително 26,8% от електронно инициираните картови плащания по брой: 49,8 делено на 185,5. През второто те са около 25,7%: 51,6 делено на 200,7. Разликата е приблизително минус 1,1 процентни пункта. Това не е спад в абсолютния брой отдалечени плащания: техният брой всъщност се покачва. Така едновременно могат да бъдат верни две на пръв поглед противоположни твърдения. Дялът намалява, защото другата подгрупа расте по-бързо.
Не наричаме механично всички отдалечени операции „онлайн пазаруване“. Платежната категория описва начина, по който е инициирано плащането, а не непременно вида стока, магазина или поведението на купувача. Също така редът за електронно инициирани картови плащания е 200,7 млн. през второто тримесечие, докато общият ред е 201,1 млн. Разликата от 0,4 млн. по публикуваните закръглени числа не трябва да се разпределя произволно между физическо устройство и от разстояние. В изходния файл това са различни редове с различен обхват.
Плащания в България и към други държави
| Посока | Брой I трим. | Брой II трим. | Стойност I трим. | Стойност II трим. |
|---|---|---|---|---|
| В България | 143,5 млн. | 156,0 млн. | 4,6 млрд. евро | 5,1 млрд. евро |
| Към други държави | 42,0 млн. | 45,1 млн. | 2,7 млрд. евро | 2,7 млрд. евро |
| Общо | 185,5 млн. | 201,1 млн. | 7,3 млрд. евро | 7,8 млрд. евро |
Операциите в България се увеличават от 143,5 на 156,0 млн., или с 12,5 млн. Това е приблизително 8,7% по закръглените данни. Към други държави броят расте от 42,0 на 45,1 млн., или с 3,1 млн. и приблизително 7,4%. Двата реда се събират до общия брой и за двете тримесечия, но това е географска класификация на наредените картови плащания, не статистика за туристи или за покупки от чуждестранни интернет магазини. Трансграничната операция не е автоматично личен разход за пътуване.
По стойност вътрешните плащания са 4,6 млрд. евро през първото и 5,1 млрд. евро през второто тримесечие: ръст с публикувани 0,5 млрд. евро. За операциите към други държави БНБ показва 2,7 млрд. евро и през двата периода. Това означава единствено, че стойността е една и съща на нивото на публикуваното закръгляне. Не означава, че няма никаква промяна до последното евро. Извод за точно нулев ръст би бил неоправдан без по-детайлни първични числа.
Съпоставката по брой и стойност може да се използва за проверка на мащаба, но не за изчисляване на индивидуално поведение. Например 45,1 млн. операции към други държави не са 45,1 млн. пътуващи българи и не са 45,1 млн. различни карти. Един човек може да направи многократни плащания; една карта също може да се използва многократно. Статистиката не съдържа броя на уникалните платци в този ред.
Оригинален анализ на Смятай: наши изчисления
| Изчисление | Резултат | Формула и смисъл |
|---|---|---|
| Ръст на броя картови плащания | +8,4% | (201,1 / 185,5 – 1) × 100 |
| Ръст на стойността | +6,8% | (7,8 / 7,3 – 1) × 100 |
| Ръст на броя чрез устройство | +9,9% | (149,1 / 135,7 – 1) × 100 |
| Ръст на броя от разстояние | +3,6% | (51,6 / 49,8 – 1) × 100 |
| Дял от разстояние сред електронно инициираните | 26,8% → 25,7% | 49,8 / 185,5; 51,6 / 200,7 |
| Приблизителна сума на операция | 39,35 → 38,79 евро | (стойност в млрд. / брой в млн.) × 1000 |
За сумата на операция използваме проста аритметична стъпка: 7,3 млрд. евро, разделени на 185,5 млн. плащания, дават около 39,35 евро през първото тримесечие. За второто съответните 7,8 млрд. и 201,1 млн. дават около 38,79 евро. Това е съотношение на два публикувани агрегата, не наблюдавана средна от микроданни. То не казва каква е типичната покупка, защото големите операции могат да влияят силно върху средната стойност. Освен това двете входни величини са закръглени, така че вторият знак след десетичната запетая създава привидна точност.
Приблизителният спад на това съотношение е около 1,4%, но не го представяме като промяна на цените. Ако малките по сума плащания стават по-чести, средната сума може да намалее дори когато цените на конкретни продукти се покачват. Обратното също е възможно при промяна на смесицата от плащания. Без данни за видове покупки, реални цени и разпределение на отделните суми не може да се отдели ценови ефект от промяна на поведението.
Сравнението на дяловете има друга важна особеност. През второто тримесечие знаменателят за канала е 200,7 млн. електронно инициирани операции, не 201,1 млн. общи картови плащания. Използването на общия ред би дало друга стойност и би променило определението на показателя. Възпроизводимият анализ трябва да записва не само числителя, но и кой точно ред от таблицата стои в знаменателя. Това е причината изчисленията ни да са отделен набор с източникови редове и формули.
Защо картовите плащания не са същото като кредитните преводи
В същата тримесечна таблица БНБ отчита и кредитни преводи: 68,7 млн. на стойност 172,0 млрд. евро през първото и 72,3 млн. на стойност 174,8 млрд. евро през второто тримесечие. Тези числа са много по-големи по стойност от картовите плащания, но инструментът е различен. Сравнението не означава, че потребителите харчат повече чрез превод, отколкото с карта. В преводите попадат различни видове плащания, включително големи суми, а статистическите редове не представят само потребителски покупки.
И при електронните пари има отделен ред: 7,0 млн. операции през първото и 7,3 млн. през второто тримесечие. Той не е допълнителен вид картово плащане, който можем да слеем с картите, за да получим общ брой уникални покупки. Платежните инструменти и класификациите се различават. Ако целта е бюджет на домакинство, по-полезно е собствените трансакции да се разделят по категории разходи, а не националният брой операции да се приема за ориентир за личен бюджет.
Как да използвате тези данни на практика
За малък търговец покачването на броя картови плащания е контекст за значението на приемането на карти, но не е прогноза за неговите обороти. Местоположение, продуктова категория, цени, клиентски поток и условия по договора с обслужващата банка имат по-пряко значение. Най-разумното приложение е да следи собствените си операции по месеци: брой, обща стойност, възстановени плащания, такси и средна сума на операция. Националната статистика може да помогне да не се бърка общ пазарен сигнал с местен проблем, но не да замести вътрешните отчети.
За потребител данните са полезни като обяснение на мащаба на картовите плащания, не като аргумент за конкретна банкова карта или продукт. Личните разходи зависят от условията за сметка, превалутиране, теглене и кредитен лимит, ако картата е кредитна. Кварталната таблица на БНБ обединява дебитни и кредитни карти и не дава отделен дял на кредитните плащания в използваните тук редове. Поради това не използваме 201,1 млн. за извод колко хора живеят на кредит или какво е тяхното задължение.
При бюджет на фирма или домакинство сравнявайте реалните банкови тарифи с честотата на собствените си операции. Една и съща национална тенденция може да означава различен разход за двама клиенти заради различен пакет услуги, държава на получателя, валута и начин на плащане. Националната статистика обяснява кои групи операции растат, но не съдържа тарифите на банките. Поради това не пресмятаме такса за картово плащане по стойността на целия пазар и не извеждаме такса от средната сума на операция.
Методология и ограничения
Източникът е файлът „Основни показатели от статистика на плащанията за България“, публикуван от БНБ, лист „Тримесечни данни“. Използвахме колоните за първото и второто тримесечие на 2026 г. Броят е в милиони операции, стойността е в милиарди евро. Запазихме публикуваните числа с един знак след десетичната запетая и изчислихме разлики, процентни изменения, дялове и съотношение стойност към брой. Проверихме, че вътрешните плюс трансграничните операции възстановяват общия брой, а двете канални подгрупи възстановяват електронно инициирания ред. Не пренасяме исторически колони в изводите за текущата година.
Възможни са ревизии на статистиката. В самия работен файл е посочена актуализация от 11 септември 2026 г., а нашата проверка е от 30 септември 2026 г. При следваща версия трябва отново да се извлекат точните колони, да се проверят изходните редове, да се преизчислят всички разлики и да се обновят таблицата и графиката. Само смяна на датата в началото на статията не би била достатъчна. Съхраняваме копие на входния файл, контролната му сума и отделен набор с формули и резултати за редакционна проверка.
Съпоставката на две последователни тримесечия не е сезонно изгладена серия. Затова не твърдим, че посоката ще продължи до края на годината и не представяме тримесечния ръст като годишен. Данните са агрегирани и закръглени; малки разлики в стойностите могат да изчезнат при публикуване с един знак. Показателят за приблизителна сума на операция е наш, не официален показател на БНБ, и не следва да се използва за оценка на индивидуални покупки. Това е най-важното ограничение, ако числата се цитират извън тази статия.
Често задавани въпроси
Колко картови плащания са отчетени през II тримесечие на 2026 г.?
БНБ отчита 201,1 млн. наредени картови плащания на стойност 7,8 млрд. евро. Това са операции, не уникални платци. Показателят включва плащания с дебитни и кредитни карти според обхвата на тримесечната таблица.
Повече картови плащания означава ли повече онлайн покупки?
Не непременно. И операциите на физическо устройство, и тези от разстояние се увеличават по брой. Статистическата категория „от разстояние“ описва канал на иницииране, но сама по себе си не дава брой онлайн поръчки, видове стоки или уникални купувачи.
Може ли от тези числа да се изчисли средният разход на човек?
Не. В таблицата няма брой уникални ползватели на карти, а един човек може да извърши много операции. Делението на общата стойност на броя операции дава приблизителна сума на операция, не разход на човек или домакинство.
Източници и проверка на данните
- БНБ: статистика на плащанията за България — официална страница, обхват и връзка към основните показатели.
- БНБ: основни показатели, XLSX — лист „Тримесечни данни“, колони I и II тримесечие 2026 г.; източник на всички числови стойности.
Автор: Иво Георгиев. Последна проверка: 30 септември 2026 г.