Разходи за труд 2026: как се променят по сектори
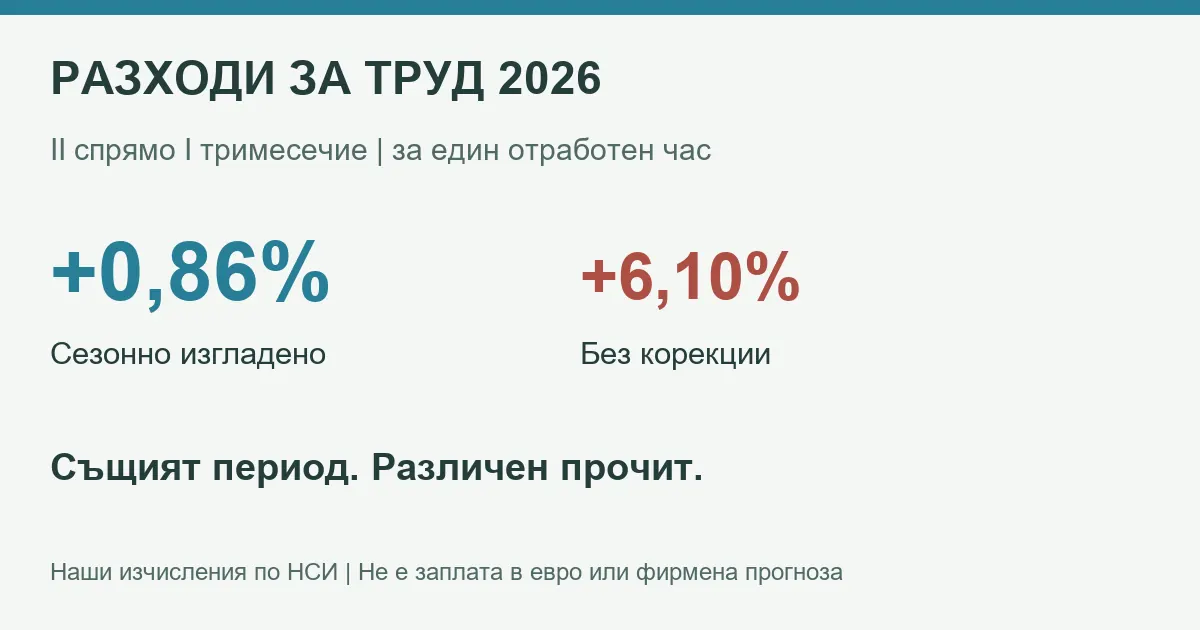
Как се променят разходите за труд през 2026 г., ако сравним последователните тримесечия? По наши изчисления общият сезонно изгладен индекс за един отработен час е с 0,86% по-висок през април–юни спрямо януари–март. Същото сравнение без корекции дава 6,10%. Това не са две конкурентни оценки на заплатата, а различни версии на статистиката, предназначени за различен прочит.
Използваме последните подробни данни на НСИ за второто тримесечие, публикувани на 23 септември 2026 г. Сравненията в анализа използват само първото и второто тримесечие на 2026 г. Добавяме таблица за всички 18 отделни икономически сектора, четири собствени показателя и пример как промяна в разхода за час се отразява на фиксиран бюджет. Не изчисляваме средна заплата в евро и не обещаваме, че националният процент ще бъде повторен във всяка фирма.
Какво измерват разходите на работодателите за труд
Показателят проследява разходите за един действително отработен час на наетите по трудово или служебно правоотношение. Той е различен от общия месечен фонд за заплати и от сумата, която работникът получава по банковата си сметка. За работодателя има разходи извън начисленото възнаграждение, а при почасова мярка значение има и колко часа са действително отработени. Една и съща месечна сума, разпределена върху различен брой часове, може да даде различен разход за час.
В определението на НСИ общият разход включва средства за работна заплата, социални и здравни осигуровки за сметка на работодателя, обезщетения, социални разходи и надбавки и данък върху социалните разходи. Компонентът „разходи за възнаграждения“ не е просто чиста заплата: той включва и определени социални разходи и надбавки. Другите разходи имат отделен обхват. В тази статия анализираме общия индекс, а не изчисляваме размера на конкретно задължение по закон.
Статистическият обхват е от сектор B до сектор S по КИД–2008. Той не включва цялата икономика без изключение: например селското стопанство не е сред използваните редове. Затова думата „общо“ по-долу означава общо за обхвата на този индекс. Данните са национални и не дават отделна почасова цена за всяка професия, град, длъжност или работодател. Самостоятелно заетите лица също не трябва автоматично да се добавят към показател, отнасящ се до наети лица.
Защо една и съща статистика дава различни проценти
НСИ публикува неизгладени, календарно изгладени и сезонно изгладени стойности. Неизгладената серия запазва наблюдаваното движение без тези корекции. Календарната корекция отчита особености на работните дни и календара. Сезонното изглаждане допълнително премахва оцененото влияние на повтарящите се сезонни фактори. Когато въпросът е как се различават две последователни тримесечия, сезонно изгладената версия е подходящата отправна точка за сравнение на движението отвъд тези повтарящи се ефекти.
| Версия на общия индекс | I тримесечие | II тримесечие | II спрямо I, % |
|---|---|---|---|
| Без корекции | 188,6 | 200,1 | 6,10 |
| Календарно изгладен | 187,8 | 199,5 | 6,23 |
| Сезонно изгладен | 198,5 | 200,2 | 0,86 |
Изчислението е еднакво във всеки ред: делим индекса за второто тримесечие на индекса за първото, изваждаме единица и умножаваме по сто. Не изваждаме просто двете индексни нива и не наричаме разликата процентен ръст. Например промяна от 198,5 до 200,2 е увеличение с 1,7 индексни пункта, но относителното изменение е около 0,86%. Индексният пункт, процентът и процентният пункт служат за различни операции.
Корекциите не правят реалната ведомост на фирмата по-малка и не променят платените суми. Те променят статистическия начин за сравнение на периодите. Затова бюджетът се прави с реални договори, часове и разходи, а изгладеният индекс дава контекст. Не е правилно да използвате първото тримесечие от неизгладената серия и второто от сезонно изгладената. Така получената дроб би смесила два различни обхвата на корекцията.
Оригинален анализ на Смятай
Нашият въпрос е колко се променя изводът при избор на статистическа версия и как тази разлика може да повлияе на бюджетен прочит. Изчисляваме разликата между неизгладеното и сезонно изгладеното тримесечно изменение за общия ред и за образованието. Добавяме разстоянието между най-високото и най-ниското секторно изменение и условната загуба на часови капацитет при непроменен бюджет. Последният показател е сценарий, а не наблюдение за съкратени работни часове.
| Наш показател | Резултат | Как да се чете |
|---|---|---|
| Без корекции минус сезонно изгладено: общо | 5,24 пр.п. | Разлика между две версии за еднакъв период |
| Без корекции минус сезонно изгладено: образование | 17,23 пр.п. | Чувствителност на секторния извод към корекциите |
| Най-високо минус най-ниско сезонно изменение | 14,49 пр.п. | Разстояние между добивната промишленост и държавното управление |
| Намаление на часовете при фиксиран бюджет | 0,85% | Условно: разходът за час се променя като общия изгладен индекс |
За общия ред разликата между двете изменения е 5,24 процентни пункта. Това не е точна причинна оценка колко от разхода е „предизвикан от сезонността“. Разликата включва действието на използваните календарни и сезонни корекции и зависи от модела и публикуваната версия на данните. Ползата е диагностична: показва колко различен става изводът, ако бюджетен коментар използва суровото тримесечно сравнение като чиста мярка за текущ натиск.
Разстоянието между крайностите е 14,49 процентни пункта. Най-високото сезонно изменение е при добивната промишленост, а най-ниското при държавното управление. Това не е разлика в заплатите между двата сектора и не е сравнение на цената на един работник. Всеки сектор се сравнява със собственото си първо тримесечие. За сравнение на абсолютни разходи в евро е необходим друг набор, който съдържа такива стойности в съвместим обхват.
Всички 18 сектора: общият резултат не е универсална промяна

| Код и икономическа дейност | Сезонен индекс I тр. | Сезонен индекс II тр. | II спрямо I, % |
|---|---|---|---|
| B: Добивна промишленост | 181,7 | 198,7 | 9,36 |
| L: Операции с недвижими имоти | 179,5 | 186,9 | 4,12 |
| S: Други дейности | 212,9 | 221,1 | 3,85 |
| E: Доставяне на води; Канализационни услуги, управление на отпадъци и възстановяване | 185,8 | 192,6 | 3,66 |
| G: Търговия; ремонт на автомобили и мотоциклети | 199,3 | 205,0 | 2,86 |
| H: Транспорт, складиране и пощи | 199,0 | 203,7 | 2,36 |
| N: Административни и спомагателни дейности | 218,9 | 222,8 | 1,78 |
| K: Финансови и застрахователни дейности | 180,4 | 183,2 | 1,55 |
| C: Преработваща промишленост | 206,2 | 209,2 | 1,45 |
| M: Професионални дейности и научни изследвания | 194,7 | 197,0 | 1,18 |
| R: Култура, спорт и развлечения | 224,6 | 227,1 | 1,11 |
| J: Създаване и разпространение на информация и творчески продукти; далекосъобщения | 182,2 | 184,2 | 1,10 |
| I: Хотелиерство и ресторантьорство | 218,0 | 219,8 | 0,83 |
| Q: Хуманно здравеопазване и социална работа | 182,1 | 182,8 | 0,38 |
| D: Производство и разпределение на електрическа и топлинна енергия и на газообразни горива | 188,3 | 186,7 | -0,85 |
| F: Строителство | 214,6 | 212,2 | -1,12 |
| P: Образование | 204,2 | 201,9 | -1,13 |
| O: Държавно управление | 210,4 | 199,6 | -5,13 |
При 14 сектора индексът е по-висок, а при четири е по-нисък. Това е броене на секторни редове, не дял на работниците или на разходите. Един голям сектор и един малък сектор получават по един ред, затова от това броене не може да се заключи каква част от наетите са засегнати. Не изчисляваме общия индекс като проста средна на 18-те процента. Официалният агрегат използва собствена методика и тегла.
Отрицателните сезонни изменения са при енергията и газа, строителството, държавното управление и образованието. Те не доказват намаление на договорената заплата на всеки служител. Влияние могат да имат съставът на наетите, отработеното време и разходните компоненти, но използваните два индексни реда не позволяват да разпределим причините. Секторен спад на почасовия общ разход може да съществува едновременно с увеличение на някои индивидуални възнаграждения.
За индустрията общото сезонно изменение е 1,79%, а за групата услуги G–N е 1,90%. Тук „услуги“ не означава всички сектори, които в ежедневния език наричаме услуги: държавното управление, образованието и здравеопазването са извън този конкретен агрегат G–N. Запазването на кодовия обхват е по-важно от удобното кратко име, когато сравнявате данните с други статистики.
Контрастът при образованието: промяна на знака
Образованието показва особено силно защо версията на реда има значение. Без корекции индексите са 157,1 и 182,4, което дава 16,10% увеличение между тримесечията. Сезонно изгладените нива са 204,2 и 201,9, което дава -1,13%. Разликата е 17,23 процентни пункта и знакът се променя. Това не е грешка в делението и не означава, че едната серия е фиктивна.
Различният резултат показва, че кратък период с ясно изразени календарни и сезонни особености изисква внимателен прочит. Не приписваме разликата на конкретна премия, политика или промяна в учебния календар, защото нямаме такава причинна разбивка. Не извеждаме от нея заплатата на учител или възнаграждението в определено училище. Читателят може да използва контраста като проверка на начина, по който е формулирано твърдение за „ръст спрямо предходното тримесечие“.
Ако искате да сравните реалния разход на собствена организация между тези периоди, запазете еднакъв набор от компоненти и еднакво определение за отработен час. Отбележете промени в персонала и еднократни плащания. Представете отделно общата сума и разхода за час. Само една от двете величини може да скрие важна промяна: по-малко часове при същата сума повишават почасовия разход, без непременно да е увеличен общият бюджет.
Бюджетен пример: същите часове или същата сума
Следващият пример е условен и не представя наблюдавана фирма. Приемаме бюджет 10 000 евро и общ работодателски разход 10 евро за отработен час. Това позволява 1000 часа. После допускаме, само за сценария, че почасовият разход се променя със същото отношение като общия сезонно изгладен индекс. Няма промяна в качеството, производителността или видовете задачи; няма допълнителни постоянни разходи извън зададената сума.
| Условен вариант | Разход за час, евро | Часове | Общ разход, евро |
|---|---|---|---|
| Начален бюджет | 10,0000 | 1000,00 | 10 000,00 |
| Същите 1000 часа при новото отношение | 10,0856 | 1000,00 | 10 085,64 |
| Същият бюджет 10 000 евро | 10,0856 | 991,51 | 10 000,00 |
Ако запазим 1000 часа, разходът става 10 085,64 евро, или с 85,64 евро повече. Ако запазим сумата 10 000 евро, възможните часове стават 991,51, или с 0,85% по-малко. Процентът на загубените часове не е точно същият като процента на увеличения разход за час, защото връзката е обратна. При фиксиран бюджет часовете се делят на новия разход, не се намаляват механично със същия процент.
Този сценарий не е препоръка за намаляване на персонал или работно време. Той показва кои условия не могат да останат едновременно непроменени в простия модел. Реален работодател може да промени организацията, цената на услугата, обема работа или други разходи, но индексът не избира вместо него. Ако прилагате подобна сметка, първо заменете условните 10 евро с действителния общ разход за сравним час, а националното отношение с обоснован сценарий за вашия бизнес.
Практична проверка на разходите за екип
Започнете с действително отработените часове, а не само с календарните работни дни. Разграничете времето за клиентска задача от подготовката, организацията и други дейности, когато правите цена на услуга. Не представяйте платения, но нефактуриран труд като безплатен. За общото вложено време използвайте калкулатора за човекочасове. Той помага да разделите броя хора, часовете и календарния срок, без да заменя трудовата или счетоводната документация.
След това отделете работодателския разход от продажната часова ставка. Между тях могат да стоят други разходи, неплатено от клиента време, риск и планиран резултат. Калкулаторът за цена на часова ставка позволява да направите сценарий с ваши допускания. Не копирайте индексното ниво 200,2 като цена в евро и не увеличавайте автоматично оферта с националния процент, без да проверите реалната си разходна структура.
- Проверете дали сравнявате обща сума, почасов разход или продажна ставка.
- Използвайте еднакъв разходен обхват и еднакво определение за час в двата периода.
- Отделете еднократните плащания и промените в състава на екипа.
- Назовете версията на индекса: без корекции, календарна или сезонна.
- Проверете едновременно вариант с фиксирани часове и вариант с фиксиран бюджет.
Методология и ограничения
Запазваме 21 реда: общия индекс, индустрия B–E, услуги G–N и 18-те отделни сектора B–S. За всеки има по две нива за 2026 г. в три версии, общо 126 стойности. Допълнително пазим 21 официални сезонни изменения за второто спрямо първото тримесечие като независима проверка. Не използваме проценти, сравняващи с предходна година. Базата 2020 = 100 е определение на индексната скала, а не включено по-старо наблюдение в собствените ни сравнения.
Измененията се пресмятат от публикуваните нива с една десетична позиция. Поради закръглянето могат леко да се различават от официалния процент, изчислен от незакръглени данни. Например при някои сектори различие от няколко стотни може да промени последната десета. Затова проверката допуска границите на закръгляне на двете нива и на официалния процент. Двете десетични позиции в нашите таблици служат за проверка на сметката, не за обещание за такава точност на измерването.
Разликата на две изменения е в процентни пункта; индексният размах не е заплатна разлика. Условният часови капацитет е обратно пропорционален на разхода за час при непроменен бюджет. Не добавяме секторните индекси и не смесваме общите редове с техните съставни сектори. Не измерваме производителност, брой работни места, индивидуална заплата, регионален разход или промяна в нормативни ставки. За тези въпроси са нужни други данни и отделни определения.
Стойностите са предварителни и могат да се ревизират, включително сезонно изгладените нива за първото тримесечие. Използваме една и съща последна версия за двата периода. Следващата публикация за третото тримесечие е планирана за 22 декември 2026 г.; при ревизия трябва да се обновят данните, всички формули и изображенията едновременно. Анализът е описателен и не доказва причинен ефект на закон, бюджетна мярка или управленско решение.
Източници и проверка на данните
- НСИ: индекс на общите разходи на работодателите за труд. Подробни нива за първото и второто тримесечие на 2026 г., трите версии, методология и календар.
- НСИ: индекс на разходите за труд за второто тримесечие на 2026 г.. Публикувано на 23 септември; използвано за определенията и независима проверка на календарно изгладените нива.
Последна проверка: 26 септември 2026 г. Собствените изчисления и статистическите изображения са на Смятай по публични данни на НСИ. Бюджетният пример е условен; материалът не е индивидуална трудовоправна, счетоводна или инвестиционна консултация.