Кредитите на домакинствата през 2026 г. по размер: брой и салда
Когато се говори за кредити на домакинствата през 2026 г., общата сума не отговаря на най-практичния въпрос: как са разпределени задълженията между малки и големи кредити? Банковият портфейл може да расте чувствително, докато броят на отчетените кредити почти не се променя. В този случай заглавие само за общия ръст скрива движението вътре в отделните размерни групи.
Нашият анализ на таблиците на БНБ към 30 юни 2026 г. показва силно разминаване. Кредитите над 25 000 до 250 000 евро са 10,22% от броя, но 62,90% от сумата. Обратно, кредитите до 1 000 евро представляват 48,12% от броя и само 1,20% от сумата. Това са различни знаменатели, а не противоречащи си резултати.
Период и актуалност: сравняваме 31 март и 30 юни 2026 г. Използваното тримесечно издание е публикувано на 7 август 2026 г. Към проверката на 19 октомври юни е най-новият наличен период за тези пет количествени категории. По-новите месечни общи суми не съдържат същото разпределение и не са заместител на тази таблица.
Автор: Иво Георгиев. Последна проверка: 19 октомври 2026 г. Това е статистически анализ, не индивидуална оценка на кредитоспособност, кредитна оферта или препоръка за заем.
Какво измерваме: отчетени кредити, не кредитополучатели
Навсякъде под „домакинства“ използваме съкратено наименование на отчетния сектор Домакинства и НТООД. Той не се ограничава до семейства с потребителски заем: включва и самостоятелни предприемачи, както и нетърговски организации, обслужващи домакинствата. Данните са за банкови вземания в този сектор, а не за всички задължения на гражданите към всякакви кредитори.
Измерването е моментна снимка към края на тримесечието. Сумите описват отчетения номинален размер на вземанията към съответната дата. Затова използваме „салда“ и „отчетен остатък“, а не „отпуснати през юни пари“. Разликата между две снимки може да включва отпускане, погасяване, други движения и промени в отчитането. Таблицата сама по себе си не отделя тези потоци.
Един човек може да има повече от един кредит, а секторът включва и организации. Следователно не делим броя кредити на населението и не твърдим, че даден процент българи е задлъжнял. По същата причина изразът „средно на човек“ би бил неправилен. Изчисляваме само сума на отчетените вземания, разделена на броя отчетени кредити.
Размерната група също не е предназначение на кредита. Заем над 25 000 евро не става автоматично ипотечен, нито малък кредит непременно е бърз кредит. Съчетаването на банкови потребителски, жилищни и други инструменти изисква отделно разпределение по предназначение. Тук сравняваме петте публикувани размера без да им приписваме несъществуваща разбивка по продукт.
Петте размера към юни 2026 г.
| Размер на кредита | Брой | Сума, млн. евро | Дял по брой | Дял по сума | Среден остатък, евро |
|---|---|---|---|---|---|
| До 1 000 евро | 1 388 003 | 378,527 | 48,12% | 1,20% | 272,71 |
| Над 1 000 до 25 000 евро | 1 193 689 | 8 419,616 | 41,39% | 26,69% | 7 053,44 |
| Над 25 000 до 250 000 евро | 294 676 | 19 841,381 | 10,22% | 62,90% | 67 332,87 |
| Над 250 000 до 1 млн. евро | 7 860 | 2 744,946 | 0,27% | 8,70% | 349 229,77 |
| Над 1 млн. евро | 97 | 160,423 | 0,003% | 0,51% | 1 653 845,36 |
Таблицата позволява два последователни прочита. Колоната „Дял по брой“ отговаря кои размери се срещат най-често в банковата статистика. Колоната „Дял по сума“ показва в кои групи е съсредоточен финансовият обем. Тези въпроси не са взаимозаменяеми. Много на брой малки остатъци могат да имат скромно значение за общата сума, а малка група големи кредити да носи значително салдо.
Групата над 1 000 до 25 000 евро има 41,39% от броя и 26,69% от сумата. Средният отчетен остатък в нея е 7 053,44 евро. Това средно число не доказва, че най-разпространеният кредит е точно с такъв размер: таблицата не показва отделните наблюдения вътре в интервала.
Границите се четат буквално. „Над 25 000 до 250 000“ изключва долната граница и включва горната. Последната категория е отворена нагоре, затова няма максимален размер, който можем да изведем от тази таблица. При най-малкия дял показваме три знака след десетичната запетая, за да не превърнем положителен, но малък процент в привидна нула.
Общият брой и общата сума не са получени чрез преобразуване на брой хора или чрез оценка на договорни лимити. Събираме двете валутни колони за всяка група и проверяваме резултата срещу общия ред. Това е важно при малките категории: пропускането на колоната за други валути би променило броя, средния остатък и съответните дялове.
Оригинален анализ на Смятай: къде е концентрацията
| Обединени размерни групи | Дял по брой | Дял по сума | Сума минус брой, п.п. |
|---|---|---|---|
| До 25 000 евро | 89,51% | 27,89% | -61,62 |
| Над 25 000 евро | 10,49% | 72,11% | 61,62 |
| Над 250 000 евро | 0,28% | 9,21% | 8,93 |
Кредитите до 25 000 евро са 89,51% от броя, но 27,89% от сумата. Над тази граница картината се обръща: 10,49% от броя представляват 72,11% от сумата. Така читателят вижда концентрацията, която една обща стойност или едно средно число не показват.
Разликата в последната колона не е темп на растеж и не е процент „по-скъпо“. Тя е изваждане на два дяла с различен предмет: делът от сумата минус делът от броя. Положителният резултат означава, че дадената група има по-голяма тежест във финансовия обем, отколкото в честотата на отчетените кредити. Отрицателният резултат означава обратното.
Кредитите над 250 000 евро са едва 0,28% от броя и 9,21% от сумата. Това не е доказателство, че съответният дял семейства е богат, високорисков или има ипотека. Таблицата не съдържа доход, имущество, обслужване на дълга или връзка между различните кредити на един заемател. Концентрация по кредити не означава концентрация по хора.
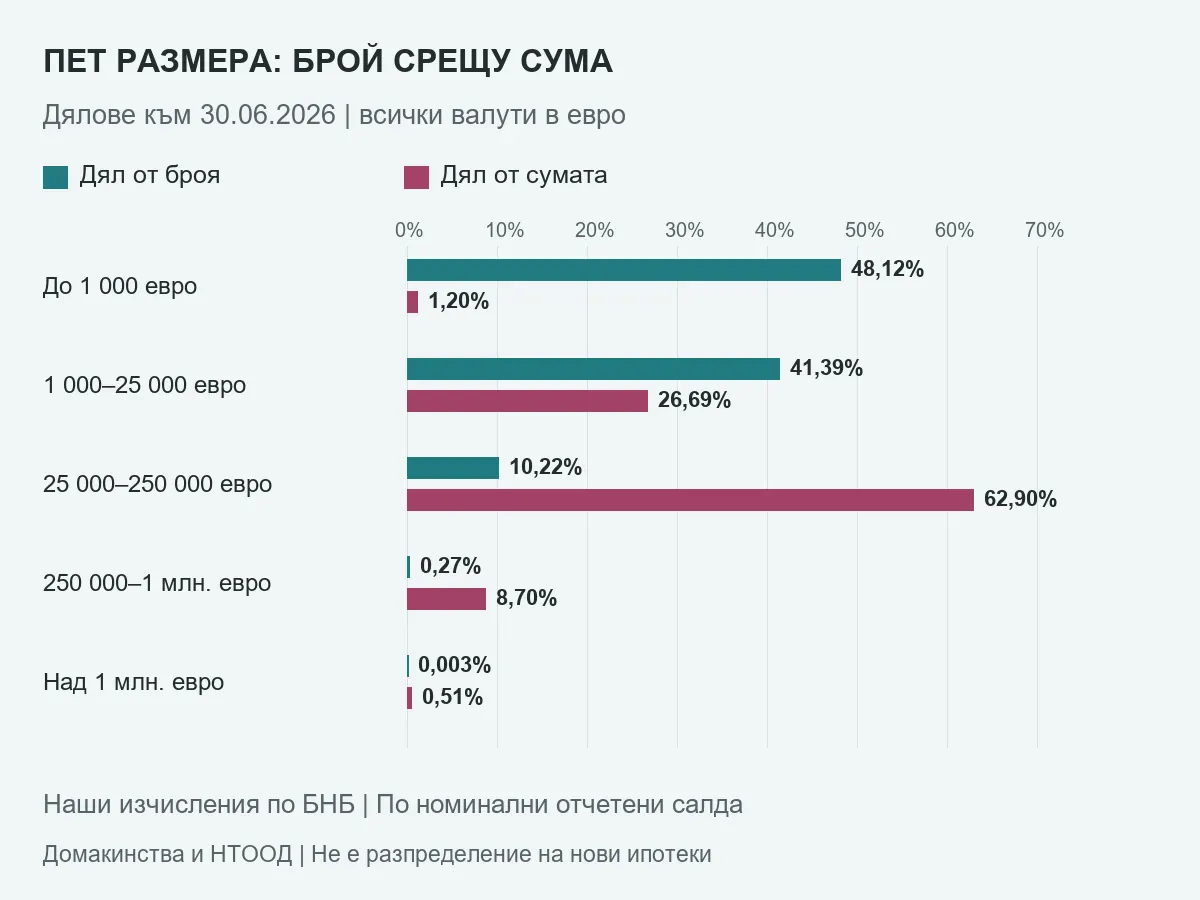
Графиката поставя двата дяла на една процентна скала, за да бъде разликата видима без пресмятане наум. Това не прави сумите и броя еднакви величини. При сравнение с друга публикация първо проверете дали графиката показва дял от общата сума или дял от всички кредити. Избирането на удобния процент без неговия знаменател може да доведе до точно противоположен извод.
Март срещу юни: кои групи движат нетната промяна
Между двете отчетни дати общият брой се увеличава с 4 790, или 0,17% по нашата сметка. Сумата нараства с 1 678,458 млн. евро, или 5,62%: съществено повече като темп от броя. Следващата таблица показва къде се появява тази нетна разлика.
| Размер | Промяна на броя | Промяна на сумата, млн. евро | Дял от нетната промяна | Промяна на дела по сума, п.п. |
|---|---|---|---|---|
| До 1 000 евро | -35 285 | -8,004 | -0,48% | -0,09 |
| Над 1 000 до 25 000 евро | 26 633 | 263,932 | 15,72% | -0,62 |
| Над 25 000 до 250 000 евро | 12 493 | 1 052,218 | 62,69% | -0,01 |
| Над 250 000 до 1 млн. евро | 930 | 334,750 | 19,94% | 0,63 |
| Над 1 млн. евро | 19 | 35,562 | 2,12% | 0,09 |
Групата над 25 000 до 250 000 евро обяснява 62,69% от нетното увеличение на общата сума. Групата над 250 000 до 1 млн. евро носи още 19,94% от него. Това е аритметично разпределение на промяната, а не доказателство коя банка е отпуснала най-много или кой вид кредит е причинил ръста.
При кредитите до 1 000 евро промяната е отрицателна и по брой, и по сума. Затова приносът им към общото положително увеличение също е отрицателен. Отрицателен принос е нормален: едни групи намаляват, докато други нарастват. Закръглените процентни приноси може да се отклонят минимално от сто процента, но сметката с незакръглените стойности се изравнява.
Делът от нетната промяна и промяната на структурния дял отговарят на различни въпроси. Първият показва каква част от общото увеличение е в групата. Вторият показва дали групата заема по-голям дял в края на периода. Салдото може да нараства, но структурният дял да намалява, ако останалата част от портфейла расте по-бързо.
Не следва да четем движението между интервалите като проследени миграции на конкретни договори. Нямаме идентификатори на отделни кредити и не можем да отделим преминаване към друга група, ново отпускане, погасяване или прекратяване на отчитането. За такъв анализ са необходими потоци или микроданни, а не само два агрегирани края на тримесечия.
Защо средният остатък зависи от състава
Средната сума за всички отчетени кредити към юни е 10 936,66 евро. Между март и юни тази средна стойност нараства с 5,44% по нашите изчисления. Това съотношение се получава от общите салда и общия брой, без да описва най-често срещания договор, медианата или средния нов жилищен заем.
За да проверим влиянието на състава, използваме втория файл на БНБ със същия отчетен период, но разбивка по вид инструмент. Отделяме овърдрафта от останалите кредити и репо-сделки. Не го приравняваме на количествената група до 1 000 евро: размер и вид са две различни класификации и наличните агрегати не дават тяхната пълна кръстосана таблица.
| Вид инструмент | Дял по брой | Дял по сума | Среден остатък, евро |
|---|---|---|---|
| Овърдрафт | 38,34% | 2,28% | 651,15 |
| Други кредити и репо-сделки | 61,66% | 97,72% | 17 331,07 |
Овърдрафтът е 38,34% от броя и 2,28% от сумата. Средният му отчетен остатък е 651,15 евро. При останалите инструменти средното е 17 331,07 евро. Разликата показва защо едно общо средно число може да бъде неподходящ ориентир за конкретен кредитен продукт.
Изваждането на овърдрафта не създава „правилната средна ипотека“. Останалата група продължава да съдържа различни продукти, срокове и предназначения. Това е проверка за чувствителност към инструменталния състав, а не алтернативна оценка за нов заем. Нямаме и основание да приписваме целия брой овърдрафти на неизползвани лимити: таблицата не предоставя такава отделна разбивка.
Как да използвате анализа при собствено кредитно решение
Полезното приложение на тези данни е да проверите дали сравнявате еднакви величини. Ако реклама или новина посочва „среден кредит“, потърсете дали това е първоначално отпусната сума, текущ остатък, жилищен продукт или всички инструменти заедно. Без това уточнение сравнението с вашата оферта няма надежден смисъл.
- Първо определете каква сума действително ви е необходима, а не какъв е средният отчетен кредит в страната.
- Сравнете общите разходи по конкретните оферти, включително ГПР, такси, застраховки и условия за промяна на лихвата.
- Проверете месечната вноска спрямо собствения бюджет и другите си задължения; броят кредити в националната статистика не измерва тази поносимост.
- Разгледайте отделно риск от спад на дохода и увеличение на разходите. Пазарният ръст сам по себе си не доказва, че нов дълг е подходящ за вас.
За аритметична проверка на конкретна сума, срок и лихва използвайте публикувания кредитен калкулатор. Въведете параметрите на собствената оферта, не средния остатък от тази статия. Резултатът е ориентировъчна сметка и не представлява банково одобрение или индивидуален финансов съвет.
За общия контекст на банковите суми, депозити и лихви вижте отделния ни преглед на кредитите и депозитите в България. Настоящият анализ отговаря на по-тесен въпрос: разпределението по размер и разминаването между брой и салдо. Не използваме по-нов месечен общ размер като знаменател за юнските категории.
Често задавани въпроси за размерите на кредитите
Може ли да се намери точната медиана? Не от тези пет групи. Кумулативният брой преминава половината в интервала над 1 000 до 25 000 евро, което позволява да локализираме медианното наблюдение само в този интервал. Точна стойност вътре в него би изисквала индивидуални наблюдения или по-подробна разбивка. Средната сума не е заместител на медианата.
Защо кредитите под 1 000 евро са толкова много? Таблицата показва броя, но не доказва причината. Отделната разбивка по вид разкрива значителен брой овърдрафти, но не показва колко от тях попадат във всяка размерна група. Затова не свързваме двата реда едно към едно и не твърдим, че всички малки кредити са овърдрафт.
Може ли да се оцени колко семейства са затруднени? Не. Размерът не измерва просрочие, доход или разход по обслужването. Дори точен брой кредитополучатели не би бил достатъчен без информация за доходите и плащанията им. Тази статистика не е основание за заключения за индивидуален риск или финансово здраве.
Защо не използваме август вместо юни? По-новата месечна парична статистика дава общи суми, но не същата тримесечна разбивка по пет размера. Ако ги смесим, дяловете вече няма да описват една моментна снимка. При следващото издание обновяваме всички категории заедно, а не само общата сума в началото на текста.
Методология и ограничения
Извличаме редовете за Домакинства и НТООД от двата работни листа за март и юни в количествения файл. За всяка група събираме колоните „EUR“ и „Other currencies“. Броят остава брой; салдата са в хиляди евро и се делят на хиляда само при представяне в милиони. За среден остатък умножаваме салдото в хиляди евро по хиляда и делим на броя.
Дял по брой = брой в групата / общ брой × 100. Дял по сума = салдо на групата / общо салдо × 100. Принос към нетната промяна = разлика на салдото в групата / разлика на общото салдо × 100. Промяната на структурния дял е юнският дял минус мартенския в процентни пунктове. Изчисляваме с незакръглените входни числа и закръгляме едва при показване.
Проверката сравнява сумите на петте групи с общия ред, общите стойности в двата файла и сборовете по вид инструмент. Това установява аритметична съгласуваност, но не е одит на отчетите на банките. Салдата в изходния файл са закръглени до хиляди евро и публикациите могат да бъдат ревизирани. Повече десетични знаци в нашите резултати не означават по-точни първични данни.
Анализът не измерва доход, платежоспособност, необслужвани кредити, нови договори или индивидуални кредитополучатели. Не правим причинни изводи и не сравняваме тези размерни групи с различна историческа класификация. Следваща планирана проверка: 9 ноември 2026 г., 12:00 ч., при изданието за септември. При ревизия ще се преизчислят и мартенската база, и юнските резултати, когато са засегнати.
Източници и проверка на данните
- БНБ: кредити по количествени категории, таблици за 2026 г. — първичните броеве и салда за петте групи.
- БНБ: кредити по вид, таблици за 2026 г. — проверка на общите стойности и разбивката за овърдрафт.
- БНБ: методологически бележки — отчетен обхват, период, видове инструменти и количествени категории.
- БНБ: тримесечно съобщение за юни 2026 г. — дата на изданието и насрочен следващ отчет.
- БНБ: индекс на тримесечните таблици — проверка за по-нов директно сравним набор.
Таблиците, графиките, обединените групи, средните остатъци и разлагането на нетната промяна са наши изчисления върху посочените първични данни. Те не са отделно публикувани оценки на БНБ и не представляват собствено проучване сред кредитополучатели.