Бързите кредити в България през 2026 г.: ръст, срокове и просрочия
Вземанията на дружествата, специализирани в кредитиране, достигат 4,274 млрд. евро към 30 юни 2026 г. Това е увеличение с 18,34% за година и с 5,19% само спрямо края на март. Сумата на необслужваните вземания също расте, но по-бавно от целия портфейл. Затова делът им намалява от 7,46% на 6,60% според нашите изчисления върху официалната таблица на Българската народна банка.
Зад общия ръст има важна промяна в структурата. Вземанията със срок над една до пет години дават малко над половината от годишното увеличение. Потребителските кредити на домакинствата вече представляват 66,21% от всички вземания в статистиката. Това очертава пазар, който не просто нараства, а се измества към по-дълги срокове.
Важно: в ежедневния език тези данни често се наричат статистика за „бързите кредити“. Точният обхват на БНБ е по-широк: дружества, специализирани в кредитиране. Числата са налични вземания към определена дата, а не стойност на всички новоотпуснати заеми през годината.
Бързи кредити в България през 2026 г.: най-важните числа
| Показател | Юни 2025 г. | Юни 2026 г. | Промяна |
|---|---|---|---|
| Общо вземания | 3,611 млрд. EUR | 4,274 млрд. EUR | +18,34% |
| До 1 година | 842,7 млн. EUR | 900,4 млн. EUR | +6,84% |
| Над 1 до 5 години | 751,7 млн. EUR | 1,084 млрд. EUR | +44,15% |
| Над 5 години | 1,748 млрд. EUR | 2,008 млрд. EUR | +14,89% |
| Необслужвани вземания | 269,3 млн. EUR | 281,9 млн. EUR | +4,65% |
| Домакинства и НТООД | 2,492 млрд. EUR | 2,895 млрд. EUR | +16,21% |
| Потребителски кредити на домакинства | 2,414 млрд. EUR | 2,830 млрд. EUR | +17,22% |
| Брой отчетни дружества | 190 | 201 | +5,79% |
Таблицата показва защо единствено числото 4,274 млрд. евро не е достатъчно. Краткосрочните вземания до една година се увеличават сравнително умерено. Най-бързо расте групата над една до пет години, която за дванадесет месеца добавя 331,9 млн. евро. Дългосрочните вземания над пет години остават най-голямата група, но техният относителен дял леко се свива.
Какво всъщност измерва БНБ?
Показателят „вземания по кредити“ е остатъкът, който кредиторите имат да получават към края на отчетния период. Той включва главници и други отчетени вземания според статистическата методология. Ако кредит от 1000 евро е отпуснат по-рано, но към 30 юни остават 600 евро за погасяване, в статистиката има остатък, а не първоначалната сума. Същевременно част от кредитите, отпуснати през периода, може вече да са изцяло погасени и да не присъстват в крайния запас.
Поради това годишното увеличение с 662,2 млн. евро не означава, че са отпуснати точно толкова нови кредити. През годината има ново кредитиране, погашения, просрочия, продажби или отписвания на вземания и промени в броя на отчетните дружества. Публикуваната таблица показва крайния резултат от всички тези движения, но не позволява да ги разделим.
Обхватът също е важен. Данните са за финансови институции, включени в съответната отчетност на БНБ, и не включват лизинговите дружества, за които има отделна статистика. Това не е пълен баланс на банковото кредитиране в България. Следователно числата не бива да се събират механично с банкови данни без проверка за еднакви дефиниции, периоди и валута.
Оригинален анализ на Смятай: шест извода зад общата сума
За да видим промяната отвъд заглавието, използвахме точните стойности в хил. евро от файла на БНБ за юни 2025 г., март 2026 г. и юни 2026 г. Изчислихме дялове, разлика в процентни пунктове, принос към годишния ръст и средна стойност на отчетно дружество. Всички резултати са възпроизводими от посочените входни данни.
| Наш показател | Резултат | Как да се чете |
|---|---|---|
| Годишен ръст на портфейла | 18,34% | Увеличение с 662,238 млн. EUR |
| Дял на необслужваните вземания | 6,60% | Спад от 7,46%, или с 0,86 процентни пункта |
| Ръст на обслужваната част | 19,44% | По-бърз от ръста на необслужваната сума |
| Принос на срока над 1 до 5 години | 50,12% | Половината от общото годишно увеличение |
| Потребителски кредити на домакинства / общо | 66,21% | Две трети от всички вземания в таблицата |
| Средни вземания на отчетно дружество | 21,26 млн. EUR | Спрямо 19,01 млн. EUR година по-рано |
1. Портфейлът расте по-бързо от броя на дружествата
Броят на отчетните дружества се увеличава от 190 на 201, или с 5,79%. Общите вземания обаче нарастват с 18,34%. Ако разделим портфейла на броя дружества, получаваме 19,01 млн. евро средно през юни 2025 г. и 21,26 млн. евро през юни 2026 г. Това е ръст от около 11,86% на дружество.
Този показател не означава, че всяко дружество има портфейл около 21 млн. евро. Пазарът може да е силно концентриран и БНБ не публикува в тази таблица разпределение по компании. Сравнението все пак е полезно: общото увеличение не се обяснява само с присъствието на единадесет допълнителни отчетни единици.
2. Половината от увеличението е в средния срок
Групата над една до пет години нараства с 331,9 млн. евро. Общото увеличение е 662,2 млн. евро. Делението на двете суми показва, че този матуритет обяснява 50,12% от годишната промяна. Делът му в целия портфейл се покачва от 20,81% на 25,36%.
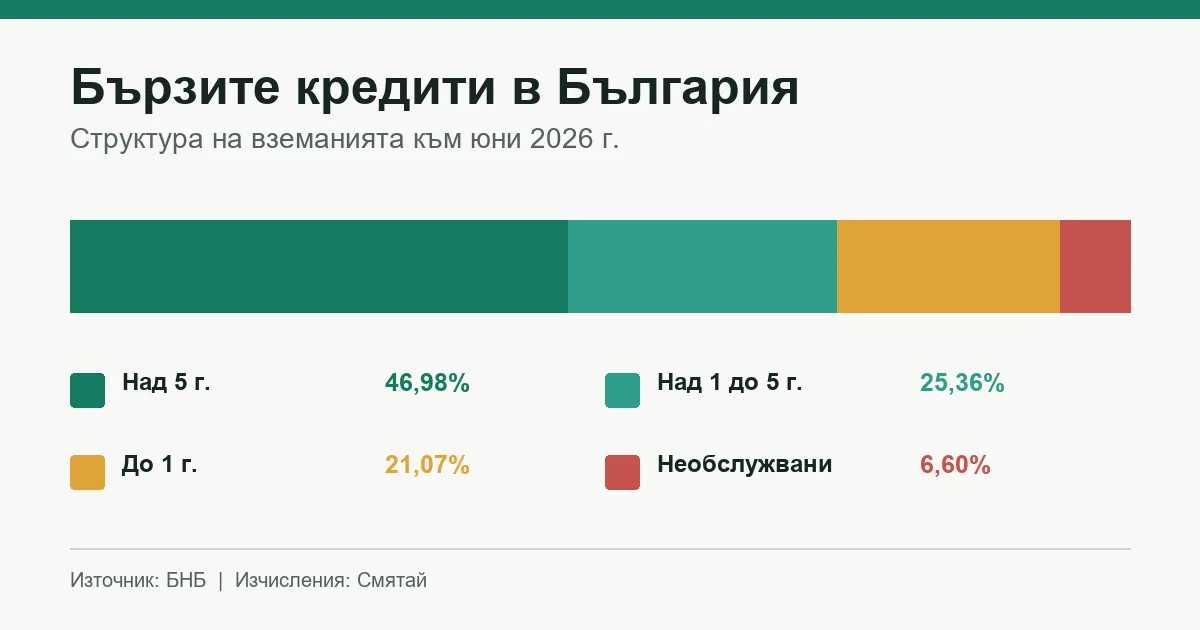
За сравнение, вземанията до една година имат дял 21,07%, а тези над пет години са 46,98%. Необслужваните вземания формират останалите 6,60%. Сумата на четирите групи е приблизително 100%; минималната разлика се дължи на закръглянето. Структурата подсказва удължаване на срока, но не разкрива причината. Тя може да е свързана с по-големи заеми, рефинансиране или различен продуктов микс. Без данни за договорите не можем да изберем едно обяснение като доказано.
3. Просрочената сума расте, но относителният ѝ дял спада
Необслужваните вземания се увеличават от 269,35 млн. евро на 281,87 млн. евро, или с 4,65%. Ако гледаме само тази сума, заключението е, че проблемният портфейл се разширява. Но общите вземания растат почти четири пъти по-бързо като процент. Така отношението необслужвани към общи вземания намалява от 7,46% на 6,60%.
Двете твърдения са едновременно верни: има с 12,52 млн. евро повече необслужвани вземания, но те заемат с 0,86 процентни пункта по-малък дял от целия портфейл. Това е добър пример защо абсолютна сума и относителен показател не трябва да се смесват. Намалението на дела е благоприятна посока на портфейлно ниво, но не означава, че финансовите затруднения на отделните длъжници са намалели или че рискът при всеки кредитор е еднакъв.
След като извадим необслужваните вземания от общата сума, обслужваната част се увеличава от приблизително 3,342 млрд. евро на 3,992 млрд. евро. Това е ръст от 19,44%, по-висок от общия ръст. Показателят е наша аналитична разлика, а не отделен официален ред на БНБ, затова не бива да се тълкува като счетоводна оценка на качеството.
4. Потребителските кредити доминират домакинския портфейл
Вземанията от домакинства и нетърговски организации, обслужващи домакинствата, са 2,895 млрд. евро. От тях 2,830 млрд. евро са отчетени като потребителски кредити. Това означава 97,72% вътре в домакинския сегмент и 66,21% спрямо всички вземания на кредитните дружества.
Двата процента имат различен знаменател и отговарят на различни въпроси. Първият показва състава на кредитите към домакинства. Вторият показва тежестта им в целия пазар, включително вземанията от предприятия, други финансови компании и нерезиденти. Когато се цитира дял без знаменател, лесно се създава погрешно впечатление.
5. Нефинансовите предприятия също увеличават дела си
Вземанията от нефинансови предприятия достигат 1,130 млрд. евро и растат с 22,43% на годишна база. Това е по-бързо от увеличението при домакинствата от 16,21%. Като дял от вземанията към резиденти предприятията се покачват от 26,11% на 27,04%, докато домакинствата се понижават от 70,47% на 69,26%.
Следователно пазарът не може да се опише единствено като потребителско кредитиране. Домакинствата са най-големият сегмент, но фирменото финансиране също допринася съществено за растежа. Това е още една причина разговорното понятие „бързи кредити“ да се използва внимателно при тълкуване на официалната статистика.
6. Средният дневен ръст е ориентир, не ново кредитиране
Ако разпределим годишната промяна от 662,238 млн. евро върху 365 дни, получаваме приблизително 1,81 млн. евро на календарен ден. Това прави мащаба по-разбираем, но показателят има строго ограничение: той е среднодневна промяна на остатъка между две дати. Не е стойност на одобрените дневно кредити и не отчита погашенията вътре в периода.
Какво означават данните за човек, който обмисля кредит?
Пазарният ръст не прави конкретната оферта нито добра, нито лоша. За потребителя решаващи са общата сума за връщане, годишният процент на разходите, погасителният график, таксите при забава и възможността бюджетът да понесе вноската. Дори малка сума може да стане скъпа, ако срокът, таксите и просрочието не са преценени предварително.
- Сравнете ГПР, а не само лихвата. ГПР включва по-широк набор от задължителни разходи и е по-подходящ за сравнение на оферти.
- Проверете общата дължима сума. Тя показва колко евро ще излязат от бюджета до края при спазване на договора.
- Направете стресов сценарий. Проверете дали вноската остава поносима при по-нисък доход или неочакван разход.
- Прочетете условията при забава. Не разчитайте само на рекламния пример или на месечната вноска.
- Не използвайте нов кратък заем за постоянно покриване на стар. Това може да скрие дефицита за кратко, но да увеличи крайната цена.
За собствен сценарий можете да използвате калкулатора за бърз кредит. Той е отделен от тази статистическа публикация и работи с въведените от вас сума, срок и разходи. За сравнение на оскъпяването използвайте ГПР калкулатора, а при стандартен погасителен план е полезен и кредитният калкулатор.
Какво не можем да заключим от тази статистика?
Таблицата не съдържа брой активни договори или брой кредитополучатели. Затова не можем да изчислим среден заем на човек. Няма разпределение по доход, възраст, област или причина за теглене на кредит. Не са публикувани средна лихва и среден ГПР на този портфейл, нито дял на кандидатурите, които са били отказани.
Не можем да кажем и как необслужваните вземания са разпределени между домакинства, предприятия и отделни срокове, защото редът е общ. Понижението на общия относителен дял не доказва подобрение във всяка подгрупа. За подобно твърдение са необходими по-подробни данни.
Накрая, статистиката не е класация на кредитори. От нея не могат да се сравняват цените, одобренията, обслужването или договорните практики на отделни компании. Ако попаднете на публикация, която извежда такива изводи само от агрегирания файл, проверете дали не смесва пазарни данни с рекламна информация.
Методология и ограничения
Изтеглихме официалния XLSX файл на БНБ и използвахме колоните за 30 юни 2025 г., 31 март 2026 г. и 30 юни 2026 г. Стойностите във файла са в хил. евро. Годишният ръст е изчислен като стойността за юни 2026 г. се раздели на стойността за юни 2025 г., след което се извади единица. Аналогично е изчислена тримесечната промяна спрямо март 2026 г.
Делът на необслужваните вземания е необслужваната сума, разделена на общите вземания за същия период. Промяната между двата дяла е в процентни пунктове, не в проценти. Приносът на групата над една до пет години е нейното увеличение, разделено на увеличението на общия портфейл. Средната стойност на дружество е общата сума, разделена на броя отчетни единици.
Изчисленията използват незакръглените стойности от таблицата, а показаните суми са закръглени за четимост. Възможни са минимални разлики спрямо пресмятане с числата, изписани в текста. Анализът описва агрегирани вземания и не е оценка на кредитоспособност, препоръка за заем или индивидуален финансов съвет.
БНБ посочва, че списъкът на отчетните единици се актуализира съобразно Регистъра на финансовите институции. Промяната от 190 на 201 дружества е една от причините да показваме и отношение на дружество, но този ориентир също е ограничен: без разпределение по размер той не може да се приема за медиана или за типична компания.
Източници и проверка на данните
- Българска народна банка: дружества, специализирани в кредитиране, юни 2026 г., публикувано на 18 август 2026 г.
- БНБ: официална XLSX таблица с вземания, активи и пасиви, използвана за собствените изчисления.
Следващата публикация на БНБ за този набор данни е планирана за 17 ноември 2026 г. и ще обхване края на септември. Тогава ще проверим дали ръстът в групата над една до пет години се запазва и дали делът на необслужваните вземания продължава да намалява.
Автор: Иво Георгиев
Проверка и изчислителна методология: екипът на Смятай
Последна проверка: 18 септември 2026 г.