
Кредитният и ипотечният калкулатор изчислява месечна анюитетна вноска, обща лихва, общо плащане и погасителен план в евро. За ипотечен кредит можете допълнително да проверите съотношението кредит/стойност на обезпечението (LTV), ориентировъчния дял на всички въведени задължения спрямо дохода (DSTI) и ефекта от по-висока лихва.
Инструментът е независима математическа проверка, а не банкова оферта. Въведете номиналния годишен лихвен процент от конкретния сценарий, а не ГПР. При плаваща лихва основният резултат приема, че въведеният процент остава непроменен за целия срок; таблицата с +1 и +2 процентни пункта показва отделни стрес сценарии, не прогноза.
Допълнителни ипотечни проверки и такси
Как се променя резултатът при по-висока лихва
| Сценарий | Лихва | Първа вноска | Промяна | Обща лихва |
|---|
Годишен погасителен преглед
| Година | Платени вноски | Лихва | Погасена главница | Остатък |
|---|
Първите 12 месеца
| Месец | Вноска | Лихва | Главница | Остатък |
|---|
Как да използвате калкулатора за ипотечен кредит
Изберете „Ипотечен кредит“ и въведете главницата, срока и номиналната годишна лихва. Ако сравнявате банково предложение, тези стойности трябва да са от един и същ пример или персонална оферта. Не комбинирайте лихвата от една банка със срок, такси или задължителни услуги от друга, защото резултатът вече няма да описва реален сценарий.
Основният резултат е редовната погасителна вноска без въведената месечна такса. Под нея се показва паричният отлив с таксата, общата лихва и сборът на плащанията. Еднократната такса не се финансира автоматично: тя се добавя към общия паричен отлив. Ако по договор таксата се удържа от отпуснатата сума или се добавя към главницата, настройте главницата така, че да отразите действителния механизъм.
Годишната таблица показва каква част от плащанията е лихва, каква част погасява главницата и какъв остатък остава след всяка година. Таблицата за първите 12 месеца помага да проверите началото на банковия план. Бутонът за CSV изтегля всички месечни редове, за да можете да ги прегледате в електронна таблица.
Как работят анюитетните вноски
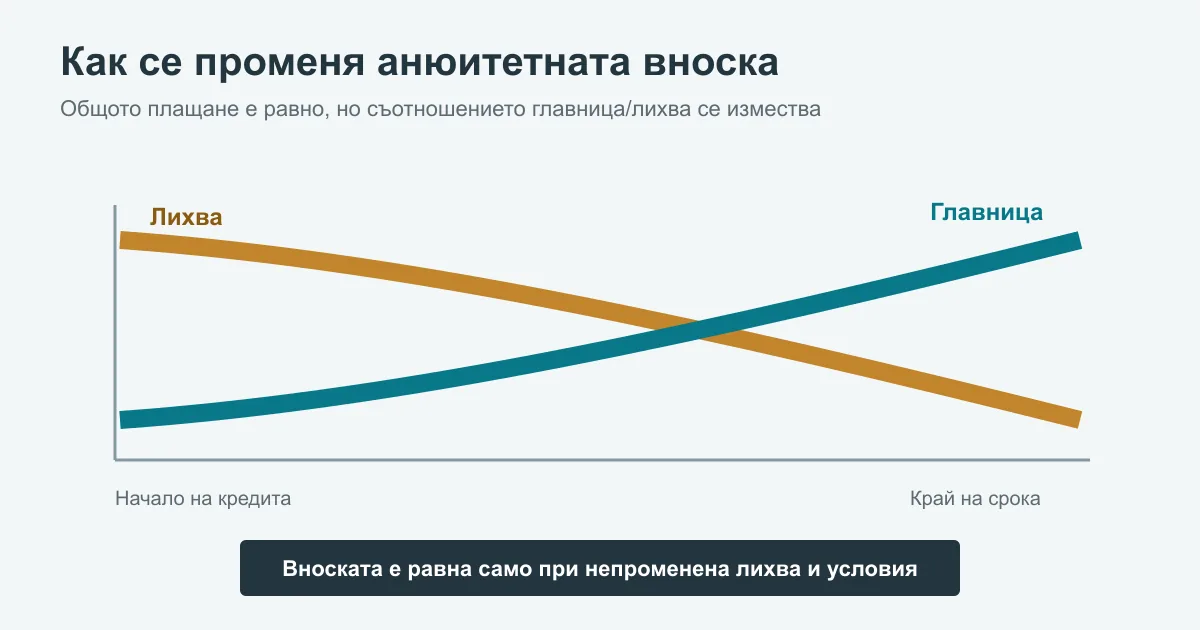
При анюитетна схема редовната вноска остава еднаква, ако главницата, лихвата, срокът и договорните правила не се променят. Вътре във вноската обаче съотношението е различно всеки месец. Лихвата се начислява върху оставащата главница, затова в началото нейният дял е по-голям. С постепенното намаляване на дълга лихвената част спада, а частта за главница нараства.
Във формулата P е главницата, r е месечната номинална лихва, а n е броят месечни вноски. Калкулаторът разделя въведения годишен процент на 12. При нулева лихва главницата се разпределя поравно за срока. Реален банков план може да използва точни календарни дни, дневна база и договорно закръгляне, затова малка разлика не означава непременно грешка.
Пример за ипотечен кредит с анюитетни вноски
При главница 150 000 евро, срок 25 години и постоянна номинална лихва 2,50% математическата анюитетна вноска е приблизително 672,93 евро. За 300 месеца общите редовни плащания са около 201 877,53 евро, а общата лихва е приблизително 51 877,53 евро. Ако добавим еднократна такса 500 евро и месечна такса 5 евро, въведените такси стават 2 000 евро за целия срок, а общият паричен отлив нараства до около 203 877,53 евро.
През първите 12 месеца в този пример се плащат приблизително 3 700,10 евро лихва и 4 375,01 евро главница. След първата година остатъкът е около 145 624,99 евро. При отделен сценарий с 3,50% вноската би била около 750,94 евро, а при 4,50% — около 833,75 евро. Това не предвижда бъдещи лихви; показва само как същата главница и срок реагират на различен постоянен процент.
Анюитетна или равноглавнична схема
Анюитетна
Редовната вноска е равна при непроменена лихва. Началното месечно натоварване обикновено е по-ниско от равноглавничната схема, но главницата се намалява по-бавно в първите години.
Равна главница
Всеки месец се погасява еднаква част от главницата. Първата вноска е най-висока, след което намалява заедно с начисляваната върху остатъка лихва.
Как да сравните
Сравнете първата вноска, общата лихва, остатъка след еднакъв период и способността на бюджета да понесе началните плащания. Не избирайте само по най-ниската първа цифра.
Номинална лихва, ГПР и общ разход
Номиналната лихва е входът за математическата вноска. ГПР има друга задача: да представи общата цена на кредита като годишен процент според приложимите правила и известните задължителни разходи. БНБ посочва ГПР като основен показател за сравнение на жилищни и ипотечни предложения, но той не трябва да се поставя в полето за номинална лихва. Ако използвате ГПР във формулата за анюитет, ще получите вноска, която не съответства на банковия погасителен план.
Освен лихвата проверете таксата за оценка, анализ или обработка, разплащателната сметка, имуществената и животозастраховката, условията за превод на доход и цената при отпадане на преференция. Местният данък, нотариалните такси, вписването на покупката и ипотеката и други разходи по сделката са отделен слой. Този калкулатор позволява обща еднократна и месечна такса, но не твърди, че изчислява официален ГПР.
LTV, DSTI и срокът на ипотеката
БНБ прилага изисквания за кредитите на домакинства, обезпечени с жилищни недвижими имоти: LTV при отпускане до 85%, DSTI до 50% и максимален матуритет до 30 години. Има ограничен регулаторен обем за отклонения, а отделна банка може да прилага по-консервативни условия. Затова тези стойности не са обещание, че кредит на самата граница ще бъде одобрен.
LTV се изчислява като кредитът се раздели на стойността на обезпечението. Важна е стойността, която кредиторът приема за целите на сделката, а тя може да се различава от обявената или договорената покупна цена. При кредит 150 000 евро и приета стойност 200 000 евро LTV е 75%. Собствените средства трябва да покрият не само разликата до цената, но и разходите, които не се финансират.
DSTI сравнява текущите плащания по обслужването на всички дългове с месечния доход. Калкулаторът събира новата вноска, месечната кредитна такса и въведените други задължения. Това е само предварителна проверка: не определя кои доходи банката ще признае, как ще третира кредитни карти, съдлъжници, променлив доход или бъдеща лихва. За по-подробна бюджетна оценка използвайте калкулатора за кредитоспособност.
Какво става при промяна на лихвата
Дългият срок прави ипотечната вноска чувствителна към лихвения процент. Таблицата в инструмента преизчислява целия статичен план при въведения процент, при +1 процентен пункт и при +2 пункта. Тези сценарии отговарят на въпроса „какво би станало, ако този процент важи за целия модел“, а не „каква ще бъде лихвата след година“.
При реален плаващ кредит договорът може да определя референтен индекс, фиксирана надбавка, периодичност на преглед, долен праг и дата, от която новата ставка се прилага. Тогава банката преизчислява вноската върху оставащата главница и срок, а не започва кредита отначало. Европейският стандартизиран информационен формуляр (ЕСИФ/ESIS) и договорът трябва да обясняват ставката, ГПР, плащанията и рисковете от промяна.
Как да сравните две ипотечни оферти
- Използвайте еднакви главница, срок и вид погасителна схема.
- Въведете номиналната лихва отделно и сравнете ГПР като самостоятелен показател.
- Добавете задължителните месечни и еднократни кредитни разходи.
- Проверете общата дължима сума и остатъка след 5, 10 и 15 години.
- Прочетете кога може да се промени лихвата и как се губят преференции.
- Сравнете условията за частично и пълно предсрочно погасяване.
- Проверете отделно покупните, нотариалните, данъчните и застрахователните разходи.
- Поискайте персонализиран ЕСИФ и погасителен план преди решение.
Ниският размер на първата вноска не означава автоматично по-евтин кредит. По-дългият срок може да намали месечното плащане, но обикновено увеличава общата лихва. Промоционалната лихва може да зависи от пакет, превод на доход, карта или застраховка. Сравнението трябва да използва еднакъв хоризонт и да отчита какво се случва след промоционалния период.
Чести грешки при смятането
- Въвеждане на цената на имота вместо размера на кредита.
- Използване на ГПР като номинална лихва във формулата за вноска.
- Приемане, че текущата плаваща лихва ще остане непроменена 20 или 30 години.
- Пропускане на други задължения при оценката на месечния бюджет.
- Смятане на LTV спрямо обявена цена, без да се отчете банковата оценка.
- Сравняване на оферти с различен срок или различни задължителни услуги.
- Пренебрегване на собствените средства за данъци, нотариус, оценка и вписвания.
- Приемане на математическия резултат като предварително одобрение.
Източници и граници на модела
Методът е проверен спрямо стандартната анюитетна формула и публичните указания за ипотечно кредитиране. БНБ публикува действащите кредитни стандарти за LTV, DSTI и максимален срок. Информацията на БНБ за финансови продукти обяснява ролята на ГПР и погасителния план. Директива 2014/17/ЕС урежда ключови елементи на преддоговорната информация за жилищни кредити, включително ESIS и предупрежденията при променлива лихва.
Моделът използва месечни периоди и приема, че въведеният номинален процент е постоянен във всеки отделен сценарий. Не се моделират точен брой календарни дни, траншово усвояване, гратисен период, капитализирани такси, валутен риск, договорен лихвен праг, промяна на надбавка, просрочие или индивидуално банково закръгляне. Проверено на 24 септември 2026 г. Резултатите са информационни и не са финансов, правен или кредитен съвет.
Често задавани въпроси
Как се изчислява анюитетната вноска по ипотечен кредит?
Месечната анюитетна вноска се изчислява от главницата, месечния лихвен процент и броя оставащи вноски. При непроменена лихва плащането без допълнителни такси е еднакво, но в началото по-голяма част е лихва, а по-късно нараства делът на главницата.
Каква е разликата между анюитетна и равноглавнична схема?
При анюитетната схема общата редовна вноска е равна при непроменена лихва. При равноглавничната схема всеки месец се погасява еднаква главница, затова първите вноски са по-високи и постепенно намаляват.
Лихвеният процент и ГПР едно и също ли са?
Не. Номиналната лихва участва във формулата за вноската. ГПР представя общата цена на кредита като годишен процент и включва определени известни задължителни разходи. За сравнение на оферти проверявайте и двата показателя.
Какво означава LTV при ипотечен кредит?
LTV е съотношението между размера на кредита и стойността на обезпечението. Калкулаторът използва въведената от вас стойност, но банката може да работи с друга приета оценка. Показателят не е решение за одобрение.
Какво означава DSTI и защо резултатът е ориентировъчен?
DSTI сравнява текущите месечни плащания по всички задължения с месечния доход. Тук се събират новата вноска и въведените други плащания, но банката проверява доходите, задълженията и допустимите компоненти по своя процедура.
Защо банковият погасителен план може да е различен?
Разлика може да има заради точните дати, дневната лихвена база, начина на закръгляне, плаващия лихвен компонент, гратисен период, такси, застраховки, усвояване на траншове или договорна методика.
Калкулаторът показва ли какъв кредит ще ми одобри банката?
Не. Той проверява математически сценарий по въведени данни и не оценява кредитна история, устойчивост на дохода, възраст, имот, обезпечение или вътрешни банкови правила. Резултатът не е оферта или обещание за одобрение.