
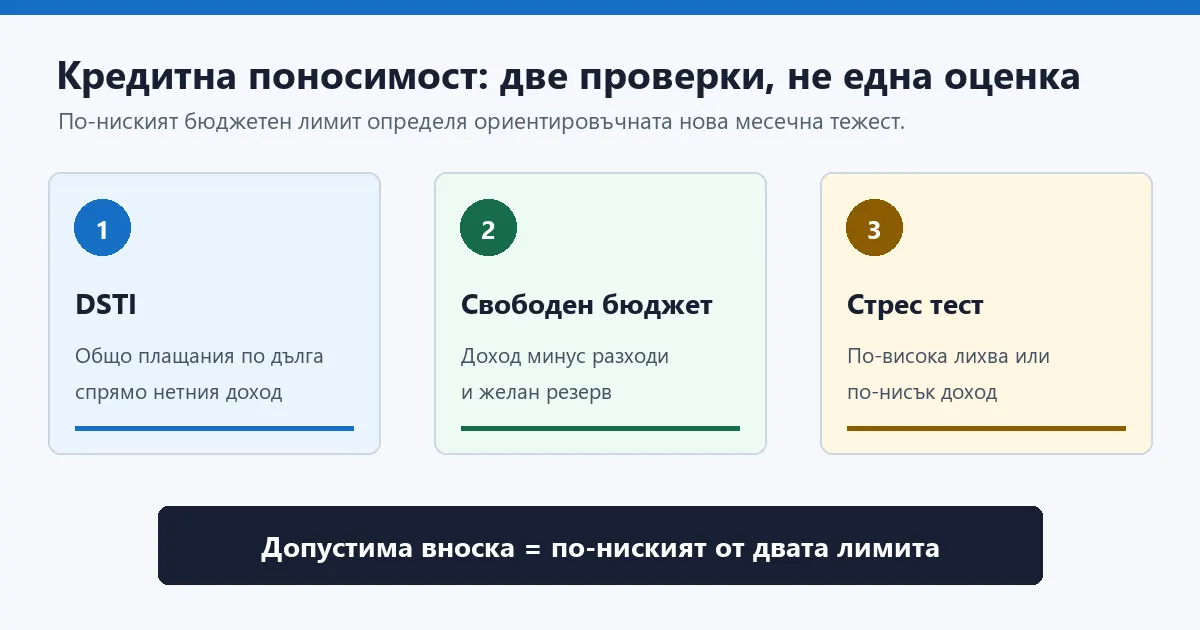
Този калкулатор кредитоспособност проверява дали планираната кредитна тежест се побира едновременно в избран дял от дохода и в реалния месечен бюджет. Той показва допустима нова вноска, ориентировъчна максимална главница, DSTI, свободен остатък, ипотечен LTV и чувствителност при по-висока лихва или по-нисък доход.
Как са получени двата лимита
| Проверка | Формула | Резултат | Какво означава |
|---|
Стрес тест на желания кредит
Таблицата запазва главницата, срока и разходите, но преизчислява вноската при лихва с два процентни пункта по-висока, доход с 10% по-нисък и двете промени едновременно. Това не предсказва пазара или личния ви доход. То показва дали сценарият зависи от много малък буфер.
| Сценарий | Обща нова тежест | DSTI / DTI | Остатък преди резерва | Спрямо желания резерв |
|---|
Как да използвате калкулатора кредитоспособност
- Работете с нетен и устойчив доход. Не въвеждайте еднократен бонус като редовна заплата. Ако доходът е сезонен или променлив, използвайте консервативна месечна стойност и проверете отделно по-слаб период.
- Съберете всички текущи дългови плащания. Включете кредити, лизинги, минимални плащания по карти и други задължения, които ще продължат след новия заем. Не въвеждайте само оставащата главница; за DSTI е нужна месечната тежест.
- Отделете жизнените разходи от дълга. Наемът, храната, транспортът и сметките не са кредитна вноска, но са реални потребности. Затова участват във втората проверка, а не се скриват в процента DSTI.
- Задайте резерв. Това е сумата, която искате да остане след текущите задължения, основните разходи и новия кредит. Тя може да служи за непредвидени разходи или спестяване, но не заменя авариен фонд.
- Въведете конкретен кредитен сценарий. Главницата, срокът и номиналната лихва определят анюитетната вноска. Добавете отделно задължителните месечни разходи, защото и те намаляват бюджета.
- Прегледайте стрес теста. Ако резервът изчезва при умерена промяна, това е повод да сравните по-малка главница, по-голямо самоучастие или друг срок, а не доказателство какво решение ще вземе кредиторът.
Какво всъщност означава кредитоспособност
В ежедневния разговор „кредитоспособност“ често се свежда до въпроса „колко кредит ще ми дадат“. Реалната оценка е по-широка. Кредиторът трябва да прецени способността на клиента да изпълнява задълженията по договора, като използва достатъчна и проверима информация. Доходът е само една част. Значение имат текущите дългове, редовните разходи, устойчивостта на заетостта, срокът, обезпечението, историята на плащанията и конкретните вътрешни правила.
Директива (ЕС) 2023/2225 за потребителските кредити подчертава доходите, разходите, жизнените разходи на домакинството, финансовите задължения и други релевантни обстоятелства. Тя поставя оценката в интерес на потребителя и предотвратяването на свръхзадлъжнялост. Това е една от причините страницата да не създава „оценка от 1 до 100“. Един произволен резултат не може честно да замени доказателствата и методиката на кредитора.
Калкулаторът тук измерва само количествена поносимост според въведените числа. Той не знае дали доходът ще бъде признат изцяло, дали част от него е временна, дали има просрочия, каква е банковата оценка на имота или какви лимити се прилагат към конкретния продукт. Затова изразът „максимална главница“ винаги означава математически ориентир по бюджета, а не обещан кредитен лимит.
DTI калкулатор: дълг спрямо брутен доход
DTI е съкращение от debt-to-income ratio. Според ясното потребителско определение на Consumer Financial Protection Bureau показателят се получава, като всички месечни плащания по дългове се разделят на брутния месечен доход. Брутният доход е сумата преди данъци и други удръжки. Ако плащанията по дълга са 1000 евро, а брутният доход е 4000 евро, DTI е 25%.
Това определение е полезно за международно сравнение и за оферти, които изрично искат брутен доход. То не означава, че един и същ праг се използва от всяка банка, държава или кредитен продукт. Затова калкулаторът показва DTI като число, но не го оцветява автоматично като „одобрен“ или „отказан“. Проверете как кредиторът определя признатия брутен доход и кои плащания включва в числителя.
В полето за DTI въведете общия брутен месечен доход на хората, които действително участват в заявлението. Не смесвайте брутна заплата на единия човек с нетен доход на другия. Ако не знаете брутната сума или конкретната оферта не използва DTI, оставете полето празно и работете с нетния DSTI и свободния бюджет.
DTI и DSTI: каква е разликата
И двата показателя сравняват дългово натоварване с доход, но имената не гарантират еднаква методика. В този инструмент DTI използва брутен доход, следвайки горната международна дефиниция. DSTI използва нетния месечен доход, въведен за бюджетния сценарий, и включва текущите плащания по дълга плюс общата тежест на новия кредит.
При началния пример общите плащания по дълга след новия кредит са около 971 евро. Разделени на брутния доход 4000 евро, те дават DTI около 24,3%. Разделени на нетния доход 3100 евро, дават DSTI около 31,3%. Разликата не е грешка: знаменателят е различен. Затова резултат без ясно изписана доходна база може да бъде подвеждащ.
DSTI: обслужване на дълга спрямо нетния доход
DSTI идва от debt-service-to-income. Формулата в този инструмент е: текущи месечни плащания по дълга плюс общата нова кредитна тежест, разделени на общия нетен месечен доход. Ако домакинството получава 3100 евро, плаща 350 евро по съществуващи кредити и новият сценарий струва общо 621 евро месечно, DSTI е приблизително 31,3%.
Процентът улеснява сравняването на домакинства с различни доходи, но има сериозно ограничение. Две семейства може да имат еднакъв DSTI и много различна сума за храна, деца, здраве, транспорт и поддръжка на жилището. Затова не трябва да четете ниския процент като автоматично „безопасно“. Втората бюджетна проверка е също толкова важна.
Личният лимит по подразбиране е 40%, защото позволява да проиграете консервативен сценарий под регулаторния максимум за определени ипотечни кредити. Това не е персонална препоръка. Полето е редактируемо, а всяка банка може да използва по-ниска допустима тежест, различна дефиниция на признатия доход и допълнителни тестове.
Какво изисква БНБ при жилищно обезпечени кредити
Българската народна банка посочва три изисквания за кредитите на домакинства, обезпечени с жилищни недвижими имоти в България: LTV при отпускане до 85%, DSTI при отпускане до 50% и максимален договорен срок до 30 години. Те са в сила от 1 октомври 2024 г. и продължават да са публикувани като действащи при проверката на 15 септември 2026 г.
Тези стойности са регулаторни граници за определения обхват, не стандартна оферта към всеки кандидат. БНБ допуска ограничен обем отклонения на ниво кредитен портфейл, а отделната банка може да бъде по-строга. Също така стойността на обезпечението обичайно е банковата оценка, която може да се различава от договорената покупна цена. Калкулаторът използва само числото, което сте въвели.
При потребителски или друг необезпечен кредит полетата за LTV се изключват, защото ипотечната граница 85% не принадлежи към този сценарий. DSTI остава полезен личен показател, но не трябва механично да прилагате ипотечния максимум от 50% към всеки друг продукт.
Защо свободният бюджет е отделна проверка
Бюджетният лимит започва от общия нетен доход. От него се изваждат текущите кредитни вноски, другите фиксирани задължения, основните жизнени разходи и желаният резерв. Остатъкът е колко място има за общата нова месечна тежест. Ако резултатът е отрицателен, нов кредит не е причината за дефицита; въведените текущи ангажименти вече надвишават зададения план.
Разделянето на категориите помага да откриете грешка. Ако сложите плащането по автомобилен лизинг и като дълг, и като транспортен разход, ще го удвоите. Ако пропуснете годишна застраховка, разделена на дванадесет месеца, бюджетът ще изглежда по-свободен. Използвайте средномесечни еквиваленти за периодичните разходи и оставяйте бележка как сте ги получили.
За подробна подредба първо използвайте калкулатора за семеен бюджет. Прехвърлете тук само устойчивия доход, задължителните разходи и избрания резерв. Така проверката на кредита стъпва върху реален месец, а не върху впечатление.
От допустима вноска към ориентировъчна главница
След като намери по-ниския положителен лимит, инструментът първо изважда месечните съпътстващи разходи. Останалата сума може да обслужва анюитетната вноска. Главницата се получава чрез обратната анюитетна формула за зададената лихва и брой месеци. При нулева лихва вноската е просто главницата, разделена на месеците.
Тази обратна сметка е чувствителна към срока. По-дългият срок може да увеличи математическата главница при същата вноска, но обичайно води до повече общо платена лихва и по-дълго излагане на промяна при плаващ процент. По-краткият срок увеличава вноската и може да намали общата лихва. За цената и погасителния план използвайте отделния кредитен калкулатор.
ГПР и номиналната лихва не са взаимозаменяеми. Анюитетната формула използва лихвен процент върху главницата. ГПР е стандартизиран годишен показател, който включва определени разходи и служи за сравнение на оферти. След като получите преддоговорна информация, проверете пълната цена с ГПР калкулатора, вместо да въвеждате ГПР като лихва тук.
Как да тълкувате LTV
LTV е размерът на кредита, разделен на стойността на обезпечението. При главница 120 000 евро и стойност 160 000 евро резултатът е 75%. Разликата от 40 000 евро изглежда като собствено участие, но не включва разходи за сделката, ремонт, обзавеждане или разлика между покупната цена и банковата оценка.
Калкулаторът показва 85% от въведената стойност като отделна регулаторна референция при ипотечния режим. По-ниският математически ориентир сравнява тази стойност с главницата, която бюджетната вноска може да обслужва. Дори и двата показателя да изглеждат достатъчни, това не доказва ликвидност за самоучастието или положителна банкова оценка.
Погледнете и общия баланс на домакинството. Голямо самоучастие, което изчерпва целия авариен фонд, може да остави бюджета уязвим след сделката. Калкулаторът за нетна стойност помага да разграничите ликвидни активи, имущество и задължения, без да ги смесва с месечната поносимост.
Как работи стрес тестът
Първият сценарий добавя два процентни пункта към въведената номинална лихва. При 3,5% това означава 5,5%, не увеличение с два процента от самата ставка. Вноската се преизчислява върху същата главница и срок. Този тест е особено полезен при плаваща лихва, но не твърди кога, защо или с колко ще се промени реалната оферта.
Вторият сценарий намалява общия доход с 10%, без да намалява разходите. Той може да представи по-слаб месец, временна загуба на част от дохода или консервативна проверка на променливи приходи. Третият прилага и двете промени. Резултатът „под резерва“ не е прогноза за неплатежоспособност; той показва, че избраният резерв вече не остава непокътнат.
Направете и свои ръчни сценарии. Намалете втория доход до нула, ако искате да видите домакинството с един доход. Увеличете основните разходи с очаквана детска градина, ремонт или транспорт. Въведете по-ниска призната оценка на имота. Стрес тестът е най-полезен, когато отразява конкретен риск, а не само готовите проценти.
Какво проверява кредиторът извън този калкулатор
Доход и заетост
Може да се проверяват източникът, периодът, документите, изпитателният срок, сезонността, самоосигуряването и дали доходът ще продължи през срока. Въведената сума тук не се удостоверява.
Задължения и история
Кредиторът може да използва разрешени бази данни и документи за текущи кредити и просрочия. Калкулаторът не прави справка и не пази кредитно досие.
Обезпечение и самоучастие
При ипотека се оценяват имотът, правният статус, пазарната стойност и достатъчността на собствените средства. Въведеният LTV е само аритметика.
Условия на продукта
Възраст, максимален срок, валута, застраховки, превод на заплата, поръчител и вътрешна рискова политика могат да променят предложението или решението.
Централният кредитен регистър и личните данни
Централният кредитен регистър на БНБ съдържа информация за кредитната задлъжнялост към участващите институции. Физическо лице може да поиска справка за собствените си данни по реда на БНБ. Смятай няма достъп до регистъра и никога не трябва да въвеждате тук ЕГН, номер на лична карта или идентифициращи банкови данни.
Ако откриете неточност в официална справка, следвайте процедурата на БНБ и съответната институция, а не коригирайте само полето в калкулатора. Страницата е предназначена за лично предварително планиране. Натискането на бутона за копиране създава текстово обобщение на устройството ви; прегледайте го преди да го споделите.
Проверен пример
Началният пример използва общ нетен доход 3100 евро, текущи кредитни вноски 350 евро, други фиксирани задължения 150 евро, основни разходи 1500 евро и желан резерв 400 евро. Личният лимит за общото обслужване на дълга е 40%. По него има място за 890 евро нова тежест: 40% от 3100 евро са 1240 евро, от които се изваждат текущите 350 евро.
По свободния бюджет има място за 700 евро: от дохода се изваждат текущите вноски, фиксираните задължения, основните разходи и резервът. Затова вторият лимит е водещ. При главница 120 000 евро, 3,5% лихва, 25 години и 20 евро месечни разходи анюитетната вноска е около 601 евро, а общата нова тежест около 621 евро. Сценарият остава под 700 евро, но трябва да бъде проверен и при стрес.
При стойност на имота 160 000 евро LTV е 75%, а 85% от въведената стойност са 136 000 евро. Това не прибавя 16 000 евро към бюджета и не означава автоматично, че банката ще финансира 136 000 евро. Показателите измерват различни ограничения и трябва да останат видими поотделно.
Методология и ограничения
Версията budget-dti-dsti-ltv-stress-v2 използва равни месечни анюитетни вноски и месечна лихва, равна на годишния номинален процент, разделен на дванадесет. Допустимата нова тежест е по-ниската неотрицателна стойност между лимита по избрания DSTI и лимита по остатъчния бюджет. Максималната главница използва допустимата тежест минус месечните съпътстващи разходи. Отделният DTI дели същата обща дългова тежест на въведения брутен доход.
Моделът не отчита точни календарни дати, дневна лихвена база, промяна на плаващ индекс, гратисен период, неравни вноски, балонно плащане, еднократни такси, застрахователна премия, данъчни ефекти или валутен риск. При ипотека не изчислява разходите по придобиването. Той не оценява вероятност за одобрение и не препоръчва кредитор.
Калкулаторът е технически проверен на 15.09.2026 г. за ипотечен и потребителски режим, нулева лихва, нулев доход, отрицателен бюджетен капацитет, срок над 30 години, LTV над 85%, стрес сценарии, изчистване и връщане на примера. Нова проверка е необходима при промяна на правилата на БНБ, анюитетната формула, състава на DSTI или изчислителния код.
Често задавани въпроси
Какво изчислява калкулаторът кредитоспособност?
Калкулаторът сравнява общите месечни плащания по дълга с нетния доход, проверява какъв остатък остава след основните разходи и резерва и преобразува допустимата нова вноска в ориентировъчна главница. Това е личен бюджетен сценарий, а не банкова оценка или решение за отпускане на кредит.
Какво е DSTI?
DSTI е съотношението между текущите месечни плащания по всички дългове и месечния доход. В този инструмент числителят включва въведените съществуващи кредитни вноски и общата тежест на новия кредит, а знаменателят е въведеният нетен доход. Другите жизнени разходи се проверяват отделно чрез остатъчния бюджет.
Как се изчислява DTI?
DTI се изчислява като общите месечни плащания по дългове се разделят на общия брутен месечен доход и резултатът се умножи по 100. Тази международно използвана дефиниция се различава от DSTI по използваната доходна база. Калкулаторът не прилага универсален праг за одобрение.
Означава ли резултатът, че банката ще одобри кредита?
Не. Кредиторът проверява документи, доходи, задължения, кредитна история, обезпечение, възраст, заетост, вътрешни правила и други обстоятелства. Калкулаторът не разполага с тези данни, не прави справка в Централния кредитен регистър и не може да предвиди одобрение, лихва или максимален лимит.
Защо има два лимита за допустимата вноска?
Лимитът по DSTI следи дела на дълговите плащания от дохода. Лимитът по свободен бюджет оставя място за основни разходи, други фиксирани задължения и избран резерв. Калкулаторът използва по-ниския положителен резултат, защото добър процент сам по себе си не гарантира достатъчно пари за ежедневните нужди.
Как се използва прагът 50% на БНБ?
Прагът DSTI до 50% е част от действащите изисквания на БНБ за кредити на домакинства, обезпечени с жилищни недвижими имоти. Той не е общо обещание за потребителски кредит и не означава, че всяка ипотека под 50% ще бъде одобрена. Банката може да приложи по-строги критерии и цялостна оценка.
Какво показва стрес тестът?
Стрес тестът преизчислява същия сценарий при лихва с два процентни пункта по-висока, при доход с 10% по-нисък и при двете промени едновременно. Това не е прогноза. Целта е да стане видимо дали малък буфер изчезва при неблагоприятна промяна.