
Калкулаторът „наем или покупка на жилище“ сравнява каква моделирана крайна позиция бихте имали, ако купите имот с ипотека или останете под наем и инвестирате свободния капитал. Той отчита не само наема и вноската, а и самоучастието, разходите по сделката, остатъка по кредита, поддръжката, очакваната стойност на имота, продажбените разходи, депозита и инвестирането на месечната разлика.
Резултатът е сценарий по вашите допускания, не присъда кое решение е „правилно“. За свързани проверки използвайте всички онлайн калкулатори, раздела имоти, наеми и оценки и отделния кредитен калкулатор.
Покупка и ипотека
Наем и свободен капитал
Чувствителност на резултата
| Сценарий | Покупка | Наем | Предимство |
|---|
Сравнение по години
| Година | Стойност на имота | Остатък по кредита | Позиция при покупка | Позиция при наем | Водещ сценарий |
|---|
Как да прочетете основния резултат
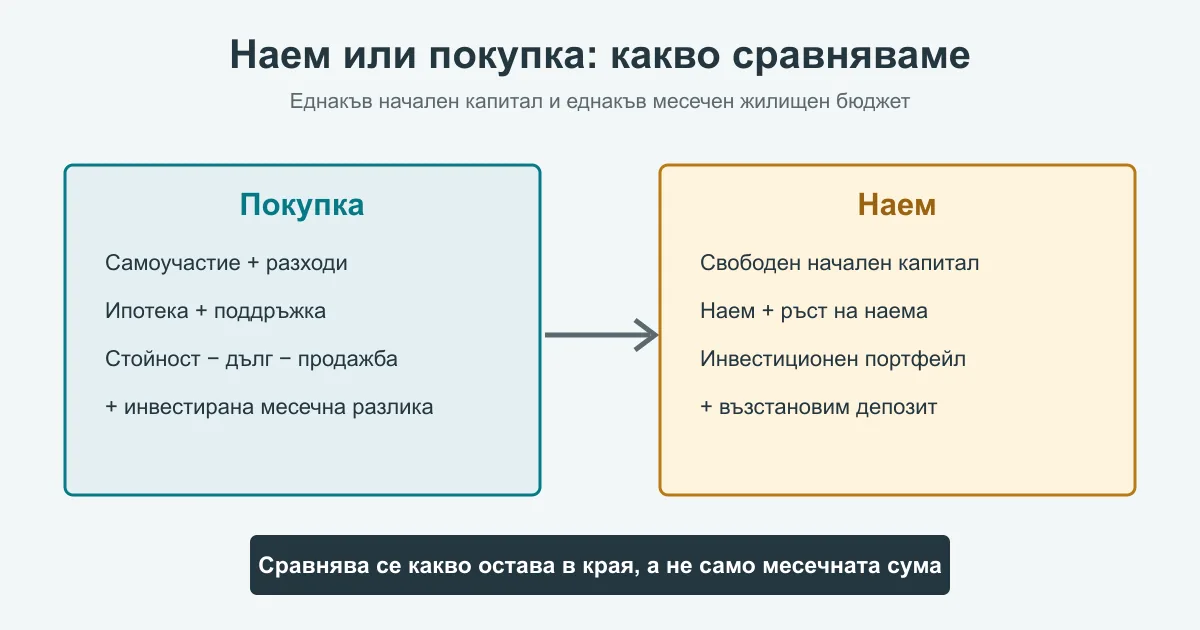
Основният резултат показва коя от двете стратегии оставя по-висока моделирана позиция в края на избрания период. „Позиция при покупка“ е нетната стойност на имота след предполагаема продажба и погасяване на остатъка по кредита, плюс инвестирани месечни излишъци, ако в някой месец наемът е бил по-скъп. „Позиция при наем“ е инвестиционният портфейл на наемателя плюс възстановимия депозит.
Двете страни започват с еднакъв наличен капитал: самоучастието и началните разходи, нужни за покупката. Купувачът използва тази сума за сделката. Наемателят плаща въведените начални разходи и депозит, а остатъкът инвестира. Всеки месец моделът сравнява ипотечната вноска плюс текущите разходи на собственика с наема. По-евтината страна инвестира разликата. Така не се предполага, че спестените пари просто изчезват.
Как работи калкулаторът „наем или покупка“
Калкулаторът извършва месечна симулация на ипотеката, имота, наема и инвестиционните сметки. Ипотеката е анюитетна и използва въведения номинален годишен лихвен процент, разделен на 12. Всеки месец част от плащането покрива лихва, а остатъкът намалява главницата. След края на срока ипотечната вноска става нула, но разходите за собственост продължават.
Стойността на жилището и наемът се изменят с месечния еквивалент на въведената годишна промяна. Това е по-прецизно от едно годишно начисляване, но не означава, че реалният пазар се движи плавно. Цените и наемите могат да останат без промяна, да паднат или да скочат в отделни периоди. Симулацията е удобен начин да сравните допускания, а не предвиждане на бъдещата цена.
Инвестиционните сметки също се олихвяват месечно с еквивалента на въведената годишна нетна доходност. Ако покупката струва 1050 € през даден месец, а наемът е 850 €, наемателят инвестира разликата от 200 €. Ако след години наемът стане по-висок от вноската и разходите на собственика, купувачът инвестира разликата. Тази симетрия не фаворизира предварително нито една страна.
Как да въведете реалистични данни
Най-полезният резултат идва от числа за един и същ тип жилище, район и качество. Не сравнявайте наем на малък необзаведен апартамент с покупка на по-голям нов имот. Използвайте договорена цена или консервативна оценка, реален наем от сравними оферти и конкретна кредитна симулация. За ориентир към обявите можете да използвате калкулатора за пазарна оценка на имот, но офертна и продажна цена не са едно и също.
Съберете самоучастието и всички еднократни плащания: местен данък, нотариални и вписвателни такси, оценка, банкови такси, посредник, първоначална застраховка и необходим ремонт. Не включвайте една и съща сума едновременно в началните и годишните разходи.
Годишният процент трябва да покрива данък имот, такса смет, застраховка, общи части, дребна поддръжка и резерв за по-големи ремонти. При стара сграда, предстоящ покрив, асансьор или инсталации използвайте по-висок сценарий.
Отделете възстановимия депозит от невъзстановимите разходи. Посредническа комисиона, преместване и договорна такса са разход. Депозитът е временно блокиран актив, ако очаквате да бъде върнат изцяло.
Лихвата в полето е номиналният процент, използван за анюитетната вноска, а не ГПР. ГПР е важен за сравнение на оферти, защото включва определени общи разходи по кредита, но не може механично да се постави във формулата за месечната вноска. За точна проверка на главница, срок и погасителен план използвайте ипотечния режим на кредитния калкулатор.
Формула и метод на изчисление
Методът сравнява крайни позиции, а не само натрупани плащания. Това избягва честа грешка: самоучастието да бъде отчетено като разход, а после собственият капитал да не бъде признат като актив. Същото важи за главницата във вноската. Погасената главница не е чист разход; тя намалява дълга и увеличава дела на собственика в имота.
Кредит = цена − самоучастие
Анюитетна вноска = P × r ÷ (1 − (1 + r)−n)
Нетна стойност на имота = бъдеща цена − разходи при продажба − остатък по кредита
Позиция при покупка = нетна стойност на имота + портфейл на купувача
Позиция при наем = инвестиционен портфейл + възстановим депозит
При нулева лихва вноската е главницата, разделена на броя месеци. При отрицателна промяна в цената или наема моделът използва математически валиден месечен коефициент. Той не допуска годишна стойност от −100% или по-ниска, защото тя няма смислен месечен еквивалент. Всички резултати се показват в евро и се закръглят за визуализация, но вътрешната симулация пази пълната числова точност.
Примерно изчисление
Началният пример използва жилище за 200 000 €, самоучастие 20%, начални разходи 4,5%, ипотека за 25 години при 3% номинална лихва и период за сравнение 10 години. Собственическите разходи са зададени на 1,2% годишно, поскъпването на имота на 3%, а разходът при продажба на 3%. Наемът започва от 850 € и расте с 3% годишно. Свободният капитал се моделира при 5% нетна доходност.
Купувачът започва с 40 000 € самоучастие и 9 000 € начални разходи, тоест общо 49 000 € наличен капитал. Наемателят плаща 850 € невъзстановим начален разход и блокира 850 € депозит, а останалите 47 300 € се инвестират. През първите месеци моделът инвестира разликата за страната с по-нисък текущ жилищен разход. След всяка година таблицата показва стойността на имота, остатъка по ипотеката и позициите на двете страни.
Този пример не твърди, че 3% поскъпване или 5% инвестиционна доходност ще се реализират. Натиснете „Върни примера“, после проверете сценарий с 1% поскъпване, 4% лихва и 7% инвестиционна доходност. След това използвайте по-висок ръст на наема или по-дълъг период. Ако изводът е стабилен в няколко разумни комбинации, резултатът е по-информативен от единична оптимистична сметка.
Кои допускания променят резултата най-силно
Хоризонтът, цената на финансирането, промяната в стойността на имота и доходността на свободния капитал обикновено имат най-голямо влияние. Началните разходи тежат особено силно при кратък престой, защото се плащат веднага и не се възстановяват. При дълъг период натрупването на доходност и поскъпване увеличава разликите между сценариите.
Покупката често започва с отрицателна позиция заради разходите по сделката и евентуалната продажба. Ако вероятно ще се преместите след две или три години, тествайте точно този срок, а не целия живот на ипотеката.
Основният модел приема постоянен процент. Таблицата показва отделен сценарий при +1 процентен пункт, но не симулира бъдещи промени по дати. За плаваща лихва проверете няколко нива и наличния резерв.
Предимството на наема предполага, че свободният капитал и месечната разлика действително се инвестират. Ако разликата се изразходва, въведената доходност няма да се реализира и сравнението ще бъде прекалено благоприятно за наемателя.
Вградената таблица „Чувствителност“ променя по един параметър, докато останалите запазват въведените стойности. Така виждате кой риск обръща резултата. Сценариите не са вероятности и не предсказват пазара; те са проверка дали решението издържа при по-неблагоприятни допускания.
Какво не влиза в модела
Калкулаторът не моделира инфлацията като отделен показател, данъчното третиране на инвестициите, инвестиционни такси извън въведената нетна доходност, предсрочно погасяване, рефинансиране, гратисен период, плаващ лихвен индекс, промяна на банковата надбавка, валутен риск, неплатен наем, щети по депозита или точни календарни дати. Не включва и непредвидим голям ремонт, освен ако не го отразите чрез годишния процент.
Моделът приема продажба в края на периода, за да направи собствеността сравнима с ликвидния портфейл на наемателя. В реалността може да не продавате. Разходите при продажба обаче показват колко от оценената стойност би останала, ако трябва да освободите капитала точно тогава. Ако планирате да запазите имота много дълго, проверете резултат и с по-нисък процент, но не го занулявайте автоматично.
Не се измерват спокойствието от собствен дом, свободата за ремонт, рискът от смяна на наемодател, възможността за лесно преместване, времето за поддръжка или стойността на близостта до работа и училище. Тези фактори не са „нефинансов шум“, а реална част от решението. Числото помага да видите цената на избора, но не определя личната му стойност.
Чести грешки при сравнението
Най-честата грешка е да се каже „вноската е колкото наема, следователно покупката е по-добра“. Това пренебрегва началните и текущите разходи, остатъка по кредита, алтернативната доходност на самоучастието и различния риск. Обратната грешка е цялата ипотечна вноска да се третира като загуба, въпреки че част от нея погасява главница.
- Различни жилища: сравняват се различни площ, район, етаж, паркомясто или състояние.
- Двойно броене: ремонт или такса се включва едновременно в началните и годишните разходи.
- ГПР вместо лихва: ГПР се поставя във формулата за анюитетната вноска.
- Депозитът се губи: възстановим депозит се брои като пълен разход без причина.
- Нереалистична доходност: най-силна историческа година се използва като постоянен резултат.
- Без продажбени разходи: цялата бъдеща цена на имота се приема за свободен капитал.
- Без резерв: самоучастието изчерпва всички спестявания и не остава фонд за ремонт или загуба на доход.
Пет проверки преди реално решение
Преди подписване на договор превърнете резултата в списък за проверка. Първо, поискайте персонализирана кредитна информация и сравнете ГПР, общата дължима сума, условията за промяна на лихвата и погасителния план. Второ, изчислете собствените средства извън самоучастието. За конкретните такси използвайте калкулатора за нотариални такси, но сверете сумите с нотариус, община, банка и договор.
Трето, запазете авариен фонд след сделката. Четвърто, проверете бюджета и при по-висока лихва или временен спад на дохода; отделният калкулатор за кредитоспособност дава друга гледна точка към месечната тежест, без да обещава банково одобрение. Пето, запишете реалния хоризонт за оставане. Ако работата, семейството или градът могат да се сменят скоро, краткият сценарий заслужава по-голяма тежест.
Ако разглеждате жилището като инвестиция за отдаване, използвайте отделния калкулатор за възвръщаемост от наем. Той има различна цел: измерва доходността на собственик, който получава наем, а не избора къде да живее едно домакинство.
Източници, проверка и ограничения
Българската народна банка посочва, че при жилищните и ипотечните кредити лихвеният процент може да бъде фиксиран или променлив, а ГПР служи за сравняване на общите разходи по офертите. Преддоговорната персонализирана информация и оценката на кредитоспособността остават работа на кредитора. Вижте наръчника на БНБ за финансови продукти и правилата на ЕС за ипотечен кредит.
За актуален пазарен контекст БНБ публикува месечна лихвена статистика, а НСИ публикува индекс на цените на жилищата. Последните национални или градски изменения не са прогноза за конкретния имот и не трябва автоматично да се превръщат в годишно допускане за десетилетия. Използвайте лихвената статистика на БНБ и статистиката на НСИ само като отправна точка.
Моделът е rent-buy-terminal-position-monthly-v2, проверен математически, редакционно и чрез автоматизирани сценарии на 24 септември 2026 г. Той не е финансов, инвестиционен, правен или кредитен съвет и не е оценка на конкретен имот. Обновяване е необходимо при промяна на логиката, валутата, структурата на резултатите или съществена промяна в официалните правила за жилищно кредитиране.
Често задавани въпроси
Какво сравнява калкулаторът „наем или покупка на жилище“?
Калкулаторът сравнява две моделирани крайни позиции при еднакъв начален капитал и еднакъв месечен жилищен бюджет. При покупката отчита имота, остатъка по ипотеката, продажбените разходи и инвестираните месечни излишъци. При наема отчита инвестирания свободен капитал, месечните разлики и възстановимия депозит.
Защо не е достатъчно да сравня ипотечната вноска с наема?
Ипотечната вноска съдържа лихва и погасяване на главница, а главницата увеличава собствения капитал. Купувачът има и начални, текущи и продажбени разходи. Наемателят запазва повече ликвиден капитал. Затова директното сравнение между две месечни суми пропуска най-важните части на решението.
Как се третира депозитът по наема?
Депозитът се отделя от инвестиционния портфейл и се добавя обратно към позицията на наемателя в края, защото моделът приема, че е напълно възстановим. Ако очаквате удръжка или невъзстановима част, намалете въведения депозит или добавете очакваната загуба към първоначалните невъзстановими разходи.
Каква доходност да въведа за свободния капитал?
Въведете предпазлива очаквана доходност след обичайните такси и данъци за избрания от вас подход. Не използвайте най-добрата историческа година като постоянна прогноза. Проверете поне сценарий с по-ниска и по-висока доходност, защото този параметър може да обърне резултата при дълъг период.
Какво означава първа година на изпреварване?
Това е първата завършена година в симулацията, когато позицията на купувача е равна или по-висока от позицията на наемателя. Тя не е гарантирана точка на равновесие: при други лихви, ремонти, наеми, инвестиционни резултати или продажна цена предимството може отново да се промени.
Включва ли калкулаторът всички разходи при покупка?
Той включва въведения процент начални разходи, годишен собственически бюджет и процент разходи при продажба. Не определя автоматично местен данък, нотариални такси, брокерска комисиона, банкови такси, застраховки или конкретен ремонт. Съберете приложимите суми за избрания имот и ги въведете като реалистични допускания.
Може ли резултатът да реши дали да купя жилище?
Не. Резултатът е сравнителен финансов сценарий, а не прогноза, оценка на имот, банкова оферта или персонален съвет. Стабилността на дохода, резервът, вероятността за преместване, семейните планове, състоянието на сградата и личната стойност на сигурността или гъвкавостта остават отделни решения.