Колко данъци и осигуровки се удържат от заплатата през 2026 г.?
При брутна заплата 1000 евро служителят получава ориентировъчно 775,98 евро нето, а пълната цена за работодателя е 1189,20 евро. Личните осигуровки са 137,80 евро, данъкът върху дохода е 86,22 евро, а работодателските вноски са 189,20 евро. Събрани, тези плащания са 413,22 евро, или 34,75% от пълния разход за труда.
Това е един от дванадесетте сценария в нашия анализ на данъци и осигуровки върху заплатата през 2026 г. Изчисленията използват правилата в сила от 1 август до 31 декември 2026 г. и стандартен трудов договор за трета категория труд. Целта не е да заменим фиша за заплата, а да покажем на една и съща основа как се променят нетото, удръжките и работодателският разход при различни възнаграждения.
Важно разграничение: данъкът върху дохода, личните осигурителни вноски и вноските за сметка на работодателя са различни задължения. Когато ги събираме в показател „обща тежест“, това е аналитична мярка за сравнение, а не твърдение, че всички плащания са данък в юридически смисъл.
Най-важните числа за заплатите през 2026 г.
| Показател | Стойност | Какво означава |
|---|---|---|
| Минимална месечна заплата | 620,20 евро | В сила от 1 януари 2026 г. за пълен работен месец |
| Максимален осигурителен доход | 2300 евро | В сила от 1 август до 31 декември 2026 г. |
| Лични осигуровки в модела | 13,78% | Върху осигурителния доход до тавана |
| Работодателски вноски в модела | 18,92% | Включва приета ставка 0,4% за ТЗПБ |
| Данък върху дохода | 10% | Върху брутното възнаграждение след личните задължителни вноски |
| Обща тежест под тавана | 34,75% от цената на труда | Наш показател: всички три плащания / пълен работодателски разход |
| Нето под тавана | 65,25% от цената на труда | При зададените допускания и без данъчни облекчения |
Процентите изглеждат постоянни само докато брутната заплата не надхвърли максималния осигурителен доход. До 2300 евро осигурителната база расте заедно с възнаграждението. Над тази граница личните и работодателските вноски в нашия месечен модел остават фиксирани, докато данъкът върху дохода продължава да се увеличава. Точно затова общата ефективна тежест като дял от цената на труда започва да спада.
Оригинален анализ на Смятай: 12 нива от минимална до 5000 евро
Създадохме сравнима серия от дванадесет брутни месечни заплати. Включихме минималната заплата от 620,20 евро, националната средна брутна заплата от 1444 евро за второто тримесечие на 2026 г., осигурителния таван от 2300 евро и няколко нива над него. Всеки ред е изчислен с еднаква формула и закръгляне до евроцент. Така разликите идват от размера на възнаграждението, а не от сменени допускания.
| Брутна заплата | Лични вноски | Данък | Нетна заплата | Вноски работодател | Пълна цена на труда | Обща тежест от цената |
|---|---|---|---|---|---|---|
| 620,20 EUR | 85,46 EUR | 53,47 EUR | 481,27 EUR | 117,34 EUR | 737,54 EUR | 34,75% |
| 800 EUR | 110,24 EUR | 68,98 EUR | 620,78 EUR | 151,36 EUR | 951,36 EUR | 34,75% |
| 1000 EUR | 137,80 EUR | 86,22 EUR | 775,98 EUR | 189,20 EUR | 1189,20 EUR | 34,75% |
| 1200 EUR | 165,36 EUR | 103,46 EUR | 931,18 EUR | 227,04 EUR | 1427,04 EUR | 34,75% |
| 1444 EUR* | 198,98 EUR | 124,50 EUR | 1120,52 EUR | 273,20 EUR | 1717,20 EUR | 34,75% |
| 1600 EUR | 220,48 EUR | 137,95 EUR | 1241,57 EUR | 302,72 EUR | 1902,72 EUR | 34,75% |
| 2000 EUR | 275,60 EUR | 172,44 EUR | 1551,96 EUR | 378,40 EUR | 2378,40 EUR | 34,75% |
| 2300 EUR | 316,94 EUR | 198,31 EUR | 1784,75 EUR | 435,16 EUR | 2735,16 EUR | 34,75% |
| 2500 EUR | 316,94 EUR | 218,31 EUR | 1964,75 EUR | 435,16 EUR | 2935,16 EUR | 33,06% |
| 3000 EUR | 316,94 EUR | 268,31 EUR | 2414,75 EUR | 435,16 EUR | 3435,16 EUR | 29,70% |
| 4000 EUR | 316,94 EUR | 368,31 EUR | 3314,75 EUR | 435,16 EUR | 4435,16 EUR | 25,26% |
| 5000 EUR | 316,94 EUR | 468,31 EUR | 4214,75 EUR | 435,16 EUR | 5435,16 EUR | 22,45% |
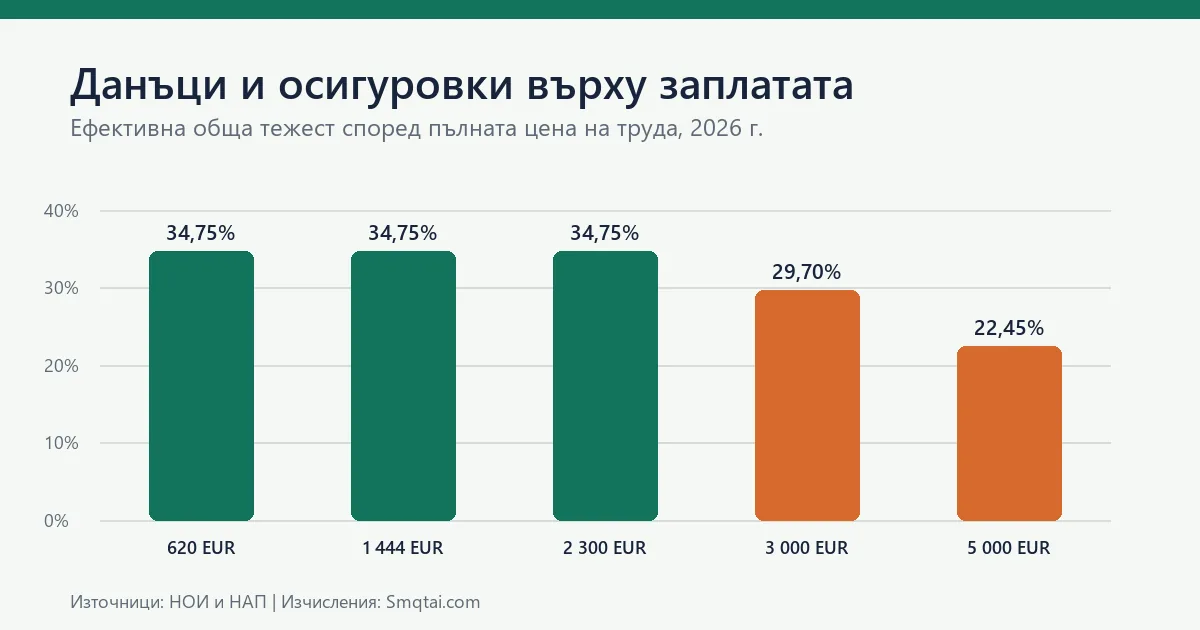
Таблицата не казва, че служител с 5000 евро брутна заплата плаща малка сума. В абсолютна стойност комбинираните плащания са 1120,41 евро, повече от 256,27 евро при минималната заплата. По-нисък е относителният им дял от пълната цена на труда: 22,45% срещу 34,75%. Причината е таванът на осигурителната база, а не по-ниска ставка на данъка върху дохода.
При минималната заплата служителят вижда 138,93 евро общо лични удръжки от брутото, а работодателят добавя 117,34 евро върху него. При средната заплата от 1444 евро личните удръжки са 323,48 евро, работодателските вноски са 273,20 евро, а нетото е 1120,52 евро. Средната заплата тук е статистически ориентир за страната, не обещание за типичния доход на конкретен човек, професия или област.
Как осигурителният таван променя процента?
Максималният месечен осигурителен доход е 2300 евро от 1 август 2026 г. Ако брутната заплата е точно толкова, личните вноски са 316,94 евро, а работодателските в нашия модел са 435,16 евро. При брутна заплата 2500 евро осигурителната база пак е 2300 евро. Допълнителните 200 евро увеличават данъчната основа и данъка, но не и двете групи осигурителни вноски.
Този механизъм създава видима промяна в съотношенията. До тавана служителят получава 65,25 евро нето от всеки 100 евро пълна цена на труда. При 3000 евро брутна заплата нетото вече е 70,30% от цената, а при 5000 евро достига 77,55%. Това не е допълнително данъчно облекчение. Просто осигурителните вноски са ограничени, докато брутното възнаграждение продължава да расте.
Таванът има и практическо значение при сравнение на оферти. Увеличение на брутната заплата със 100 евро под прага води до около 77,60 евро повече нето при нашите допускания. Същото увеличение над прага води до около 90 евро повече нето, защото върху добавката остава 10% данък, но няма нови осигуровки. За точен личен сценарий използвайте бруто нето калкулатора, където могат да се променят параметрите.
Какво се промени на 1 август 2026 г.?
За първите седем месеца на 2026 г. максималният осигурителен доход е 2111,64 евро. От 1 август той става 2300 евро. Промяната не засяга сметката за служители с осигурителен доход под стария таван. Тя засяга възнагражденията над 2111,64 евро, защото по-голяма част от тях вече попада в осигурителната база.
| Брутна заплата 2500 EUR | Таван 2111,64 EUR | Таван 2300 EUR | Разлика |
|---|---|---|---|
| Лични вноски | 291,03 EUR | 316,94 EUR | +25,91 EUR |
| Данък върху дохода | 220,90 EUR | 218,31 EUR | -2,59 EUR |
| Нетна заплата | 1988,07 EUR | 1964,75 EUR | -23,32 EUR |
| Вноски работодател | 399,59 EUR | 435,16 EUR | +35,57 EUR |
| Пълна цена на труда | 2899,59 EUR | 2935,16 EUR | +35,57 EUR |
При примерна брутна заплата 2500 евро по-високият таван намалява нетото с 23,32 евро спрямо същата формула със стария праг. Данъкът намалява леко, защото по-високите лични вноски свиват данъчната основа, но това не компенсира цялото увеличение на осигуровките. За работодателя пълният месечен разход нараства с 35,57 евро при минималната ставка за ТЗПБ, използвана в модела.
Защо 10% данък не означава 10% от брутната заплата?
При трудово правоотношение авансовият данък е 10% от месечната данъчна основа, а не директно 10% от брутното възнаграждение. Данъчната основа се получава, след като от облагаемия доход се приспаднат задължителните лични осигурителни вноски и приложимите данъчни облекчения. В нашата сравнителна серия не прилагаме облекчения, за да останат редовете съпоставими.
При 1000 евро бруто личните вноски са 137,80 евро. Данъчната основа е 862,20 евро, а 10% от нея са 86,22 евро. Затова данъкът е 8,622% от брутната заплата в този пример. Заедно с личните вноски общото намаление от брутно към нетно е 22,40%, а не 23,78%, както би се получило при механично събиране на 13,78% и 10% върху една и съща база.
Как се получава пълната цена на труда?
Брутната заплата не е целият разход на работодателя. Към нея се добавят вноските за негова сметка. В модела използваме общ работодателски процент 18,92% върху осигурителния доход: социални, допълнително задължително пенсионно и здравно осигуряване, плюс 0,4% за фонд „Трудова злополука и професионална болест“. Последната ставка е диференцирана според икономическата дейност, затова реалният процент на конкретен работодател може да е по-висок.
При 1600 евро брутна заплата работодателските вноски са 302,72 евро, а пълната цена е 1902,72 евро. От нея 1241,57 евро стигат до служителя като нето. Останалите 661,15 евро са лични вноски, данък и работодателски вноски. Това сравнение е полезно при бюджетиране на нова позиция, но не включва ваучери, бонуси, застраховки, оборудване, отпуск, обезщетения, подбор и други разходи по заетостта.
За подробна разбивка по фондове и редактируеми ставки може да се използва и калкулаторът за осигуровки. Статията пази постоянни допускания, за да сравнява нивата на доход; калкулаторът е по индивидуални входни данни и сценарии.
Формулата стъпка по стъпка
- Осигурителен доход: по-малката стойност между брутната заплата и 2300 евро, при условие че са спазени приложимите минимални прагове.
- Лични вноски: осигурителен доход × 13,78%.
- Данъчна основа: брутна заплата – лични вноски; не прилагаме облекчения.
- Данък: данъчна основа × 10%.
- Нетна заплата: брутна заплата – лични вноски – данък.
- Работодателски вноски: осигурителен доход × 18,92%.
- Пълна цена на труда: брутна заплата + работодателски вноски.
- Обща ефективна тежест: (лични вноски + данък + работодателски вноски) / пълна цена на труда.
Закръгляме всяка парична стъпка до втория знак след десетичната запетая. Реален ТРЗ софтуер може да има различен ред на закръгляне на отделни фондове и стотинки. При една заплата ефектът обикновено е малък, но при ведомост с много служители или при сравнение с официален фиш трябва да се използват точните настройки на работодателя.
Какво не включват тези изчисления?
Моделът не обхваща всички трудови и осигурителни ситуации. Той не включва данъчни облекчения за деца или намалена работоспособност, клас за прослужено време като отделен компонент, бонуси с различно третиране, обезщетения, болнични, непълен месец, работа при първа или втора категория труд, специални режими, държавни служители, повече от един работодател, запори и доброволни удръжки. Не включва и минималните осигурителни прагове по дейност и квалификационна група.
Не трябва да се използва и за граждански договор, договор за управление или самоосигуряване. При тях осигурителната база, покритите рискове, признатите разходи и начинът на авансово облагане могат да са различни. Ако получавате доход от няколко основания, общият осигурителен доход се следи до максималния праг по установената поредност, което не може да се възпроизведе надеждно само от една брутна сума.
Как да използвате сравнението разумно?
- При преговори за заплата сравнявайте брутно, нето и пълна цена, вместо да смесвате трите понятия.
- При оферта над 2300 евро проверете дали калкулаторът използва тавана след 1 август 2026 г., а не по-стария праг.
- За семеен бюджет работете с нетната сума, но запазете буфер за променливи бонуси и удръжки.
- За фирмен бюджет добавете и разходите извън осигуровките: придобивки, техника, отпуск, обучение и подбор.
- При разлика с фиша проверете категорията труд, ТЗПБ, минималния осигурителен праг, данъчните облекчения и закръглянето.
Методология и ограничения
Анализът е изчислителен, а не представителна извадка от реални фишове. Използваме дванадесет предварително избрани нива на брутна заплата и параметрите в сила от 1 август 2026 г. Профилът е работник или служител по стандартен трудов договор, трета категория труд, роден след 31 декември 1959 г., осигуряван в универсален пенсионен фонд, без данъчни облекчения. Личната ставка е 13,78%, работодателската е 18,92% при ТЗПБ 0,4%, а данъкът е 10% от данъчната основа.
Максималният осигурителен доход е 2300 евро. Минималната заплата от 620,20 евро е включена като долен ориентир, но не замества минималните осигурителни доходи по икономическа дейност и квалификационна група. Средната заплата от 1444 евро е предварителната национална средна за второто тримесечие на 2026 г. и служи само като статистически ориентир. Сумите са месечни и са закръглени до евроцент след всяка основна стъпка.
Основното ограничение е, че една опростена формула не може да предвиди всеки фиш. Ставката за ТЗПБ варира по дейности; данъчните облекчения променят данъка; допълнителни възнаграждения и отсъствия променят базите. Показателят „обща тежест“ е създаден от Смятай за сравнение: сбор на лични вноски, данък и работодателски вноски, разделен на пълната цена на труда. Той не е официален показател на НОИ или НАП.
Източници и проверка на данните
- НОИ: осигуряване на работници и служители – определение на осигурителния доход и двата максимални прага през 2026 г.
- НОИ: таблица за вноските по трудов договор, 2000-2026 г. – разпределение на вноските за трета категория труд.
- НОИ: промени от 1 август 2026 г. – нов максимален осигурителен доход от 2300 евро.
- НАП: данък върху доходите на физическите лица – ставка 10% за общата годишна данъчна основа и авансово облагане на трудови доходи.
- Постановление № 243 на Министерския съвет – минимална месечна заплата 620,20 евро от 1 януари 2026 г.
- НСИ: наети лица и средна работна заплата, II тримесечие 2026 г. – средна брутна заплата 1444 евро.
Автор: Иво Георгиев. Разработчик на изчислителната система: Деян Георгиев. Последна проверка: 19 септември 2026 г.
При използване на данните посочете Smqtai.com като източник.