
Калкулаторът за месечна вноска по ипотека при плаваща лихва показва как една промяна на референтния индекс може да промени редовната вноска, общата лихва и натоварването на семейния бюджет. Моделът работи с остатъчната главница и оставащия срок, затова е подходящ както за съществуващ кредит, така и за сценарна проверка преди договор.
Въведете отделно индекса и фиксираната надбавка, защото сборът им образува приложимата лихва само ако договорът действително използва такава формула. Можете да зададете три последователни периода, две частични погасявания и долен лихвен праг. Резултатът не прогнозира бъдещ индекс и не замества банков погасителен план.
Кредит и бюджет
Лихвени периоди
Лихвени периоди и преизчисляване
| Период | Месеци | Обща лихва | Начална главница | Месечна вноска | Остатък |
|---|
Стрес тест на целия лихвен път
| Сценарий | Първа вноска | Най-висока вноска | Платежен шок | Обща лихва |
|---|
Годишен погасителен преглед
| Година | Платени вноски | Лихва | Погасена главница | Остатък |
|---|
Как работи ипотеката с плаваща лихва
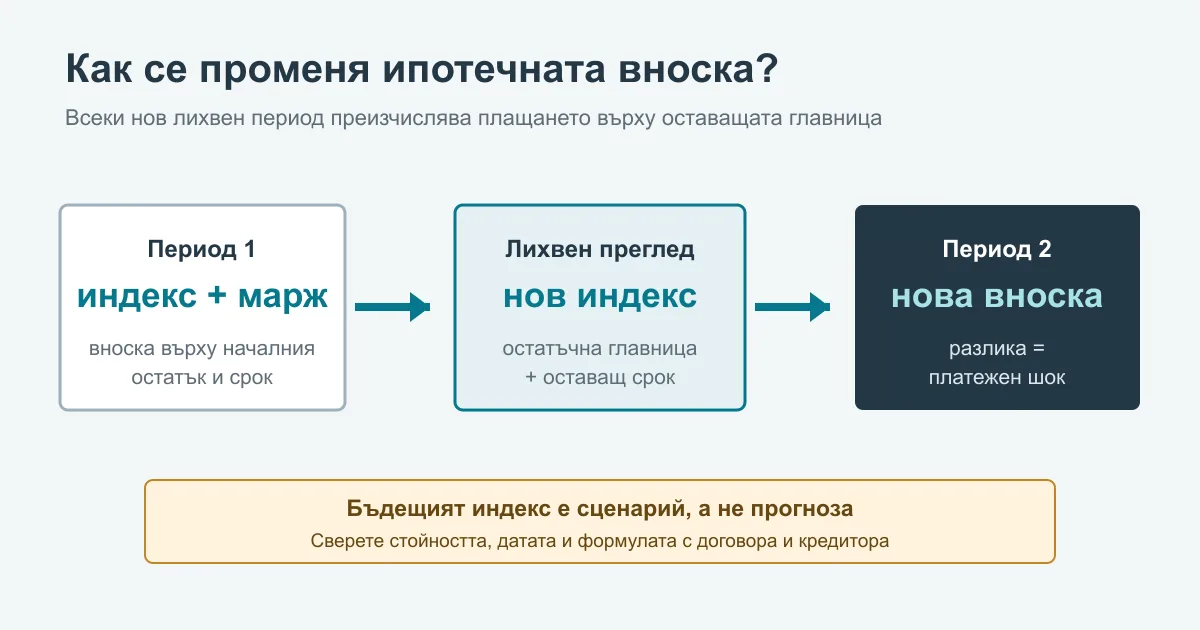
Плаващата или променлива лихва обикновено има най-малко два компонента: референтен показател и договорна надбавка. Референтният компонент може да се променя по правила, записани в договора и методиката на кредитора. Надбавката е отделният договорен компонент. Ако например индексът е 1,20%, а надбавката е 1,80%, моделираната обща годишна лихва е 3,00%. Това деление е важно, защото бъдещото движение се задава в индекса, без надбавката да се променя автоматично.
Не всички кредити използват един и същ референтен показател. Анализът на БНБ за началото на 2026 г. посочва, че при потребителските и жилищните кредити банките използват както показатели, базирани на лихвена статистика в евро, така и EURIBOR при част от методиките. Затова страницата не зарежда една универсална пазарна стойност. Автоматично попълнен индекс може да изглежда удобен, но да е неподходящ за конкретния договор, матуритет и дата на преглед.
Периодът на преглед също е договорен. Една стойност може да се прилага шест месеца, друга една година, а промяната да влиза в сила на конкретна дата. Калкулаторът използва цели месеци и приема, че всяка нова лихва действа от началото на зададения период. Ако договорът използва дневно начисляване или стойност на индекса от по-ранна дата, банковият резултат може да се различава.
Формула за новата месечна вноска
В началото на всеки период приложимата годишна лихва е по-голямата стойност между договорния долен праг и сбора на индекса и надбавката. След това годишната лихва се превръща в месечна и анюитетната вноска се преизчислява върху оставащата главница и броя месеци до края. Ако приложимата лихва е нула, главницата се разделя равномерно на оставащите месеци.
Приложима лихва = max(долен праг, индекс + надбавка)
Месечна вноска = P × r / [1 − (1 + r)−n]
P = остатъчна главница; r = годишна лихва / 12; n = оставащи месеци
След всяка месечна вноска първо се изчислява лихвата върху текущия остатък, а разликата до вноската намалява главницата. При следваща промяна калкулаторът не започва от първоначалния кредит, а от реално изчисления остатък. Точно това отличава сценария от опростено сравнение на две вноски върху една и съща сума.
Как да попълните полетата от договора
Остатъчна главница
Вземете я от актуално банково извлечение. Не въвеждайте първоначалния размер, ако кредитът вече се обслужва, и не използвайте сбор от бъдещи вноски.
Индекс и надбавка
Препишете ги като отделни компоненти. Запишете и датата на стойността, матуритета на индекса и периода на следващ преглед.
Оставащ срок
Използвайте оставащия договорен срок, а не първоначалния. Моделът приема, че крайният срок се запазва при всяка промяна.
Долният праг се отнася до общата приложима лихва в този модел. Някои договори могат да задават праг само на референтния компонент, таван на общата лихва или по-сложна формула. Ако текстът на клаузата не съвпада с полето, не насилвайте сметката. Използвайте вече изчислената от банката обща лихва, като зададете надбавка нула, или поискайте писмено разяснение на методиката.
Първите два периода имат продължителност в месеци, а третият покрива остатъка до края. Ако сборът на първите два периода е равен или по-голям от целия срок, моделът показва предупреждение и ограничава периодите. За практичен стрес тест започнете с текущата договорна стойност, после въведете умерено и по-неблагоприятно предположение. Не е необходимо да твърдите коя стойност ще се реализира.
Какво е платежен шок
Платежният шок е увеличението от първата изчислена вноска до най-високата редовна вноска в зададения път. Показваме го в евро и като процент. Ако първата вноска е 853 €, а по-късно достига 1070 €, шокът е 217 € месечно. Това е допълнителният постоянен натиск, който трябва да може да понесе бюджетът при този сценарий.
Процентът не трябва да се чете самостоятелно. Увеличение от 20% може да е поносимо при голям свободен доход и опасно при бюджет без резерв. Затова има незадължително поле за нетен месечен доход. Резултатът показва дела на най-високата вноска от въведения доход, без да обявява универсална безопасна граница или кредитоспособност.
Стрес таблицата измества всички въведени индекси с −1, 0, +1 и +2 процентни пункта. Тя не променя надбавката и не допуска приложима лихва под въведения праг. Сценариите дават симетрична проверка на чувствителността, но не са вероятности. Движение с един процентен пункт означава например от 3,00% до 4,00%, а не увеличение на лихвата с един процент.
Пример с три лихвени периода
Началният пример използва остатък 180 000 €, оставащ срок 25 години и надбавка 1,80%. През първата година индексът е 1,20%, тоест общата лихва е 3,00%. През следващите две години индексът в сценария е 2,20%, а общата лихва става 4,00%. За остатъка от срока е въведен индекс 3,20%, или обща лихва 5,00%.
Калкулаторът плаща дванадесет вноски при първата ставка, изчислява оставащата главница и тогава преизчислява вноската за оставащите 24 години. След още 24 месеца повтаря процедурата за третата ставка и оставащите 22 години. Общата лихва е сборът на месечните лихвени части по целия сценарий. Тя не включва банкови такси, застраховки, оценка на имота, нотариални разходи или данъчни последици.
За сравнение направете поне три версии и запишете датата: договорна база; сценарий с индекс плюс един процентен пункт; и сценарий плюс два процентни пункта. Ако кредитът има таван, моделирайте го ръчно чрез отделна версия, защото този калкулатор прилага само долен праг. Съхраняването на версиите е по-полезно от еднократен резултат без записани допускания.
Частично предсрочно погасяване
Двете полета за частично погасяване се прилагат непосредствено преди началото на втория и третия период. Сумата намалява главницата, след което вноската се преизчислява при запазен краен срок. Това отговаря на вариант „по-ниска вноска“, но конкретната банка може да позволява избор между намаляване на вноската и съкращаване на срока.
Общите плащания включват и въведените частични погасявания, докато общата лихва включва само начислената лихва. Не приемайте, че всяко предсрочно плащане се осчетоводява на същата дата или без процедура. Проверете минимална сума, заявление, сметка за погасяване, срок за обработка и евентуални разходи. За сравнение на намалена вноска и съкратен срок използвайте публикувания калкулатор за предсрочно погасяване.
Плаваща лихва, ГПР и обща цена
Номиналната лихва определя лихвената част в този модел, но не е равна на ГПР. ГПР обединява лихвата и определени задължителни разходи по правила за изчисление и служи за сравнение на оферти. Тази страница отговаря на въпроса как промяна на лихвата влияе върху вноската и остатъка. За сравнение на лихва, такси и други разходи използвайте ГПР калкулатора и официалния европейски стандартизиран информационен формуляр от кредитора.
Не добавяме автоматично еднократните разходи по покупката на имота. Те не променят анюитетната формула, макар да са важни за нужния собствен капитал. Не добавяме и застраховките към редовната вноска, защото периодът, базата и цената могат да се различават. Дръжте отделна бюджетна таблица с всички задължителни разходи и не сравнявайте две оферти само по началната вноска.
Как да проверите резултата с банката
Подгответе остатъчната главница, текущата приложима лихва, компонентите ѝ, датата на следващия преглед и оставащия срок. Попитайте коя стойност на референтния индекс ще се използва, от коя дата, с какво закъснение и как се закръгля. Поискайте нов погасителен план или писмен пример за преизчисляване. Ако договорът е разделен на части с различни лихви, изчислете всяка част отделно и съберете вноските.
Сравнете първата нова вноска от банковия план с реда за съответния период. Малка разлика може да идва от точната дата, дневната база или закръглянето. Голяма разлика обикновено означава различна главница, срок, ставка, схема на плащане или допълнителна договорна клауза. Не коригирайте произволно стойностите само за да получите същия резултат; намерете различното допускане.
Източници и методологична проверка
Структурата индекс плюс надбавка и необходимостта от ясно посочване на референтния показател са сверени с европейската рамка за ипотечни кредити и информацията на БНБ за финансови продукти. Директива 2014/17/ЕС изисква в стандартизираната информация да се посочват видът на лихвата и приложимият референтен процент. Потребителската информация на БНБ подчертава ролята на ГПР и оценката на кредитоспособността.
За българския контекст е използван Икономическият преглед на БНБ от 2026 г., който описва промените в банковите референтни методики след преминаването към евро. За договори, свързани с EURIBOR, официалната методология на EMMI обяснява как се определя бенчмаркът. Тези източници не определят стойността за вашия договор; договорът и съобщението на кредитора остават водещи.
Граници на модела
Моделът variable-mortgage-payment-path-v1 е технически проверен на 16.09.2026 г. Той използва месечни анюитетни плащания, номинална годишна лихва, цели месечни периоди, постоянна надбавка, долен праг върху общата лихва и запазен краен срок. Частичните погасявания се прилагат преди преизчисляването и не могат да надхвърлят остатъка.
Не се моделират таван на лихвата, фиксирана вноска при променящ се дял на лихвата, гратисен период, лихва само върху усвоена част, точни календарни дни, банково закръгляне, просрочие, такси, застраховки, данъци, валутен риск и договорно изменение на надбавката. Ако кредитът използва равни главници, балонно плащане или друг погасителен метод, резултатът не е приложим.
Практичен checklist
- Вземете остатъчната главница и срока от една и съща актуална дата.
- Запишете точното име и матуритет на референтния индекс.
- Проверете договорната надбавка, праг, таван и периодичност на преглед.
- Направете базов и поне два по-неблагоприятни сценария.
- Сравнете най-високата вноска със свободния месечен бюджет, не само с дохода.
- Добавете отделно такси, застраховки и разходи по имота.
- Сверете новата вноска с писмен погасителен план от кредитора.
- Пазете дата и допускания към всеки запазен резултат.
Разлика от другите кредитни калкулатори
Публикуваният кредитен калкулатор е правилният избор за една постоянна лихва, анюитетна или равноглавнична схема и кратък погасителен план. Настоящата страница притежава отделното намерение за лихвен път: индексът се променя на два момента, вноската се преизчислява върху новия остатък и се измерва платежният шок. За сравнение на стар и нов кредит използвайте калкулатора за рефинансиране.
Често задавани въпроси
Как се изчислява месечната вноска при плаваща лихва?
За всеки лихвен период калкулаторът събира въведения референтен индекс и фиксираната надбавка, прилага договорения долен праг и преизчислява анюитетната вноска върху оставащата главница и срок.
Какво са референтен индекс и фиксирана надбавка?
Референтният индекс е променливият компонент по методиката на кредитора, а надбавката е договорният компонент, който обичайно остава фиксиран. Проверете точното наименование, стойност, период на преглед и формула в договора.
Трябва ли задължително да въведа EURIBOR?
Не. Българските договори могат да използват EURIBOR, показател от лихвената статистика или друга договорно определена референтна методика. Въведете стойността от своя договор или сценарий, без да заменяте един индекс с друг.
Какво означава платежен шок?
Това е разликата между най-високата изчислена редовна месечна вноска и първата вноска в сценария. Показва натиска върху бюджета, но не предвижда бъдещото движение на лихвите.
Как се отчитат частичните предсрочни погасявания?
Въведената сума се приспада от остатъчната главница непосредствено преди съответното преизчисляване. Моделът приема запазен краен срок и по-ниска нова вноска; банката може да предлага и съкращаване на срока.
Защо резултатът може да се различава от банковия погасителен план?
Договорът може да използва конкретни дати, дневна база, различно закръгляне, период на фиксиране, таван, отложено прилагане, такси, застраховки или друг начин за промяна на вноската. Калкулаторът използва месечен анюитетен модел.
Може ли резултатът да се използва като банкова оферта или прогноза?
Не. Това е сценарна сметка по въведени предположения, а не оферта, одобрение, правен или финансов съвет и не е прогноза за EURIBOR или друг индекс. Сверете резултата с договора и кредитора.