
Калкулаторът за кредитна карта с минимална вноска и лихви показва как един пренесен баланс се променя при фиксирана месечна вноска и при намаляваща минимална вноска. Ще видите първата ориентировъчна лихва, срок до погасяване, общата лихва, необходимата вноска за избран срок и месечен график.
Фиксирана вноска
Само минимална вноска
| Фиксирана вноска | Срок | Обща лихва | Общо платено |
|---|
| Месец | Начален остатък | Лихва | Покупки и такси | Плащане | Краен остатък |
|---|
Какво изчислява калкулаторът
Инструментът следва един лихвоносен баланс по кредитна карта месец по месец. В началото на всеки условен месец начислява лихва върху оставащия баланс, добавя въведените нови покупки и месечни такси, след което приспада плащането. При фиксирания сценарий плащането остава едно и също до последния по-малък остатък. При минималния сценарий всеки месец се използва по-голямата стойност между процента от новото салдо и минималната сума.
Това позволява честно сравнение между две различни навици за плащане. Ако минималната вноска намалява заедно със салдото, срокът може да стане много по-дълъг. Ако запазите първоначално избраната фиксирана сума, все по-голяма част от нея отива към главницата.
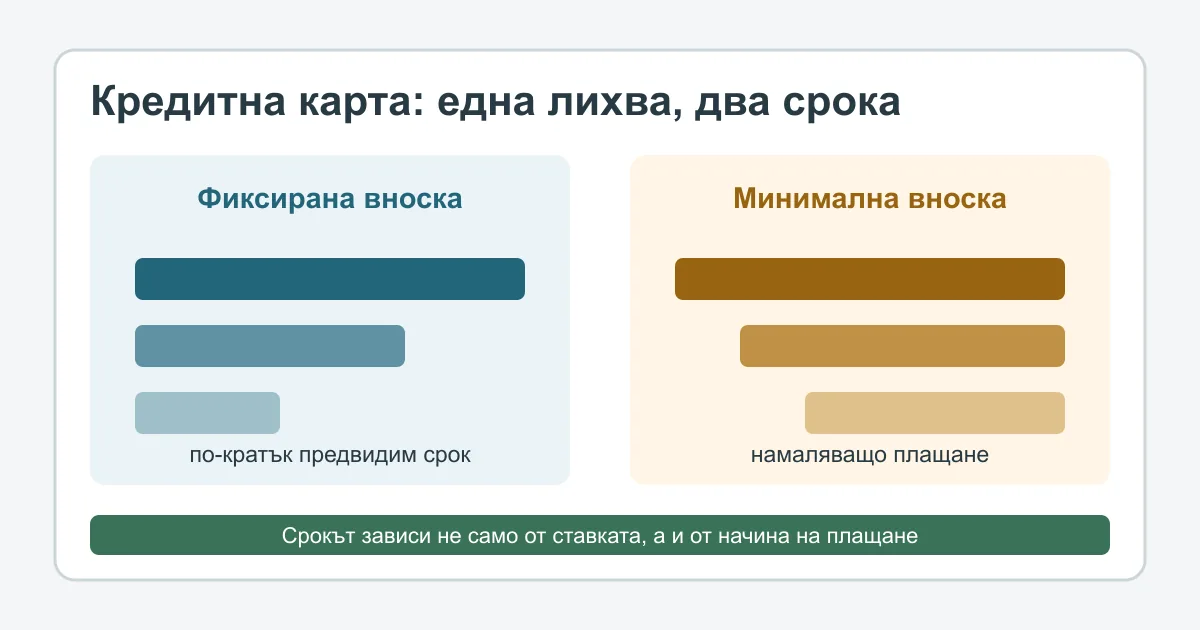
Фиксирана срещу минимална вноска
Фиксирана сума
Избирате устойчиво плащане и го запазвате, докато балансът стане нула. Последната вноска автоматично се намалява до необходимата сума. Този подход дава предвидим бюджет и крайна дата, ако не добавяте повече разходи, отколкото плащането може да покрие.
Минимална сума
Калкулаторът взема по-голямото между въведения процент и минималната сума. Когато балансът пада, процентната вноска също пада. Това е договорен минимум, а не непременно подходящ план за бързо погасяване.
Целеви срок
Обратният калкулатор намира фиксирана вноска, която би приключила текущия модел в избрания брой месеци. В нея са отчетени въведените нови покупки и такси, но не и бъдещи промени на лихвата.
Проверен пример с 2500 евро
Началният пример използва лихвоносен остатък 2500 евро, годишна ставка 21,61% и фиксирана вноска 120 евро без нови покупки и такси. Ставката е равна на средния лихвен процент на БНБ за кредити по кредитни карти извън безлихвен гратисен период през юли 2026 г. Това е статистически ориентир, а не предложение от банка и не замества ставката от вашето извлечение.
При опростеното месечно начисляване първата лихва е около 45,02 евро, а към главницата от първата фиксирана вноска отиват около 74,98 евро. Балансът приключва приблизително за 27 месеца с обща лихва около 662,14 евро. При минимална вноска 3% или поне 25 евро първото плащане е около 76,35 евро, но моделът продължава приблизително 139 месеца и натрупва около 2845,29 евро лихва. Разликата не е наказание в модела; тя идва от постепенното намаляване на плащането.
За цел от 24 месеца необходимата фиксирана вноска е около 129,22 евро. Тези стойности са проверка на математиката при точно посочените допускания. Договорният резултат може да се различава заради дни, дати, закръгляне и начина, по който издателят разпределя плащанията.
Формула и месечен ред
Ориентировъчна месечна лихва = текущ остатък × годишен лихвен процент / 12
Минимална вноска = по-голямото от: процент × ново салдо или минимална сума
Видимите резултати се закръглят до цент, но симулацията запазва по-висока вътрешна точност. Плащането не може да бъде по-голямо от цялото задължение за месеца. Ако фиксираната сума не покрива лихвата, новите покупки и таксите, остатъкът не намалява и калкулаторът показва предупреждение.
Лихвен процент и ГПР не са едно и също
Договорният годишен лихвен процент се използва за начисляване на лихва върху конкретен баланс. ГПР има друга цел: да представи общата цена на кредита като годишен процент при законово определени допускания и може да включва задължителни такси и свързани разходи. Затова поставянето на ГПР в полето за лихва може да даде неправилен месечен разчет.
Потърсете в извлечението или договора ставката за вида операция, който носи баланса. Покупки, теглене в брой, прехвърлен баланс и промоционална операция могат да имат различни ставки. Ако имате повече от един тип баланс, един общ процент е само грубо приближение.
Гратисен период и нулева лихва
Кредитната карта може да има безлихвен гратисен период за покупки. Обичайният принцип е, че трябва да погасите изцяло сумата по извлечението до падежа и да изпълните конкретните условия. Ако пренесете част от баланса, новите покупки може да загубят гратисното третиране според договора. Тегленията в брой и някои преводи често не ползват същите условия.
Ако винаги плащате цялото извлечение в срок и всички покупки са допустими за гратисния период, този калкулатор не е необходим за тяхната лихва: тя може да бъде нула. Инструментът е предназначен за пренесен лихвоносен остатък или за стрес тест на план за изплащане.
Среднодневен баланс и точните дати
Много издатели изчисляват лихвата по дневна ставка върху среднодневен баланс. Всеки ден може да започва с предходното салдо, към което се добавят осчетоводени операции и от което се приспадат плащания и корекции. Дневните салда се сумират и се делят на броя дни в отчетния период. След това се прилага дневната ставка и броят дни.
Нашият модел умишлено използва месечна ставка, защото не разполага с датата на всяка покупка и плащане. Показаната дневна лихва е само годишната ставка, разделена на 365 и приложена върху текущия остатък. Тя помага за мащаба на разхода, но не възпроизвежда конкретно извлечение.
Как новите покупки променят плана
Нова покупка увеличава остатъка, който трябва да бъде покрит от същото плащане. При примерна вноска 120 евро и нови покупки 50 евро месечно планът не просто се удължава с цената на покупките. Допълнителният баланс остава по-дълго и върху него може да се начислява лихва. В примерния модел срокът нараства приблизително до 58 месеца, а общата лихва до около 1541,54 евро.
Въведените покупки се третират консервативно като лихвоносни още в същия условен месец. Ако издателят запази гратисен период за тях, реалната лихва може да е различна. За чист план за погасяване използвайте бутона „Без нови покупки“ и спрете добавянето на нов баланс към картата.
Такси, теглене в брой и различни ставки
Месечната такса се добавя отделно и се показва като общо такси. Годишна такса може да бъде преобразувана в месечен еквивалент само за бюджетна оценка, но реалното еднократно начисляване ще промени конкретния месец. Такса за просрочие, надвишен лимит или теглене не трябва да се смесва с договорната лихва.
При теглене в брой може да има еднократна процентна или фиксирана такса, отделен лихвен процент и начисляване без гратисен период. Един комбиниран баланс не може да покаже точно как плащането се разпределя между категории. Използвайте тарифата и извлечението, а при неяснота поискайте разбивка от издателя.
Как да използвате графика
Изберете фиксирана или минимална вноска над таблицата. Всеки ред показва началния остатък, начислената лихва, добавените покупки и такси, плащането и крайния остатък. Графикът визуализира първите 36 месеца; общият резултат продължава до погасяване или до техническата граница от 100 години.
Сравнете първите два или три реда с реалните си извлечения. Ако разликата е съществена, проверете ставката, датите, операциите, таксите и формулата за минимална вноска. Не настройвайте входните данни само за да получите желан резултат. Целта е моделът да следва договора достатъчно близо за планиране.
Кои данни да вземете от извлечението
Използвайте остатъка, който действително носи лихва, а не целия одобрен кредитен лимит. Проверете отделно сумата по последното извлечение, минималната дължима вноска, падежа, начислената лихва и всички нови операции след отчетната дата. Ако извлечението разделя покупки, тегления и прехвърлен баланс, не ги събирайте механично под една ставка.
За процента и минималната сума следвайте договора или обяснението на издателя. Ако минималната вноска включва цялата лихва плюс процент от главницата, простото правило „процент или минимум“ няма да я възпроизведе точно. В такъв случай използвайте фиксирания сценарий за бюджетна цел и сравнявайте резултата с действителните месечни извлечения.
Какво да направите при затруднение
Минималната вноска пази сметката от незабавно просрочие само ако е платена навреме и в пълен размер, но не гарантира кратък или евтин срок. Ако вече пропускате плащания или фиксираната сума не покрива текущата лихва и разходи, свържете се своевременно с издателя и поискайте писмена информация за остатъка, ставките, таксите и възможните решения.
Не използвайте нов кредит автоматично, за да закриете картата. Сравнете общата цена, срока, таксите и риска от повторно използване на освободения лимит. За сравнение на старо и ново финансиране вижте калкулатора за рефинансиране. За еднократно по-голямо плащане по друг кредит използвайте калкулатора за предсрочно погасяване. Всички публикувани инструменти са в онлайн калкулаторите.
Източници и редакционна проверка
Ориентировъчната ставка в примера е сверена с лихвената статистика на БНБ за юли 2026 г. Обяснението за среднодневния баланс, различните ставки и гратисния период е проверено по Consumer Financial Protection Bureau. Разликата между лихва и обща цена е съобразена с информацията на Европейската комисия за потребителския кредит.
Редакционно проверено. Проверено на 22.09.2026 г. Формулите, примерът, обратното изчисление и граничните случаи са тествани независимо. Страницата не препоръчва кредитен продукт, не обещава одобрение или спестяване и не замества договора, извлечението или индивидуален финансов и правен съвет.
Често задавани въпроси
Как се изчислява лихвата по кредитна карта?
Ориентировъчната месечна лихва в този калкулатор е текущият лихвоносен остатък, умножен по годишния лихвен процент и разделен на 12. Реалният издател може да използва среднодневен баланс, дневна ставка, различен брой дни и отделни ставки за покупки, тегления и преводи.
Каква е разликата между лихвен процент и ГПР?
Лихвеният процент определя лихвата върху използвания кредит. ГПР е по-широк показател за общата цена и може да включва задължителни такси и други разходи при законовите допускания. За полето на калкулатора използвайте договорния годишен лихвен процент за конкретния баланс, не ГПР.
Дължа ли лихва, ако платя цялото извлечение навреме?
При приложим безлихвен гратисен период обикновено не се начислява лихва върху допустимите покупки, ако погасите изцяло сумата по извлечението до падежа. Условията може да не важат за теглене в брой, превод, стари пренесени салда или други операции.
Защо минималната вноска води до толкова дълъг срок?
Когато минималната вноска е процент от намаляващия остатък, самото плащане също намалява. Все по-малка сума отива към главницата и срокът може да се удължи значително. Фиксираната вноска не намалява автоматично и затова обикновено приключва по-рано.
Как се отчитат новите покупки?
Въведените нови покупки се добавят всеки месец преди плащането и се третират като част от лихвоносния модел. Това е консервативно допускане. Ако конкретните покупки запазват гратисен период, действителната лихва може да е по-ниска.
Включва ли калкулаторът теглене в брой?
Не като отделен баланс. Тегленията в брой често имат отделна ставка, такса и различни правила за гратисен период. За точна сметка ги отделете според извлечението и проверете тарифата на издателя.
Защо резултатът може да се различава от банковото извлечение?
Моделът използва постоянна месечна ставка и плащане в края на условен месец. Извлечението може да отчита среднодневен баланс, точни дати, закръгляне, различни ставки, такси, просрочия и ред за разпределяне на плащането. Използвайте резултата за планиране, а извлечението за дължимата сума.