
Калкулаторът за внос на автомобил събира покупната цена, валутното превалутиране, транспорта, митото, ДДС и местните разходи до ориентировъчна цена на автомобила в България. Инструментът различава употребяван автомобил от ЕС, автомобил от ЕС, който е „нов“ за целите на ДДС, и митнически внос от държава извън ЕС.
Данни за покупката и доставката
Данъци, местни разходи и сравнение
Ориентировъчен бюджет до готов автомобил
Употребяван автомобил от ЕС: без допълнително мито и български ДДС в стандартния частен сценарий.
Данъчният режим зависи от фактурата, статута на продавача, произхода, TARIC класирането и евентуални освобождавания. Потвърдете го преди покупка.
Подробна разбивка
Таблицата показва реалните въведени плащания отделно от основите, върху които се изчисляват данъците. Митническата стойност и базата за ДДС не се добавят повторно към крайната цена сума.
| Позиция | Сума | Роля в сметката |
|---|
Сценарии при непредвидени разходи
Офертата за транспорт и първоначалната оценка за ремонт често са най-несигурните части. Сценариите не променят митническата ставка или ДДС режима; те показват как крайният бюджет реагира при 15% по-скъпа логистика и 25% по-скъпа подготовка.
| Сценарий | Крайна цена | Разлика спрямо базата | Спрямо местната цена |
|---|
Как работи калкулаторът за внос на автомобил
Първата стъпка е превалутирането. Покупната цена и комисионите към продавача или платформата се умножават по въведения курс „EUR за една единица“. Ако сумите вече са в евро, курсът е 1. Калкулаторът не изтегля автоматичен валутен курс, защото за митнически и данъчни цели може да е приложим конкретен официален курс и дата, различни от курса на банковата карта.
Втората стъпка е изборът на режим. При употребяван автомобил от друга държава в ЕС частният купувач обичайно не плаща мито и не начислява втори път български ДДС. При автомобил, който е „нов“ за целите на ДДС, данъкът се дължи в държавата, в която ще бъде регистриран. При автомобил от трета страна се изчисляват митническа стойност, мито и вносен ДДС.
Третата стъпка събира фактическите разходи: транспорт, застраховка, митническо представителство, пристанище или склад, вътрешен транспорт, продуктова такса, техническо одобряване, регистрация, застраховка и първоначален сервиз. Въвеждате само сумите, които се отнасят за вашия автомобил. Нулево поле означава „не е включено в сценария“, а не официално освобождаване.
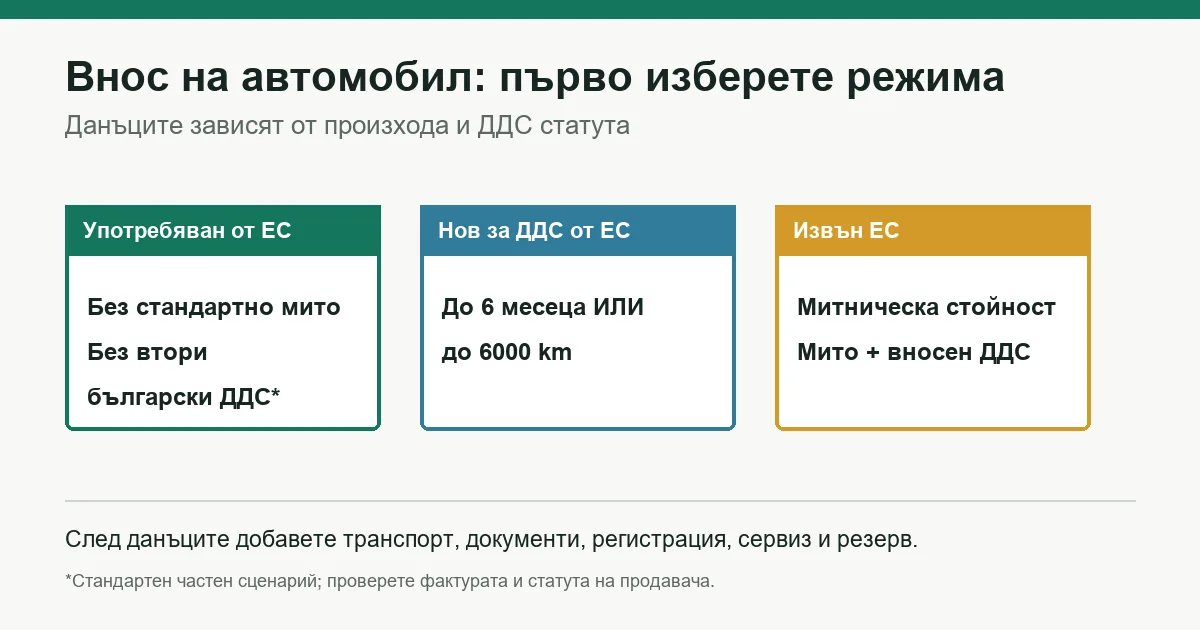
Трите режима не са една и съща сметка
Употребяван автомобил от ЕС
За целите на ДДС употребяван е автомобил, който едновременно е изминал повече от 6000 km и е доставен повече от шест месеца след първата регистрация. При обичайна покупка от частно лице не се плаща ДДС върху сделката. При дилър крайната цена може да съдържа ДДС или да е по специален режим на маржа, без данъкът да е изписан отделно. Частният купувач трябва да въведе реално платимата крайна цена и да не добавя втори път български ДДС.
Придвижването от друга държава членка до България не е митнически внос от трета страна, затова стандартното мито е нула. Остават транспорт, временни номера или платформа, застраховка, продуктова такса при приложимост, технически документи и регистрация. Ако купувачът е фирма или фактурата е с нулева ставка като вътреобщностна доставка, данъчният анализ може да е различен и този частен режим не е достатъчен.
Автомобил от ЕС, който е „нов“ за ДДС
Правилото използва „или“, не „и“. Автомобилът се счита за нов, ако е доставен до шест месеца от първото пускане в употреба или ако е изминал не повече от 6000 km. Кола на четири месеца с 15 000 km все още е нова за ДДС. Същото важи за автомобил на десет месеца с 4000 km. Калкулаторът маркира режима автоматично от двете полета.
При такъв сценарий българският ДДС се изчислява върху цената без чужд данък и свързаните разходи за доставка. Ако продавачът е задържал гаранционно чуждестранен ДДС, той може да бъде възстановен след доказване на транспортирането и регистрацията, но това се урежда с продавача и съответната администрация. Полето „ДДС вече е в цената“ предотвратява двойно добавяне само когато действително разполагате с документ за това.
Автомобил от държава извън ЕС
Агенция „Митници“ посочва, че за много леки автомобили по позиция 8703 общата ставка за трети страни е 10%, а ДДС е 20%. Ставката не е универсална за всяко превозно средство. Товарни автомобили, специални категории, преференциален произход, освобождаване при преместване и други случаи могат да променят резултата. Затова и двете ставки са видими и редактиращи се.
Митническата стойност в модела е покупната цена в евро плюс комисионите, транспорта и застраховката до входа в ЕС и другите въведени добавки. Митото е тази стойност по ставката. Базата за вносен ДДС включва митническата стойност, митото и въведените последващи разходи, които участват в данъчната основа. Окончателните стойност и класиране се определят от митническите органи по документите.
Формули без двойно броене
| Показател | Формула в инструмента | Важно ограничение |
|---|---|---|
| Покупка в EUR | (цена + комисиони) × EUR за единица | Курсът е ваш вход, не автоматична данъчна стойност. |
| Митническа стойност | покупка + транспорт до ЕС + застраховка + добавки | Прилага се в режима извън ЕС. |
| Мито | митническа стойност × ставка | Проверете TARIC, произхода и освобождаванията. |
| База за вносен ДДС | митническа стойност + мито + последващи облагаеми разходи | Официалната база може да включва други позиции. |
| Резерв | променливи логистични и местни разходи × процент | Не се начислява върху покупната цена, митото или ДДС. |
| Крайна цена | всички реални плащания + мито + ДДС + резерв | Данъчните основи не са второ плащане. |
Как да подготвите реалистичен бюджет
Използвайте цена от документ, а не само от обявата. Търг, платформа или дилър може да добави купуваческа комисиона, подготовка на документи или административна услуга. Ако тези суми са в чуждата валута, въведете ги при комисионите, за да се превалутират заедно с покупката.
Разделете транспорта по етапи. Разходът до първия вход в ЕС може да участва в митническата стойност. Вътрешният транспорт след оформянето е реален разход, но не бива автоматично да се добавя към същата основа. Полето за разходи в база за ДДС е отделно именно заради тази граница.
Не приемайте нулева продуктова такса без проверка. Размерът и доказването зависят от категорията, възрастта, вида на задвижването и използваната организация или режим. Въведете потвърдена сума или я изчислете отделно. Нулата означава, че в текущия бюджет не сте я включили.
Заложете подготовка след пристигане. Гуми, течности, акумулатор, осветление, мултимедия, километраж, повреди от транспорт или скрити дефекти често се виждат след покупката. Това са разходи по конкретното състояние, не данък върху вноса. Сценарийната таблица показва ефекта от 25% увеличение на тази част.
Сравнявайте еднакви автомобили. Местната цена трябва да е за сходна година, двигател, оборудване, пробег, сервизна история, техническо състояние и данъчен статус. Иначе показаната „икономия“ може да е само компенсация за по-лошо състояние или липсваща гаранция.
Пример: употребяван автомобил от Германия
Автомобилът е на четири години и 65 000 km, цената е 12 000 EUR. Транспортът е 800 EUR, услугата и обработката са 250 EUR, вътрешният транспорт е 200 EUR, техническите документи са 150 EUR, регистрацията и застраховката са планирани на 300 EUR, а първоначалният сервиз е 1000 EUR. Продуктова такса още не е въведена. Резервът е 10% върху променливите разходи.
Тъй като автомобилът е над шест месеца и над 6000 km, инструментът го маркира като употребяван за ДДС. Не добавя мито или втори български ДДС. Реалните разходи извън покупката са 2700 EUR, резервът е 270 EUR, а общият бюджет е 14 970 EUR. Ако сравним с местен автомобил за 17 000 EUR, математическата разлика е 2030 EUR. Тя не е гарантирана печалба и не отчита времето, риска или различното състояние.
Пример: автомобил от Швейцария или друга трета страна
При същата покупна цена и транспорт, но режим извън ЕС, митническата стойност е 12 800 EUR. При примерна ставка 10% митото е 1280 EUR. Ако няма други разходи в базата, ДДС при 20% е 2816 EUR върху 14 080 EUR. Данъците добавят 4096 EUR преди местната подготовка и резерва.
Това показва защо ниската цена в обявата не е достатъчна за решение. Ако е приложим преференциален произход и ставката на митото е 0%, ДДС пак може да се дължи. Ако митническият орган приеме различна стойност или част от транспортните разходи не е включена, резултатът ще се промени. Проверете документите за произход и тарифното класиране преди плащане.
Чести грешки при внос на автомобил
- Добавяне на 10% мито към автомобил от ЕС. Свободното движение в ЕС не е стандартен внос от трета страна.
- Приемане, че 6001 km автоматично означава употребяван автомобил. Трябва и да са минали повече от шест месеца.
- Изчисляване на ДДС само върху цената. При внос от трета страна базата включва митническата стойност, митото и приложимите допълнителни разходи.
- Добавяне на митническата стойност към крайната цена. Тя е основа, образувана от вече въведени плащания, а не нов разход.
- Използване на произволен валутен курс. Банковият, счетоводният и митническият курс може да се различават.
- Пропускане на техническото съответствие. Автомобилът може да изисква документи, одобряване или адаптация, които не се виждат от цената.
- Двойно броене на пакетна услуга. Ако транспортната оферта включва пристанище, представител и доставка, не въвеждайте компонентите втори път.
Свързани калкулатори
Източници, проверка и ограничения
Проверено на 9 септември 2026 г. Митническият режим и общият ориентир за 10% мито при леки автомобили от позиция 8703 и 20% ДДС са проверени по информацията на Агенция „Митници“ за внос на автомобил. Конкретната ставка се проверява в TARIC според кода, произхода и приложимите мерки.
Разграничението между нов и употребяван автомобил за ДДС и правилата при покупка в друга държава членка са проверени по Европейската комисия за покупка и продажба на автомобили и информацията на НАП за ДДС в България. Изискванията при регистрация могат да бъдат проверени в Your Europe за регистрационни документи и актуалните указания на МВР.
Калкулаторът не знае дали цената по конкретна фактура включва чужд ДДС, специален режим на маржа или възстановим депозит. Не проверява дали автомобилът има преференциален произход или дали собственикът се мести в ЕС и отговаря на условия за освобождаване. При значима сума потвърдете сценария с митнически представител, НАП и компетентното звено за регистрация преди покупката.
Често задавани въпроси
Плаща ли се мито за автомобил от ЕС?
При обичайно придобиване на автомобил, който вече е съюзна стока и се движи между държави в ЕС, не се начислява стандартно вносно мито. Остават данъчният режим на сделката, транспортът, документите и регистрацията.
Кога автомобилът е нов за целите на ДДС?
Автомобилът е нов за ДДС, ако е доставен до шест месеца от първото му пускане в употреба или е изминал не повече от 6000 km. Достатъчно е да е изпълнено едно от двете условия.
Как се изчисляват митото и ДДС при внос извън ЕС?
Ориентировъчно митото е митническата стойност по приложимата ставка. Базата за ДДС включва митническата стойност, митото и други приложими разходи. Окончателните основи и ставки се определят от митническите органи.
Включва ли калкулаторът еко такса и регистрация?
Да, като свободни полета за суми, които вече сте проверили. Инструментът не определя автоматично продуктовата такса, застраховката или техническите услуги, защото те зависят от автомобила и конкретния доставчик.
Може ли да се използва за автомобил от САЩ?
Да, режимът извън ЕС дава общ бюджет за мито, ДДС, логистика и подготовка. Той не проверява американски търгове, документи за собственост, морски маршрут или адаптация, затова тези суми трябва да се въведат от конкретни оферти.
Официална ли е крайната сума?
Не. Това е ориентировъчен бюджет по въведените стойности. Официалните митнически, данъчни, продуктови и регистрационни задължения се определят от компетентните органи и документите по конкретния случай.