
Калкулатор за данъчно облекчение за деца за 2026 г.: вижте ориентировъчното намаление на данъка в евро според вашата годишна данъчна основа. Отчетете децата с право по чл. 22г, използваното от другия родител и вече използваното лично от вас. Моделът е само за годишни основи с 10% данък, не за ЕТ или окончателни данъци. Резултатът е предварителна аритметична проверка, не потвърждение на право или обещание за възстановяване.
Годишна полза за данъчната 2026 г.
Използвано от другия родител
Въвеждайте документирани намаления на основата, не данъчен ефект. Полетата не разрешават произволно разделяне 50/50. При остатък за другия родител условията и редът се проверяват отделно.
Основа след осигуровки и приложими други намаления, но преди облекченията за деца. Не въвеждайте брутна/нетна заплата. Суми до два десетични знака, точка или запетая, без разделители за хиляди. Брой деца: цяло число 0–20.
Не се проверяват възраст, родителски права, данъчно местно лице, решение на ТЕЛК/НЕЛК или публични задължения. При неподдържан режим не се показва числова оценка.
Ориентировъчна сметка, не сума за изплащане
- Общ годишен данъчен ефект при 10%
- —
- Допълнителен ефект след вече използваното
- —
- Общ размер по чл. 22в (основа)
- —
- Общ размер по чл. 22г (основа)
- —
- Наличен размер след другия родител (основа)
- —
- Общо използваемо от вас намаление
- —
- Допълнително намаление на основата
- —
- Неусвоено намаление на основата
- —
- Ваша основа след облекченията
- —
Още инструменти: всички онлайн калкулатори.
Как да прочетете резултата: основа, данък и пари за получаване
Намалението на данъчната основа и намалението на данъка са две различни суми, а нито една сама по себе си не доказва колко пари ще получите по сметка. В инструмента първо се определя каква част от облекчението може да се използва срещу въведената основа. След това се показва ориентировъчният ефект при ставка 10%. Това разделяне е важно, защото число като 3067,75 евро не означава банков превод от 3067,75 евро.
Годишната полза включва и въведеното вече използвано от вас намаление. Допълнителната полза показва само разликата спрямо него. Ако през годината работодателят е прилагал облекчение авансово, не прибавяйте пълния годишен ефект още веднъж към семейния бюджет. Разгледайте отделно вече реализираната полза и онова, което остава за годишната проверка. Този калкулатор не разполага с вашите платежни документи, удържан данък или извършени прихващания.
Под резултата има и неусвоено намаление на основата. То означава, че в зададения сценарий няма достатъчна основа за целия наличен размер. Не е вземане от държавата, не е автоматично прехвърляне към другия родител и не е разрешение за двойно заявяване. Използвайте го като въпрос към счетоводител или НАП: каква част от законовия размер остава и при кого може да бъде приложена при изпълнение на условията?
Как работи калкулаторът за данъчно облекчение за деца
Калкулаторът моделира годишния ефект за 2026 г. върху данъчни основи по чл. 17 от ЗДДФЛ, облагани с 10%, а не върху брутна заплата. Годишните размери са сверени с § 3 от ЗДБРБ за 2026 г. и актуалните указания на НАП. За едно дете намалението е 3067,75 евро, за две 6135,50 евро, за три и повече 9203,25 евро. За всяко дете с право на облекчение по чл. 22г се добавя 6135,50 евро. Законните условия се проверяват отделно.
Инструментът не пресмята личните осигуровки от заплатата ви и не предполага дванадесет еднакви месечни възнаграждения. Въвеждате вече определената годишна основа след съответните разходи, осигуровки и приложими други намаления, но преди облекченията за деца. Това прави сметката по-проверима: при смяна на работодател, неплатен отпуск или различни доходи можете да използвате годишните документи вместо приблизително умножение на една заплата по дванадесет.
Режимът за еднолични търговци и земеделски стопани по чл. 29а не се изчислява тук. Не въвеждайте и доходи, облагани с окончателен данък, като че ли са основа за стандартното годишно облагане. Изборът на неподдържан режим скрива числата, вместо да връща привидно точен резултат с неподходящата ставка. При смесени режими потърсете изчисление по реда на приложимата декларация.
Как да подготвите входните данни
Най-надеждната отправна точка е годишната данъчна основа по вашите документи, а не общият доход на семейството или нетната заплата. Съберете информацията за всички относими източници на доход и проверете кои суми вече са намалени. Не е нужно да въвеждате имена, ЕГН, адреси или номера на решения. Полетата служат само за аритметичната сметка в браузъра.
| Поле | Какво да въведете | Какво да не използвате |
|---|---|---|
| Годишна основа | Вашата основа преди облекченията за деца | Брутна или нетна месечна заплата |
| Брой деца | Деца, за които условията са проверени | Автоматично всички зависими членове |
| Използвано от другия родител | Документираното намаление на основата по съответния член | Получен данъчен превод или произволно 50% |
| Вече използвано от вас | Общо намаление на основата за деца в този сценарий | Удържан данък или цялата ви основа |
Започнете с едно дете, нула деца с увреждания и действителната си основа. Оставете допълнителните полета на нула, ако няма вече използван размер. След първата сметка добавете съответните документирани суми. Ако не ги знаете, не ги замествайте с предположения само за да получите по-голям резултат. Запазете отделна сметка с ясно означени допускания и я сравнете с документите, когато ги получите.
Ако разполагате само със заплата, бруто-нето калкулаторът помага за контекста на месечното облагане, но неговата месечна оценка не е автоматично вашата окончателна годишна основа. За помощите според дохода на семейство използвайте калкулатора за детски надбавки. Това са различни процедури и различни критерии.
Формула и закръгляне на ориентировъчния ефект
Използваното намаление е по-малката стойност между вашата налична основа и размера, който остава след използваното от другия родител. Нека G е размерът за общия брой деца, D е размерът за децата с увреждания, O е общо използваното от другия родител, B е вашата основа, а A е вече използваното от вас намаление.
- Наличен размер за сценария: R = G + D − O.
- Общо използваемо намаление: U = min(B, R).
- Допълнително намаление спрямо вече използваното: U − A.
- Неусвоено намаление: R − U. Основа след облекченията: B − U.
- Ориентировъчен общ ефект при 10%: U × 0,10, показан до цент.
- Допълнителен ефект: показаният общ ефект минус показания ефект на A.
Паричните входове се обработват в цели центове, за да не се натрупват грешки при събиране и изваждане на десетични стойности. За показването на ефекта се използва закръгляне до най-близкия цент, като половин цент се закръгля нагоре. Допълнителният ефект е разлика на вече показаните суми; така общият резултат остава съгласуван с частта, която сте използвали.
Това е аритметична оценка на ползата, не алгоритъм за всички редове на годишната декларация. Показването до цент не замества приложимите правила за закръгляне и годишно изравняване. Инструментът не изчислява окончателния данък за внасяне или възстановяване, отстъпка за електронно подаване, чуждестранен данъчен кредит или прихващане на задължения. Не преписвайте неговия резултат като окончателна сума по декларация.
Примерно изчисление за едно дете
При годишна основа 18 000 евро, едно дете и липса на вече използвани суми моделът позволява цялото намаление от 3067,75 евро. Основата след него е 14 932,25 евро. Ориентировъчният ефект при 10% е 306,78 евро. Това е началният пример в калкулатора и в схемата, а не предполагаемият доход на всеки родител.
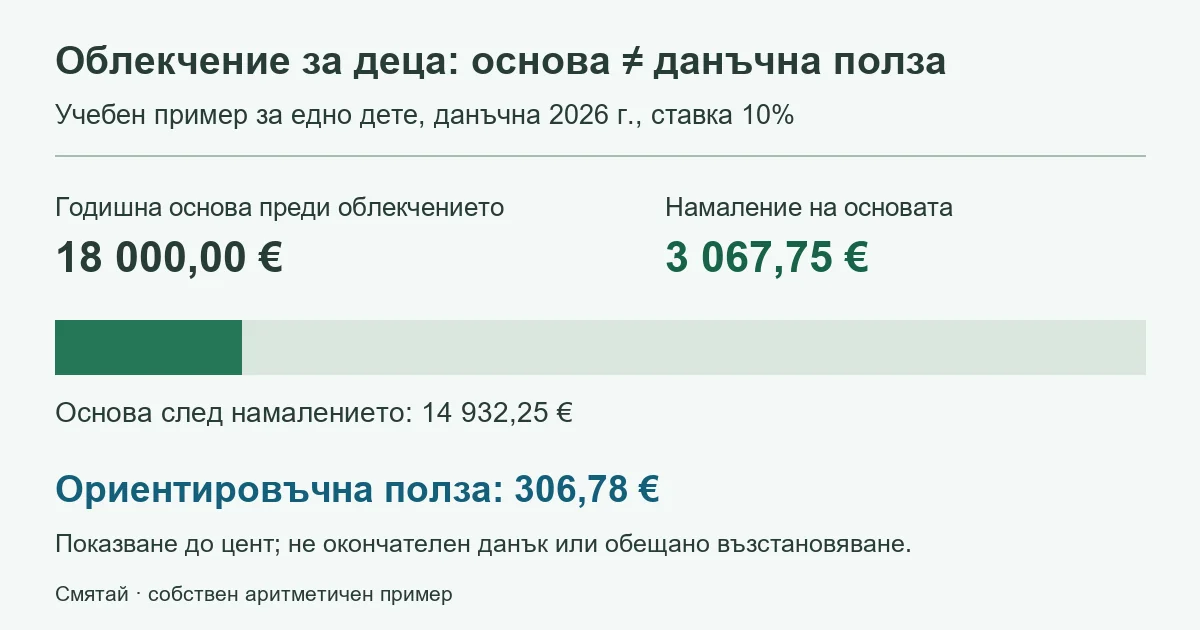
Променете само основата на 2000 евро. Намалението вече е ограничено до 2000 евро и ефектът е 200 евро. Неусвоената основа е 1067,75 евро. Ако после увеличите основата на 5000 евро, резултатът отново достига 306,78 евро: по-високата основа над необходимия размер не увеличава законовия размер за едно дете.
Тази проверка показва защо максималният размер не трябва да се обещава без данни за основата. Един и същ брой деца може да води до различна полза при различни доходи. Обратно, две различни заплати могат да дадат една и съща максимална полза, ако и двете създават достатъчна основа. Проверявайте причината за ограничението, не само последното число.
Сравнение на собствени сценарии
Следващите сценарии сравняват различна основа и различно вече използвано намаление при едни и същи годишни размери. Това са наши контролни примери, не статистика за средни семейства или обещани възстановявания. Всички приемат изпълнени законови условия и нулево използване от другия родител, освен когато е посочено друго.
| Сценарий | Основа | Използваемо намаление | Обща полза | Допълнителна полза | Неусвоена основа |
|---|---|---|---|---|---|
| Едно дете | 18 000,00 | 3067,75 | 306,78 | 306,78 | 0,00 |
| Едно дете, ниска основа | 2000,00 | 2000,00 | 200,00 | 200,00 | 1067,75 |
| Две деца, вече използвана част | 5000,00 | 5000,00 | 500,00 | 300,00 | 1135,50 |
| Едно дете с право по чл. 22г | 10 000,00 | 9203,25 | 920,33 | 920,33 | 0,00 |
| Без облагаема основа | 0,00 | 0,00 | 0,00 | 0,00 | 3067,75 |
При две деца, основа 5000 евро и вече използвано от вас намаление 2000 евро общото използваемо намаление е 5000 евро. Общата полза е 500 евро, но допълнителната е 300 евро. Останалите 1135,50 евро са неусвоена основа. Не прибавяйте 500 евро към вече отчетените 200 евро данъчна полза: първото число вече включва второто.
При едно дете с право и по чл. 22г общият размер в модела е 9203,25 евро. Основа 10 000 евро позволява използването му, а ориентировъчният ефект е 920,33 евро. Ако другият родител е използвал целия размер по чл. 22г, въведете 6135,50 евро в съответното поле. Остава само общото намаление за едно дете; двата вида облекчение не се отчитат повторно.
Другият родител и вече използваните суми
Полето за другия родител е контрол срещу повторно използване, а не разрешение да разделите всяко облекчение произволно наполовина. НАП обяснява, че по принцип всяко облекчение се използва от единия родител; при недостатъчна основа разликата може да бъде използвана от другия при законовите условия. Двата вида облекчение за дете с увреждане могат да бъдат използвани от различни родители. Потвърдете конкретното разпределение преди подаване.
Тук въвеждате намаление на основата, не намаление на данъка. Ако документът показва използвана основа 2000 евро и данъчен ефект 200 евро, правилният вход е 2000. Въвеждането на 200 би оставило привидно по-голяма налична сума и би направило сравненията подвеждащи. Същото важи за сумите, които вече сте използвали лично през работодател.
Пазете отделни бележки за чл. 22в и чл. 22г. Едно общо съобщение от типа получихме някаква сума не показва кой размер е използван, от кого и срещу каква основа. При разминаване между документите и въвеждането калкулаторът може само да отбележи числово несъответствие. Той не проверява декларации в НАП и не потвърждава, че разпределението е допустимо.
Годишният ефект не е непременно ново възстановяване
Ползата може вече да е реализирана чрез по-малко удържан авансов данък, затова годишният ефект не е непременно сума за допълнително получаване. По информацията на НАП документите за годишно ползване чрез основния работодател се представят от 30 ноември до 31 декември 2026 г., а годишното изравняване е до 31 януари 2027 г. Възможно е и ползване чрез годишна декларация според приложимия ред.
Моделът умишлено не взема платения данък като единствен вход. Двама родители с еднаква основа могат да имат различни авансови плащания. При единия голяма част от ползата вече е останала в месечния доход, а при другия може да се установи надвнесен данък. За окончателната сума са нужни годишното изравняване и действително отчетените плащания.
За планиране на семейния бюджет използвайте отделен ред за очаквана, непотвърдена полза. Не финансирайте неизбежен разход само с максимума от таблицата. След като получите документите, сравнете реализираното през годината с окончателната справка. Тази последователност запазва смисъла на калкулатора: предварителна проверка на аритметиката, последвана от документално потвърждение.
Чести грешки и ситуации за отделна проверка
Най-честата грешка е въвеждането на заплата вместо годишна данъчна основа, следвана от повторно броене на вече използвана полза. Проверете единицата и периода преди смятане. Десетичната точка и запетая са допустими, но разделители за хиляди не се използват в полетата. Суми с повече от два десетични знака се отхвърлят, вместо да се променят незабелязано.
- Доходен критерий за надбавки вместо данъчна основа. Средномесечният семеен доход на член не е вход за тази сметка. Числото може да изглежда правдоподобно, но отговаря на съвсем друга задача.
- Три и повече деца като неограничен общ размер. Общото облекчение по чл. 22в е ограничено до третата група. Четвърто дете не добавя автоматично още един размер по този член. Допълнителният модел за увреждане се отчита отделно.
- Резултат без облагаема основа. При нулева основа използваемото намаление и ефектът са нула. Необлагаемо обезщетение не се превръща в облагаем доход само защото родителят има дете.
- Автоматично право по брой деца. Не се прави проверка на възраст, местно лице, родителски права, настаняване, валидност на решение или публични задължения. При промяна на обстоятелствата проверете приложимите условия в НАП.
- Месечен размер, умножен механично по дванадесет. Използвайте официалния годишен размер и действителните използвани суми. Междинното закръгляне на месечните стойности може да създаде разлика и не отменя годишната проверка.
При развод, настойничество, приемно семейство, раждане или навършване на пълнолетие през годината потвърдете конкретните условия, преди да определите броя деца в полето. За дете с увреждане се изисква отделна проверка по чл. 22г; наличието на решение не означава, че всяка възможна данъчна ситуация е обхваната. Този инструмент не взема решение по правото ви на облекчение.
Какво да проверите след сметката
Сравнете въведената основа и използваните размери с документите, преди да подадете декларация или да планирате плащане. Запазеният резултат трябва да съдържа годината, броя деца, основата и всички използвани суми. Само крайното число не е достатъчно за възстановяване на сметката при последваща проверка.
Първо проверете дали основата е ваша, а не сборът за двамата родители. После сравнете използваните намаления по двата члена и установете дали една и съща сума не е включена два пъти. Накрая отделете въпросите за допустимостта от аритметиката: числово правилна сметка не доказва право на облекчение. При неяснота поискайте проверка на конкретните обстоятелства, а не общ отговор за максимума.
Бутонът за копиране включва входните данни и ограниченията на модела. Ако браузърът не разреши автоматично копиране, резултатът се показва в отделно поле. Не изпращайте лични идентификатори с него. При нови документи или промяна на годишните размери направете нова сметка, а не използвайте стар резултат с променена година.
Свързани калкулатори
Следващият инструмент зависи от въпроса ви: месечна заплата, помощи за семейството или обезщетение при майчинство. Тези калкулатори дават допълнителен контекст, но не заменят проверката на данъчните облекчения.
- Бруто-нето калкулатор за месечната връзка между заплата, осигуровки и данък.
- Калкулатор за детски надбавки за отделния доходен критерий за семейни помощи.
- Калкулатор за майчинство за обезщетенията, които не са автоматично облагаема заплата.
- Всички онлайн калкулатори за останалите практични сметки.
Често задавани въпроси
Облекчението за деца същото ли е като детските надбавки?
Не. Данъчното облекчение намалява данъчната основа при изпълнение на законовите условия. Детските надбавки са отделна семейна помощ с други правила. Този калкулатор използва ваша годишна данъчна основа, а не средномесечен доход на член от семейството.
За коя година са сумите в калкулатора?
Размерите са за данъчната 2026 г., а всички парични входове са в евро. Това не е калкулатор за доходите от предходна година, дори когато декларацията или плащането са през 2026 г. Проверете годината на доходите преди използване.
Защо резултатът може да е по-малък от максимума?
Наличната ви данъчна основа може да не стига за целия размер или част от него вече да е използвана от другия родител. Калкулаторът показва използваемото и неусвоеното намаление отделно. Той не проверява законовата допустимост на конкретното разпределение.
Как да отчета облекчението, което вече съм използвал?
Въведете вече използваното намаление на основата, не получения данъчен ефект. Общият годишен ефект включва тази част, а допълнителният показва разликата спрямо нея. Ако сте използвали 2000 евро основа, не въвеждайте вместо тях 200 евро данъчна полза.
Числото в резултата ли ще ми преведе НАП?
Не непременно. Показва се ориентировъчен ефект при 10%, а не окончателна сума за възстановяване. Авансово ползване, годишно изравняване, действителни плащания, други данъчни позиции и закръглянето по декларацията могат да променят сумата за получаване или внасяне.
Работи ли моделът за едноличен търговец?
Не. Моделът е ограничен до основи по чл. 17 от ЗДДФЛ с 10% данък. ЕТ, режимът по чл. 29а, окончателните данъци и смесените режими изискват отделна проверка. При избор на неподдържан режим числовият резултат се скрива.
Редакционно проверено. Проверено на 05.10.2026 г. Сравнено с посочените източници за годишните размери и обхвата. Модел child-relief-bg-2026-v1. Технически тествано с контролни примери. Няма заявена експертна данъчна проверка на личните ви обстоятелства.
Източници, период и ограничения
- НАП: данъчни облекчения за деца за 2026 г. за официалните годишни размери и процедурния контекст.
- Държавен вестник: ЗДБРБ за 2026 г., § 3 за специалните размери през тази данъчна година.
Примерите, сравнителната таблица и схемата са собствена аритметична разработка. Не се изчисляват окончателно задължение, възстановяване, ЕТ, данъчни кредити или всички други облекчения. Моделът се преглежда при промяна на ЗДДФЛ, годишния бюджет, указанията на НАП, входните правила или периода. За 2027 г. е необходима нова проверка; не сменяйте само годината.