
Калкулаторът за предсрочно погасяване на кредит сравнява двата основни избора след частично плащане: да запазите приблизително същата месечна вноска и да намалите срока, или да запазите оставащия срок и да намалите вноската. Резултатите са показани едновременно, за да не сравнявате различни допускания.
Използвайте актуалната остатъчна главница, текущата договорна лихва и оставащите месеци. Инструментът показва бъдещата лихва, ориентировъчната такса, нетната икономия, новия срок или вноска и паричния резерв след плащането. За първоначален погасителен план използвайте кредитния калкулатор, а за сравнение на ГПР и пълни кредитни разходи — ГПР калкулатора.
Намаляване на срока
—- Месечна вноска
- —
- Месеци по-рано
- —
- Нова бъдеща лихва
- —
- Спестена лихва
- —
- Нетна икономия след такса
- —
Намаляване на вноската
—- Оставащ срок
- —
- По-ниска вноска с
- —
- Нова бъдеща лихва
- —
- Спестена лихва
- —
- Нетна икономия след такса
- —
Как се променя резултатът според сумата
| Предсрочно плащане | По-кратък срок | Нетна икономия при по-кратък срок | По-ниска вноска | Нетна икономия при по-ниска вноска |
|---|
Остатък по години
| След | Без промяна | Намален срок | Намалена вноска |
|---|
Как да прочетете сравнението
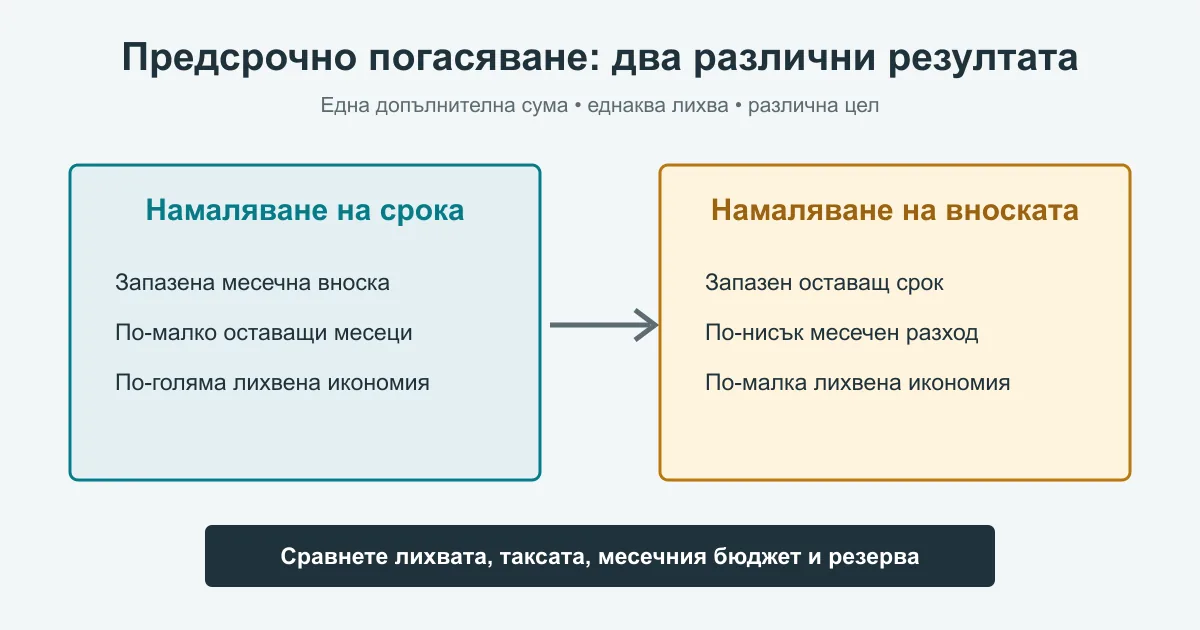
Лявата колона запазва моделната текуща вноска и изчислява след колко месеца ще бъде погасен намаленият остатък. Дясната колона запазва първоначално въведения оставащ срок и преизчислява по-ниска анюитетна вноска. Таксата е една и съща, защото произтича от едно и също предсрочно плащане, но бъдещата лихва е различна.
Показателят „спестена лихва“ сравнява оставащата лихва по моделния план без промяна с лихвата след намаляването на главницата. „Нетна икономия“ изважда използваната такса. Предсрочно внесената главница не се брои като разход в икономията, защото тя би била погасена и по стария план; променят се моментът на плащане, лихвата и евентуалната такса.
Калкулаторът не обявява универсално „по-добър“ вариант. Намаляването на срока обикновено спестява повече лихва при еднакви други условия. Намаляването на вноската освобождава повече месечен бюджет. Таблицата ви позволява да сравните точно тези две цели, без да ги смесва.
Какви данни са необходими
Това е непогасената част от заетата сума. Не използвайте първоначалния кредит, общата дължима сума или сбора на оставащите вноски. Най-надеждният източник е актуална справка от кредитора.
При плаваща лихва въведете действащия процент, но приемете резултата като моментен сценарий. Бъдеща промяна на индекса или надбавката не се прогнозира.
Ръчният режим е най-точен, когато вече имате писмена сума от кредитора. Автоматичните режими са само ориентир по общите законови правила.
Полето за реална текуща вноска служи за сверка, а не заменя формулата. Ако тя се различава съществено от моделната анюитетна вноска, причината може да е точна дата, застраховка, месечна такса, гратисен период, плаваща лихва, различна схема на главницата или компонент, който не трябва да влиза в кредитната вноска.
Формула и допускания
Месечна лихва = годишна номинална лихва ÷ 12
Анюитетна вноска = главница × r ÷ (1 − (1 + r)−n)
Нова главница = остатъчна главница − предсрочно плащане
Нетна икономия = стара бъдеща лихва − нова бъдеща лихва − такса
При намаляване на срока новата главница се амортизира със старата моделна вноска до пълно погасяване. Последната вноска може да е по-малка. При намаляване на вноската новата главница се разпределя върху същия брой месеци. При нулева лихва главницата се дели равномерно и спестената лихва е нула, затова таксата може да направи нетния паричен ефект отрицателен.
Моделът приема, че допълнителната сума веднага намалява главницата. Не включва лихва, начислена между последния падеж и датата на плащането, промяна на лихвата, такса за анекс, застраховки или други продукти. При пълно погасяване поискайте точна сума за конкретна дата.
Правила за таксата: какво е важно през 2026 г.
По действащия Закон за потребителския кредит потребителят може да погаси изцяло или частично кредита и има право на намаляване на лихвата и разходите за оставащия срок. При нефиксиран лихвен процент законът предвижда случаи без обезщетение. При фиксирана лихва общото правило поставя таван до 1% от предсрочно погасената сума при оставащ период над една година и до 0,5% при по-кратък период, наред с допълнителни условия и изключения.
За кредити за недвижими имоти на потребители правилото е различно: до 1% преди изплащането на 12 месечни погасителни вноски от усвояването, а след 12 вноски кредиторът няма право на обезщетение или неустойка по това правило. При изрично искане кредиторът трябва да даде информация за остатъка, разходите за оставащия срок, обезщетението и използваните допускания.
Автоматичният избор в калкулатора е удобен сценарий, а не правна квалификация на договора. Ръчната сума от актуална справка на кредитора е по-надеждна. За фирмен кредит, лизинг, овърдрафт, специфична застрахователна хипотеза или договор извън приложното поле на тези закони използвайте само договорно потвърдена стойност.
Пример: 20 000 евро остатък и 5 000 евро плащане
Началният пример използва остатъчна главница 20 000 €, годишна лихва 6% и 60 оставащи месеца. Предсрочното плащане е 5 000 €, а ръчната такса е 50 €. Моделът първо изчислява текущата анюитетна вноска и оставащата лихва без промяна.
При запазване на вноската новата главница от 15 000 € се изплаща по-бързо. При запазване на срока тя се разпределя отново върху 60 месеца и месечната вноска намалява. Първият сценарий дава по-голяма лихвена икономия; вторият дава по-голямо незабавно облекчение за бюджета. Точната разлика се вижда в двете карти и в годишната таблица.
Променете предсрочната сума и наблюдавайте таблицата със сценарии. Ако увеличението изчерпва ликвидните средства под личната ви цел за резерв, статусът го показва отделно. Това не определя правилния резерв вместо вас, а прави последствията от избраната сума видими.
Паричен резерв и цена на решението
Предсрочното погасяване намалява дълга, но превръща ликвидни средства в по-ниско задължение. Тези пари обикновено не могат да бъдат изтеглени обратно без нов кредит. Затова калкулаторът изважда предсрочното плащане и таксата от въведените налични средства и сравнява остатъка с ваша собствена цел, изразена в месеци основни разходи.
Не въвеждайте инвестиционна доходност като сигурна алтернатива на кредитната лихва. Предсрочното погасяване и инвестирането имат различен риск, ликвидност, данъци и такси. Резултатът тук е договорна лихвена икономия при постоянен процент, а не обещана доходност или препоръка за разпределяне на спестявания.
Частично и пълно предсрочно погасяване
При частично погасяване кредитът продължава с намалена главница. Трябва изрично да уточните с кредитора дали ще се промени срокът, вноската или и двете и дали е необходим анекс. След операцията поискайте нов погасителен план и проверете първата следваща вноска. Сравнете и общия остатъчен разход по кредита.
При пълно погасяване не превеждайте само показаната главница по собствена сметка. Окончателната сума може да включва лихва до датата на закриване и приложимо обезщетение. Поискайте писмена справка, срок на валидност, платежни инструкции и потвърждение за закриването на задължението и свързаните обезпечения.
Чести грешки
- Въвеждане на първоначалния кредит: моделът трябва да започне от актуалната остатъчна главница.
- ГПР вместо номинална лихва: ГПР включва разходи и не се поставя в анюитетната формула.
- Такса върху целия остатък: използвайте официално посочения начин и база.
- Смесване на двата сценария: по-ниска вноска и по-кратък срок не са един и същ резултат.
- Пропускане на плаващата лихва: текущият процент не е прогноза за целия оставащ срок.
- Пълно изчерпване на резерва: по-ниският дълг не замества ликвидните средства за текущи нужди.
- Липса на нов план: проверете как кредиторът е осчетоводил сумата и какво реално е променено.
Практическа проверка преди плащане
Поискайте писмена информация за остатъчната главница, сумата за пълно или частично погасяване към избрана дата, приложимата такса, процедурата и начина, по който ще бъде променен планът. Сверете дали текущата вноска съдържа застраховка или услуга, която калкулаторът не моделира.
След плащането проверете новата главница, падежа, броя вноски, размера на следващата вноска и общата бъдеща лихва. Ако вместо предсрочно погасяване разглеждате нов кредит, използвайте калкулатора за рефинансиране; той включва цена за замяна на договора и момент на равновесие.
Източници, преглед и ограничения
Законът за потребителския кредит, чл. 32 урежда правото на изцяло или частично предсрочно погасяване и общите правила за обезщетението. Законът за кредитите за недвижими имоти на потребители, чл. 41 съдържа отделния режим и задължението за информация при изрично искане. КЗП потвърждава правото на предсрочно погасяване и намаляване на общите разходи.
Моделът loan-prepayment-dual-scenario-v2 е проверен на 24 септември 2026 г. Той е технически тестван и редакционно прегледан, но няма заявен банков, финансов или правен експертен преглед. Обновяване е необходимо при промяна на приложимото законодателство, начина на таксуване, формулата, schema или JavaScript логиката.
Често задавани въпроси
По-добре ли е да намаля срока или месечната вноска?
При еднаква предсрочно погасена сума и постоянна лихва запазването на вноската обикновено намалява повече бъдещата лихва, защото кредитът приключва по-рано. Запазването на срока намалява месечния разход. Подходящият избор зависи и от договора, паричния резерв и целта на домакинството.
Калкулаторът показва ли и двата варианта едновременно?
Да. Единият сценарий запазва изчислената текуща вноска и намира новия срок. Другият запазва оставащия срок и изчислява нова по-ниска вноска. И двата използват еднаква главница, лихва, предсрочно плащане и такса.
Каква сума да използвам за остатък по кредита?
Използвайте актуалната непогасена главница, а не първоначално отпуснатия кредит и не общата сума на бъдещите вноски. Вземете стойността от последното извлечение, банковото приложение или писмена справка от кредитора.
Как се изчислява таксата за предсрочно погасяване?
Калкулаторът предлага ориентировъчни режими за потребителски кредит с фиксирана или променлива лихва и за кредит за недвижим имот, както и ръчна сума. Приложимият закон, договорът и официалната справка на кредитора имат предимство пред автоматичния режим.
Мога ли да изчисля пълно предсрочно погасяване?
Да, като въведете сума, равна на остатъчната главница. Резултатът обаче не е окончателна сума за закриване, защото кредиторът може да включи начислена до конкретната дата лихва, приложимо обезщетение и други договорни позиции.
Защо банковият резултат може да е различен?
Моделът използва месечно олихвяване, постоянен въведен процент и незабавно намаляване на главницата. Банката може да работи с точни дати, дневна лихва, плаващ индекс, различен падеж, застраховки, такси, закръгляне и специална процедура.
Предсрочното погасяване винаги ли е изгодно?
Не може да се направи универсален извод. Сравнете спестената лихва с таксата, проверете дали оставате с достатъчен резерв и разгледайте договорните условия. Калкулаторът моделира паричния ефект, но не дава индивидуална финансова или правна препоръка.