Животозастраховане през 2026 г.: премии, дялове и различен обхват
Животозастраховането през 2026 г. не се описва коректно с един общ сбор. В публикувания от КФН файл за януари–юни брутните записани премии са 293,93 млн. евро. В тази сума обаче има и общозастрахователни линии на дружества със смесена дейност. Сборът само на линиите за животозастрахователни задължения е 225,36 млн. евро. Разликата е важна, когато искаме да разберем какъв дял имат инвестиционно свързаните договори.
Този анализ отговаря на конкретен въпрос: колко се променя видимата структура на премиите, когато отделим животозастрахователните линии от целия отчетен файл? Използваме две издания за 2026 г., без предходни години, без прогноза за годишния резултат и без класация на застрахователи. Данните дават пазарен контекст, но не определят дали личната ви полица е изгодна, достатъчна или подходяща за семейството.
Автор: Иво Георгиев. Последна проверка: 9 октомври 2026 г. Периоди: януари–март и януари–юни 2026 г. Издания на КФН: 5 август и 29 септември 2026 г. Това е самостоятелен вторичен анализ на официални таблици, а не собствено допитване до застраховани лица или персонален финансов съвет.
Какво влиза в общия сбор на КФН
Заглавието на таблицата описва застрахователи, които извършват животозастраховане, и застрахователи със смесена дейност. Това е описание на отчетните дружества. Редовете вътре описват различни задължения. Ако прочетем само заглавието и общия ред, можем погрешно да приписваме всички премии на животозастраховането. За правилна интерпретация трябва да следваме линиите бизнес, а не само наименованието на файла.
В нашето разделяне първата група са шестте реда за животозастрахователни задължения. Втората са двата реда за презастрахователни задължения. Третата обединява медицински разходи, защита на доходите и обезщетение на работниците в общото застраховане. Здравното застраховане в първата група остава отделно от медицинските разходи в третата: близки думи в етикета не правят отчетните категории взаимозаменяеми.
| Отчетен обхват | Януари–март, млн. евро | Януари–юни, млн. евро | Дял до юни, % |
|---|---|---|---|
| Животозастрахователни задължения | 120,71 | 225,36 | 76,67 |
| Презастрахователни задължения | 0,01 | 0,03 | 0,01 |
| Общозастрахователни задължения | 34,77 | 68,55 | 23,32 |
| Общо във файла | 155,49 | 293,93 | 100,00 |
Този мост между общия ред и трите групи е полезен и при четене на новини. Сума, представена като резултат на животозастрахователите, може да е вярна за дружествата, но да има различен обхват от сумата по животозастрахователни задължения. Преди да сравнявате две публикации, проверете дали и двете използват една и съща група редове, един и същ период и брутни записани премии, а не резерви или счетоводна печалба.
Оригинален анализ на Смятай
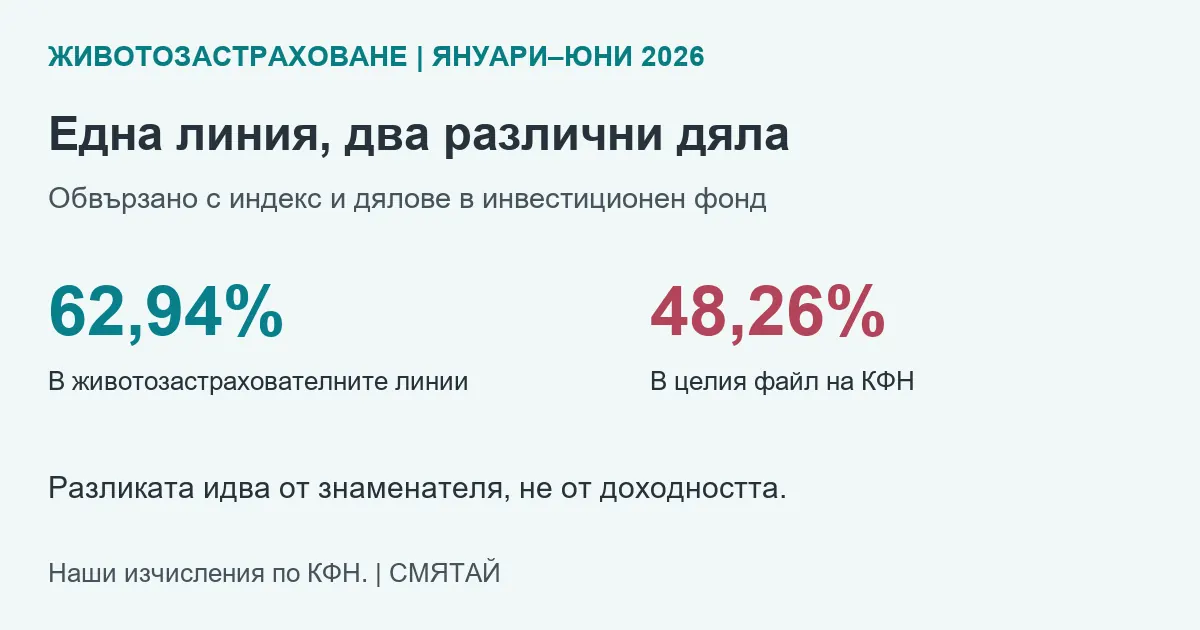
Инвестиционно свързаната линия достига 141,84 млн. евро до юни. В тесния обхват това е 62,94% от премиите, а в целия файл е 48,26%. Разликата е 14,68 процентни пункта. Не са се променили нито отчетените премии на тази линия, нито договорите в нея: променен е единствено знаменателят. Затова двата процента не могат да се използват като доказателство за различна доходност или популярност.
| Натрупан период | В животозастрахователните линии, % | В целия файл, % | Разлика, пр. п. |
|---|---|---|---|
| Януари–март 2026 | 64,20 | 49,84 | 14,36 |
| Януари–юни 2026 | 62,94 | 48,26 | 14,68 |
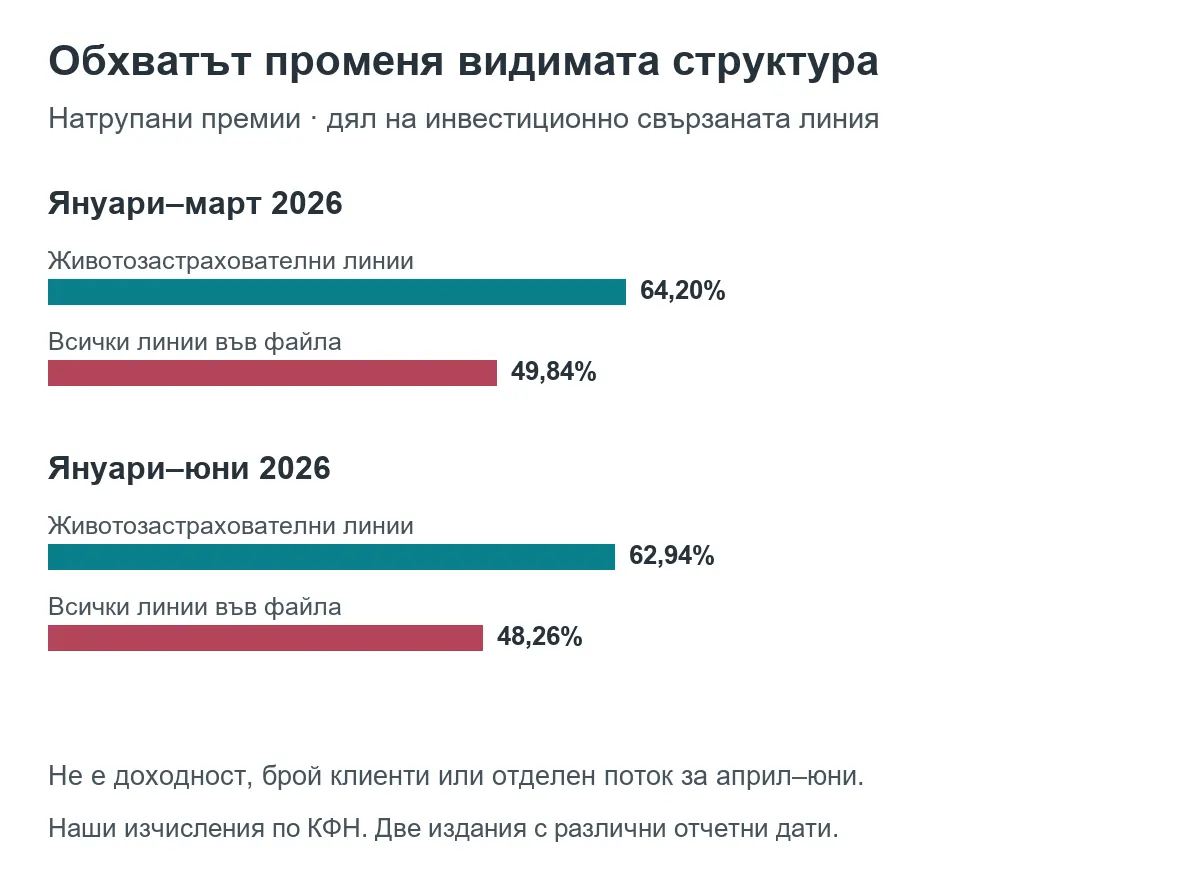
Първото полезно следствие е редакционно: твърдение за инвестиционния дял трябва винаги да посочва неговия обхват. Второто е практическо: голям дял от премиите не означава, че продуктът е купен от същия дял хора. Еднократен договор с голяма премия тежи повече от договор с малки регулярни вноски. Без данни за броя договори и за режима на плащане не можем да превърнем паричната структура в структура на клиентите.
При сравнение на двете натрупани издания инвестиционно свързаният дял в тесния обхват се променя с -1,26 процентни пункта. При по-широкия знаменател промяната е -1,58 пункта. Посоката и размерът са описание на публикуваните състави. Те не доказват колко хора са преминали от един продукт към друг, нито какво би показала последваща ревизия на първото тримесечие в същото издание като полугодието.
Кои линии формират животозастрахователния обхват
След като изолираме правилния знаменател, можем да разгледаме всички шест линии, а не само най-голямата. Запазваме и двата нулеви анюитетни реда, за да е видимо как се затваря обхватът. Нула в този файл означава нулева отчетена премия за конкретния ред и период. Тя не е доказателство, че на пазара не съществуват такива договори или че по тях няма други задължения.
| Линия в тесния обхват | До юни, млн. евро | Дял до март, % | Дял до юни, % |
|---|---|---|---|
| Здравно, сходно с животозастраховане | 1,16 | 0,81 | 0,51 |
| С участие в печалбата | 25,34 | 10,84 | 11,24 |
| Обвързано с индекс и инвестиционен фонд | 141,84 | 64,20 | 62,94 |
| Друго животозастраховане | 57,02 | 24,15 | 25,30 |
| Анюитети: здравни задължения | 0,00 | 0,00 | 0,00 |
| Анюитети: други задължения | 0,00 | 0,00 | 0,00 |
Двете най-големи линии са обвързаното с индекс и инвестиционен фонд застраховане и „Друго животозастраховане“. Заедно те формират 88,24% от тесния сбор до юни. Това е концентрация по отчетни категории, а не пазарен дял на две дружества. Категорията „Друго животозастраховане“ не бива автоматично да се преименува на рискова застраховка или на полици към кредити: таблицата не позволява такава подробна продуктова разбивка.
Линията с участие в печалбата също не е обещание, че всеки договор получава еднакво разпределение или фиксирана доходност. Наименованието служи за отчетна класификация. Реалните условия зависят от договора, покритията, срока и начина на формиране на плащанията. Пазарната таблица е отправна точка за въпроси към посредника, но не замества преддоговорната информация и не позволява оценка на конкретна оферта без нейните документи.
Как изглежда остатъкът без инвестиционно свързаната линия
Ако отделим най-голямата линия, останалият тесен обхват е 83,51 млн. евро. Това не е нов официален сегмент и не е пазарът на „сигурни“ застраховки. Това е наш аналитичен остатък: същите шест реда, но без обвързания с индекс и инвестиционен фонд ред. Целта е да видим какво се губи зад едно голямо общо число, без да измисляме нови продуктови категории.
| Ненулева линия в остатъка | До юни, млн. евро | Дял в целия тесен обхват, % | Дял в остатъка, % |
|---|---|---|---|
| Здравно, сходно с животозастраховане | 1,16 | 0,51 | 1,39 |
| С участие в печалбата | 25,34 | 11,24 | 30,34 |
| Друго животозастраховане | 57,02 | 25,30 | 68,27 |
В остатъка „Друго животозастраховане“ вече представлява 68,27%, а линията с участие в печалбата е 30,34%. Това е трети, различен знаменател. Увеличеният видим дял не означава увеличение на премиите от самото изключване. Подобна проверка е полезна, когато анализът разглежда само ограничен набор продукти: винаги трябва да знаем дали процентът се отнася за целия пазарен обхват или за избраната подгрупа.
Има и граница на този подход. Без допълнителни данни за отделните договори остатъкът не може да се раздели надеждно на спестовни, рискови, групови или кредитни полици. Не разпределяме стойностите според рекламни названия на продукти. Такова действие би създало точни на вид проценти върху недоказано съответствие между отчетна линия и продукт, а после читателят би взел решение на погрешна основа.
Как да използвате данните при лична оферта
Пазарният дял обяснява къде се концентрират премиите, но не сравнява две предложения за вашата възраст, срок или семейна ситуация. При лична оферта отделете цената на покритието, инвестираната част, таксите и условията за прекратяване. Ако договорът има инвестиционна компонента, поискайте да разберете върху каква сума се изчисляват таксите, каква сума реално се инвестира и кой носи риска при промяна на стойността на дяловете.
Публичните продуктови страници показват защо уточнението е необходимо. ДЗИ отделя внесената премия от нетната инвестирана сума и описва различен режим при предсрочно прекратяване спрямо падежа. Това е пример за конкретен продукт, не универсално правило. УниКредит Булбанк предупреждава за инвестиционен риск при своята програма. Нито един от тези примери не се използва като статистически вход или като препоръка за покупка.
- Поискайте отделни стойности за общата премия, рисковата част, инвестираната сума и всяка такса. Не приемайте, че цялата вноска купува инвестиционни дялове.
- Проверете кои събития са покрити, кои са изключени и кой получава плащането. Съпоставяйте предложения само след като обхватът на защитата е ясен.
- Поискайте писмена информация за откупната стойност и разходите при прекратяване на различни дати. Не приравнявайте откупа с всички платени премии.
- Проверете дали описана защита на капитал се отнася до общата внесена или до нетната инвестирана сума, при какви условия и на коя дата.
- При инвестиционна компонента прочетете основния информационен документ, сценариите, разходите и препоръчителния срок. Сценарий не е обещание за резултат.
За бюджетната страна можете да използвате калкулатора за семеен бюджет с вашия реален доход и разходи. Въведете конкретната премия от офертата, а не средна стойност, получена от тези пазарни таблици. Проверете дали можете да поддържате плащанията и при по-слаб месец. Калкулаторът не оценява застрахователя и не доказва, че дадено покритие е достатъчно; той само поставя вашия разход в личния паричен план.
Какво не може да се заключи от премиите
Брутните записани премии не са лична инвестиционна доходност, активи на фонд или натрупана сума по сметка на клиент. Те не са равни на печалбата на застрахователя. В анализа няма показатели за платежоспособност или обслужване на претенции и няма достатъчно данни за класиране на дружества по надеждност. Големината на отчетния поток сама по себе си не показва качеството на договорните условия или колко лесно клиентът може да прекрати договора.
Не можем да изчислим средната цена на една полица, защото нямаме съответния брой и еднороден набор договори. Не можем да измерим дела на домакинствата, които имат защита, защото премиите не са преброяване на хора. Не можем да отделим новите продажби от подновяванията и вноските по съществуващи договори. Тези въпроси изискват други данни и не трябва да се прикриват с деление на общата сума на населението.
Също така март и юни не са две еднакви наблюдения за продължителност на периода. Първият сбор е натрупан за три месеца, вторият за шест. Затова фактът, че полугодишният сбор е по-голям, не е темп на растеж между тримесечията. В този текст сравняваме дялове и обхват, без да изваждаме сумите като доказан поток за април–юни. Така не смесваме механично натрупването с промяна на поведението на клиентите.
Методология и ограничения
Източник са двата Excel файла на КФН за първото и второто тримесечие на 2026 г., лист „Premiums written – gross“, общата колона M. Обхватът е отчетната популация в тези файлове, а не доказано преброяване на всички полици, продадени на територията на България. Използваме шестте реда 4–9 за животозастрахователни задължения, редове 10–11 за презастрахователни и редове 12–14 за общозастрахователни. Общият ред 15 служи за контрол на сбора.
Дял в тесния обхват = премия по линия / сбор на редове 4–9 × 100. Дял в целия файл = същата премия / общ ред 15 × 100. Разлика на дяловете = тесен дял минус широк дял, в процентни пунктове. Остатък без инвестиционно свързаната линия = тесен сбор минус ред 6. Всяка формула използва несъпокриващи се редове; не събираме общия ред отново с неговите компоненти.
Публикуваният числов формат е в цели евро. Запазваме оригиналните кеширани стойности за одит, но входът за видимите изчисления следва закръглянето до цяло евро. Таблиците показват милиони евро с два знака и проценти с два знака. Сборове могат да се разминават минимално вследствие на независимото закръгляне. Не дописваме липсващи стотинки и не коригираме официалния общ ред, за да постигнем привидно идеално равенство.
Първото издание използва данни, получени до 27 юли, второто до 31 август 2026 г. Следователно сравнението е между публикувани версии с различни дати на получаване. Не разполагаме с отделно ревизиран мартенски набор от септемврийското издание и не твърдим, че разликата е само икономическа промяна. Няма сезонно изглаждане, причинно доказателство, прогноза за годината или измерване на индивидуален инвестиционен риск.
Източници и проверка на данните
- КФН: статистика на животозастраховането за 2026 г.. Индексът посочва датите на публикуване и наличните издания. По-новото съобщение за техническа лихва не е нова таблица за пазарните премии.
- КФН: първо тримесечие 2026, Excel. Публикуван на 5 август; натрупани премии до март.
- КФН: второ тримесечие 2026, Excel. Публикуван на 29 септември; натрупани премии до юни.
Проверката включва съответствието на периода и валутата, общата колона, сбора на отделните дружества, затварянето на групите и независимо преизчисляване на всички наши формули и показани числа. Документите и обработените стойности са запазени в локалния изследователски пакет.
Практическият извод е да сравнявате само проценти с ясно назован знаменател и оферти с ясно описани покрития и разходи. Дори коректната пазарна статистика не може да отговори вместо договора на въпросите за такси, прекратяване и конкретна защита. Точното разделяне на тези два слоя прави данните полезни: структурата показва къде са премиите, а личните документи показват какво купувате с вашата вноска.